利益準備金とは、企業が計上した純利益のうち、将来の損失補填や資本増強などに備えて株主資本の一部として積み立てる内部留保である。
目次
概要
利益準備金は、会社法等の法人規制に基づき設けられた株主資本項目であり、当期純利益から配当や繰越欠損分を差し引いた残余が対象となる。企業は、事業リスクの緩和や将来投資資金の確保という目的で、利益準備金へ一定額を移動させることができる。
この制度は、株主に対して配当を行う際に残る留保金を有効活用し、企業の財務安定性を図るために導入された。特に大規模投資や不況期の損失吸収を見越した積立が重要視されている。
役割と機能
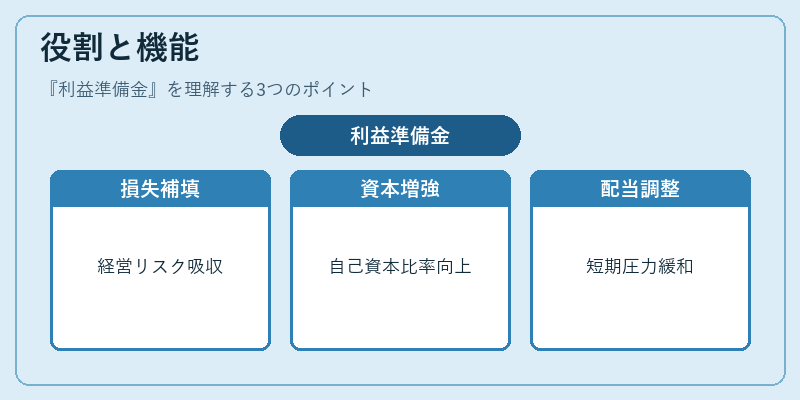
- 損失補填:将来発生し得る経営上の損失を吸収するための準備金として機能。
- 資本増強:株主資本の構成要素として、自己資本比率を向上させる役割を果たす。
- 配当政策の調整:利益準備金を積み立てることで、短期的な配当圧力を緩和し、長期的な株主還元計画とバランスを取る。
- 会計上の留保処理:損益計算書から差し引かれた金額が貸借対照表に反映され、財務諸表全体の構造を安定化させる。
特徴
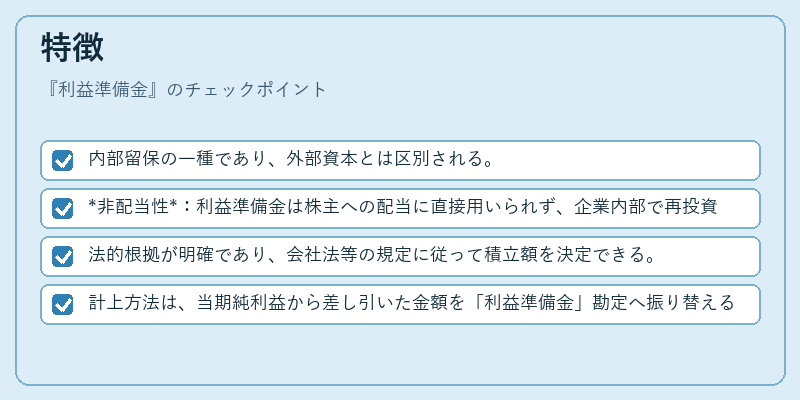
- 内部留保の一種であり、外部資本とは区別される。
- 非配当性:利益準備金は株主への配当に直接用いられず、企業内部で再投資や損失吸収に使用される。
- 法的根拠が明確であり、会社法等の規定に従って積立額を決定できる。
- 計上方法は、当期純利益から差し引いた金額を「利益準備金」勘定へ振り替える形で行われる。
現在の位置づけ
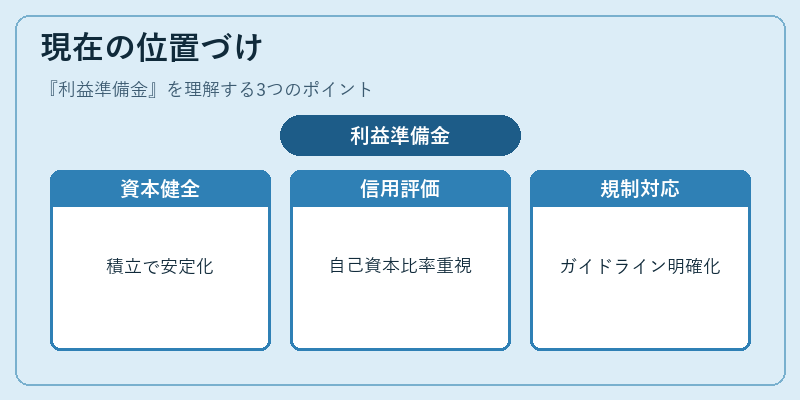
近年の低金利環境や不確実性の高い経済情勢において、企業は資本構成の健全化を図るため利益準備金の積立を重視している。特に、金融機関や投資家からの信用評価では自己資本比率が重要指標となるため、利益準備金の充実度が財務健全性と直結するケースが増えている。また、国際財務報告基準(IFRS)導入企業においても、内部留保の管理は投資家情報開示の一環として重要視されている。規制面では、会社法改正や金融庁のガイドラインが利益準備金の積立基準を明確化しつつあるため、企業は継続的にその適用状況を監査・報告する必要がある。
×
続きを読むには確認が必要です