ROICの会計基準差異とは、企業が資本回転率(Return on Invested Capital)を算出する際に適用される会計基準の違いによって生じる数値的なばらつきを指す。
目次
概要
国内外で採用されている主な会計基準は、IFRSと米国GAAPが代表例である。両者は資産評価・減価償却方法、無形固定資産の処理、リース取引の認識タイミングなどにおいて異なるルールを設けている。その結果、同一企業でも財務諸表上の投下資本と利益が基準ごとに変動し、ROIC計算値に差異が生じる。会計基準差異は、国際的な投資判断や比較分析を行う際に不可欠な調整項目として位置付けられる。
役割と機能
投資家・アナリストは、企業の実質的な収益性を測るためにROICを参照する。会計基準差異が無視されると、国際比較や連結財務諸表の統合が不正確になり、投資判断に誤差が生じる。したがって、調整済みROICは「実質的な経営効率」を示す指標として機能し、企業価値評価(DCF分析やEV/EBITDA比較)における重要入力となる。また、会計基準差異の把握は、税務・リスク管理上も有用である。
特徴
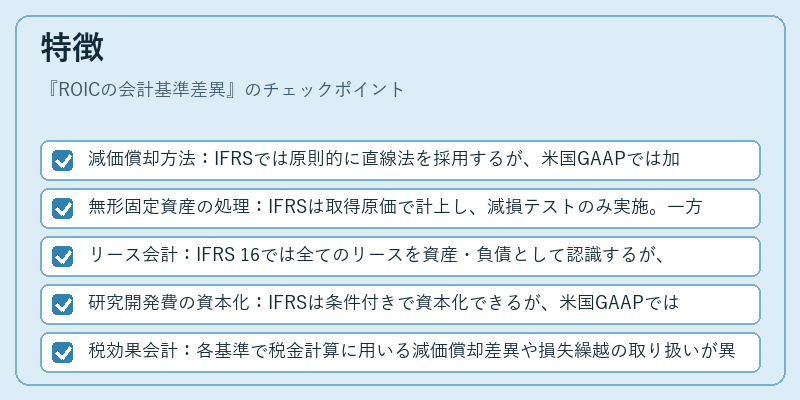
- 減価償却方法:IFRSでは原則的に直線法を採用するが、米国GAAPでは加速減価償却(MACRS)が許容される。
- 無形固定資産の処理:IFRSは取得原価で計上し、減損テストのみ実施。一方米国GAAPは一定期間ごとに償却を行う場合がある。
- リース会計:IFRS 16では全てのリースを資産・負債として認識するが、米国GAAP(ASC 842)も同様だが、初期費用の扱いに差異が残る。
- 研究開発費の資本化:IFRSは条件付きで資本化できるが、米国GAAPでは原則として経費計上となる。
- 税効果会計:各基準で税金計算に用いる減価償却差異や損失繰越の取り扱いが異なるため、ROICの税前・税後調整に影響を与える。
現在の位置づけ
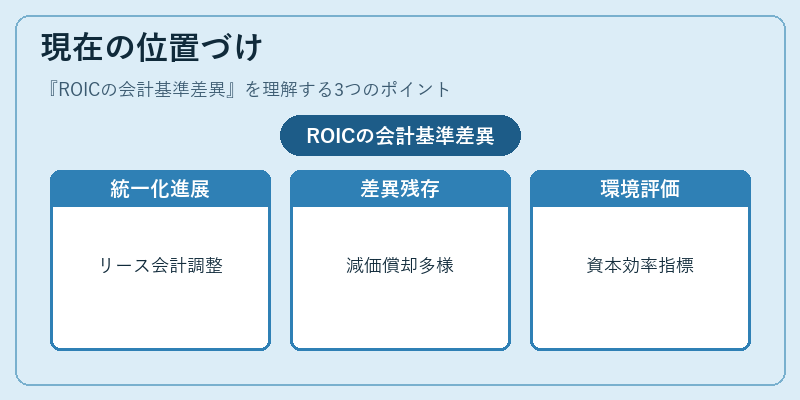
グローバル資本市場では企業統合・M&Aの頻度増加とともに、国境を超えた財務比較が不可欠になっている。IFRS 16やASC 842といったリース会計の統一化努力は進行中だが、減価償却方法や無形固定資産の扱いなどには未だ差異が残る。そのため、多国籍企業は「調整済みROIC」の開示を義務付けられるケースが増加し、投資家は基準差異に対するリスク調整を行うようになっている。さらに、ESG評価やサステナビリティ報告の中で、資本効率性指標としてROICが重要視される傾向も強まっている。
×
続きを読むには確認が必要です