ROICとIRR比較とは、企業の投資効率を評価する際に、ROIC(Return on Invested Capital)とIRR(Internal Rate of Return)の二つの指標を相互に検討し、どちらがより適切かを判断する手法である。
目次
概要
ROICは企業が投資した総資本に対して得られる利益率を示す。IRRはプロジェクトや投資案件のキャッシュフローから算出される内部収益率で、割引率として機能する。両指標とも投資判断に不可欠だが、計算対象と目的が異なるため比較が必要となる。
役割と機能
- ROICは資本構成を考慮しつつ、企業全体の収益性を測定する。資本コストとの比較で経営効率を評価できる。
- IRRは個別プロジェクトのキャッシュフローに焦点を当て、投資回転期間やリスク調整後の期待利益を把握する。
企業はM&A・新規事業立ち上げ時に両指標を併用し、資本配分の最適化と投資判断の正確性を高める。
特徴
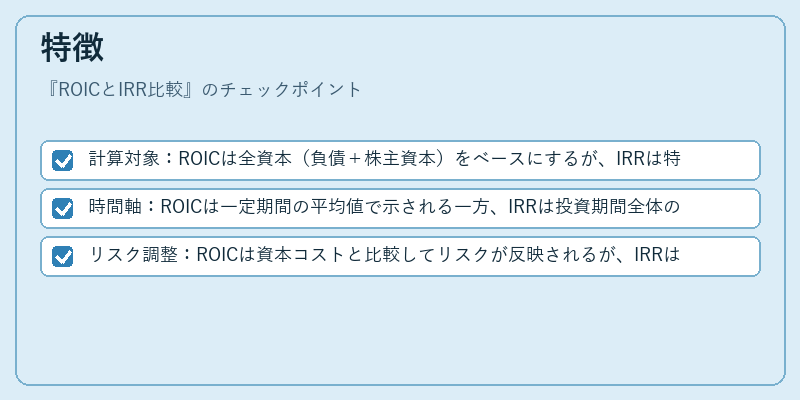
- 計算対象:ROICは全資本(負債+株主資本)をベースにするが、IRRは特定プロジェクトのキャッシュフローのみ。
- 時間軸:ROICは一定期間の平均値で示される一方、IRRは投資期間全体の内部収益率を表す。
- リスク調整:ROICは資本コストと比較してリスクが反映されるが、IRRはキャッシュフロー自体に組み込まれたリスク要因のみ。
現在の位置づけ
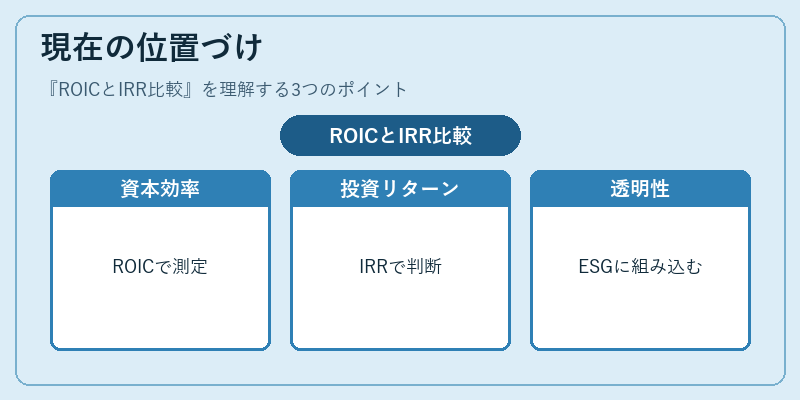
近年、企業価値評価ではROICをベースにしたEVA(Economic Value Added)が重視される一方、IRRは投資案件レベルで依然として不可欠。規制当局は透明性向上のため、ROICやIRRの開示を推奨しており、ESG評価にも組み込まれるケースが増えている。両指標の併用により、資本効率と投資リターンのバランスを総合的に判断できる環境が整いつつある。
×
続きを読むには確認が必要です