ROICの税率調整とは、企業が投資した資本に対して得られる利益を計算する際、実際に課される法人税率を考慮し、純粋な営業収益ではなく税引後の利益で評価する手法である。
目次
概要
ROIC(Return on Invested Capital)は投資家が企業に投入した資本に対してどれだけ効率的に利益を上げているかを示す指標だ。従来は営業利益やNOPAT(Net Operating Profit After Tax)を用いて算出されることが多いが、税率調整を行わない場合、企業の実際の税負担差異が評価に影響を与える可能性がある。税率調整は、各国・業種で適用される法人税率や課税対象範囲が異なるため、比較分析の精度向上と同時に投資判断の透明性を高める目的で発展した。
役割と機能
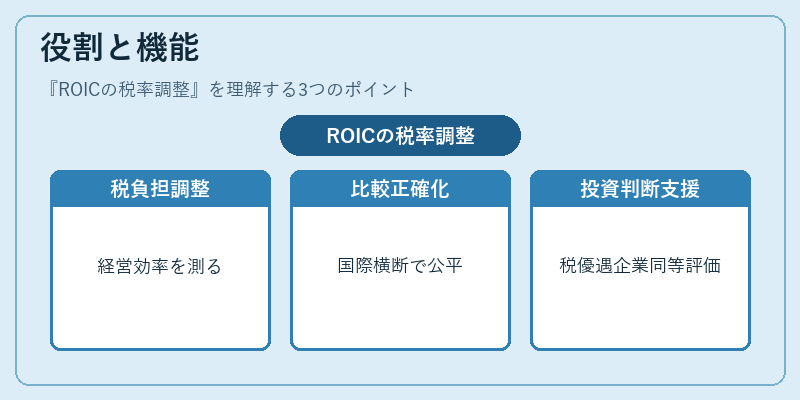
- 税負担の実態反映:企業ごとの法人税率差を除去し、純粋な経営効率を測定する。
- 比較分析の正確化:国際的・業種横断的にROICを比較する際に、公平性を担保する。
- 投資意思決定支援:税制優遇や減免措置がある企業とない企業を同等に評価し、投資先選択の客観基準とする。
- 経営改善指標として活用:税率調整後のROICが低い場合、税務戦略の見直しやキャッシュフロー構造の最適化を促す。
特徴
- 算出式
[
\text{ROIC}_{\text{tax-adjusted}} = \frac{\text{NOPAT} \times (1 - \text{実効税率})}{\text{Invested Capital}}
]
実効税率は、法人税・住民税・事業所税などを含む総合的な課税比率である。 - 非一律性:各国の税制や企業ごとの税務戦略(移転価格設定、減価償却方法等)が異なるため、実効税率は大きく変動する。
- データ要件の増加:正確な税率調整には、税金関連の詳細情報(法人税額、税務上の控除・優遇措置)を取得しやすい環境が必要である。
- 比較可能性の向上:同一指標内で異なる税負担を相殺できるため、業種間・国際的なROIC比較に最適。
現在の位置づけ
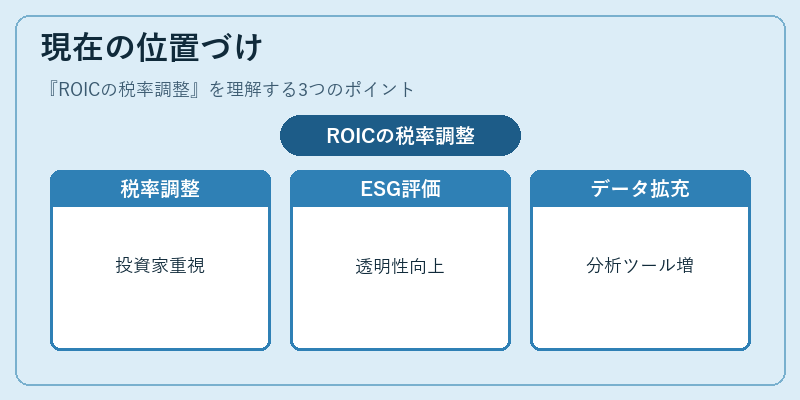
近年、グローバル化と税制改革(OECDのBEPSプロジェクトなど)が進展する中で、投資家は税率調整済みROICを重視する傾向が強まっている。特にESG投資やサステナビリティ評価では、税務上の透明性と持続可能な利益創出が重要視されるため、税率調整後のROICは企業価値評価の主要指標となりつつある。また、IFRS 15など収益認識基準の変更に伴い、税金計算の複雑化が進む中で、税率調整を組み込んだ財務分析ツールやデータプラットフォームが拡充されている。企業は自社のROICを正確に把握し、投資家コミュニケーションにおいて透明性を高めるために、この指標を積極的に活用している。
×
続きを読むには確認が必要です