自己資本比率の測定単位とは、企業が保有する自己資本(株主資本)を総資産または負債と比較して算出される指標の計算基準となる数値的表現である。
目次
概要
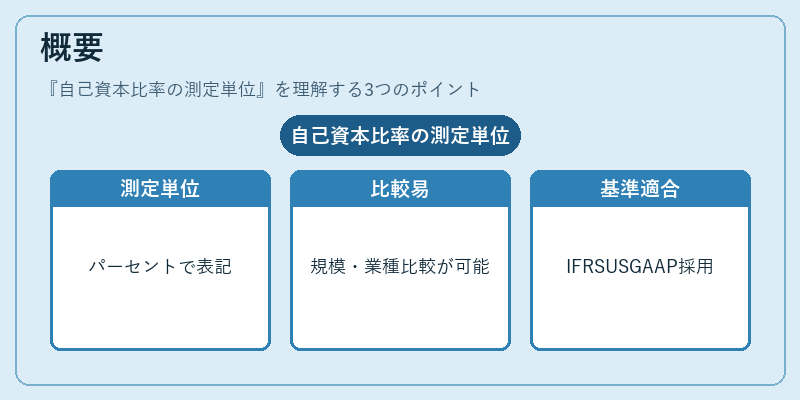
自己資本比率は、財務健全性やレバレッジ度合いを把握するために広く用いられる基本指標である。測定単位としては「パーセント(%)」が最も一般的であり、企業の貸借対照表上の自己資本と総資産との比率を示す。パーセント表記により、異なる規模や業種間での比較が容易になる。また、国際財務報告基準(IFRS)や米国会計原則(US GAAP)など各会計制度でも同様の単位を採用しているため、グローバルな投資家や規制機関との情報共有に適合する。測定単位は単なる数値表現であるが、企業内部ではリスク管理や資本政策策定の基礎データとして重要視される。
役割と機能
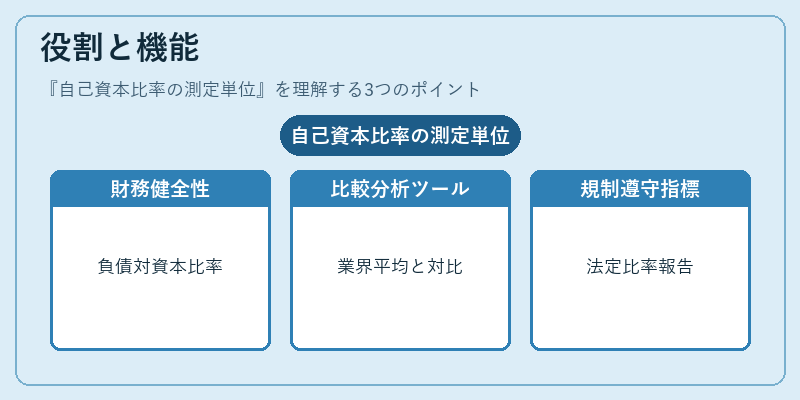
- 財務健全性評価:自己資本比率をパーセントで示すことで、負債に対する自社資本の割合が明確になり、倒産リスクや信用度合いを迅速に判断できる。
- 比較分析ツール:同業他社や業界平均と比較し、資本構成の優劣を定量的に評価する基準となる。
- 規制遵守指標:金融機関や保険会社などは、法定自己資本比率(例えばバリュエーション・レベル)をパーセントで報告し、監督当局の要件を満たす必要がある。
- 投資意思決定支援:投資家はパーセント表記による自己資本比率を参照し、企業の長期的な安定性や成長余地を評価する。
特徴
- 単位の一貫性:パーセント表記により、数値が相対的であることを即座に認識できる。
- 可搬性:国際会計基準や各国税務・監査制度で共通して採用されているため、跨境取引時の情報統合が容易。
- 解釈の明確化:数値が高いほど自己資本比率が良好と解釈される一方、過度に高い場合は成長投資余力が低下している可能性を示唆する。
現在の位置づけ
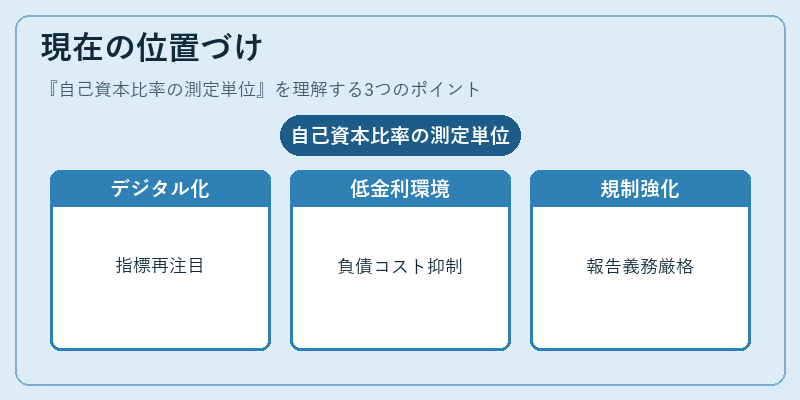
近年、デジタル化やESG(環境・社会・ガバナンス)への関心拡大に伴い、自己資本比率は単なる財務指標から企業価値評価の一部として再注目されている。特に、低金利環境下での負債コストが抑制される中、パーセント表記による自己資本比率は投資家に対してリスク調整後の収益性を示す重要な指標となっている。また、規制当局は金融危機以降、自己資本比率の最低基準を厳格化し、パーセント表記での報告義務を強化している。これにより、企業は財務レポートの透明性と比較可能性を高めるために、測定単位としてパーセントを継続的に採用している。
×
続きを読むには確認が必要です