プットオプション・インプライドボラティリティ相関-政治リスクとは、政治的出来事や政策変更が引き起こす市場不確実性を示す指標として、特定のプットオプションにおけるインプライドボラティリティと政治リスクとの統計的相関関係を測定したものである。
概要
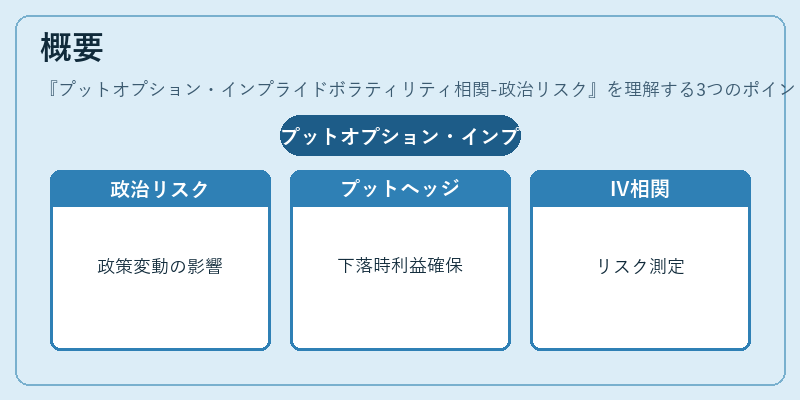
政治リスクは、政府の政策変更や選挙結果、地政学的不安などが資産価格に与える影響を指す概念である。プットオプションは下落時に利益を確保するヘッジ手段として広く利用されるため、そのインプライドボラティリティ(IV)は市場参加者のリスク期待度を反映する重要なパラメータとなる。政治リスクとIVとの相関を定量化することで、投資家は政策変動がオプション価格に与える影響を先行的に把握し、ヘッジ戦略やポートフォリオ構築の意思決定に活用できる。
この指標は、政治イベント前後でIVが急上昇するケースや、特定国・地域の不安定要因がIVを押し上げる傾向など、実務上観測されるパターンを統計的に捉えるために開発された。
役割と機能
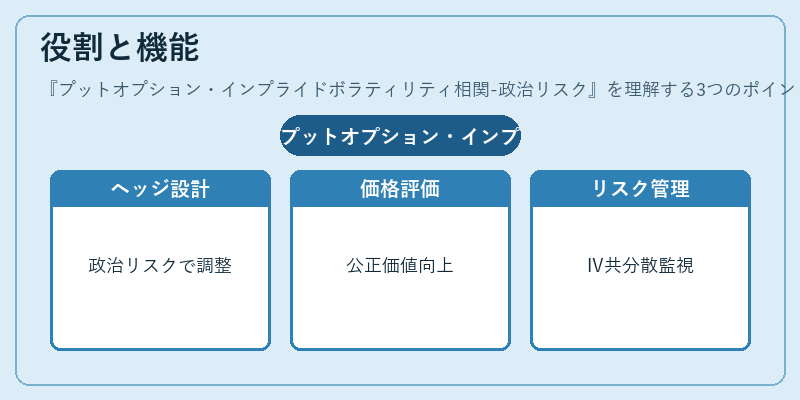
プットオプション・インプライドボラティリティ相関-政治リスクは、主に以下の場面で利用される。
1. ヘッジ設計:政治的ショックが予想される際、IV上昇を見越して保有ポジションを調整する。
2. 価格評価:オプションのベンチマークとして、政治リスク要因を組み込んだモデルを用いることで、公正価値算定精度が向上する。
3. リスク管理:ポートフォリオ全体の市場感応度を測る指標として、IVと政治リスクの共分散を監視し、バイナリー・ヘッジやストラドル戦略のパラメータ設定に反映する。
4. 投資判断:特定国・地域の政治情勢が安定しているか不安定かをIV変動で評価し、先物やETFへの配分決定に活用する。
特徴
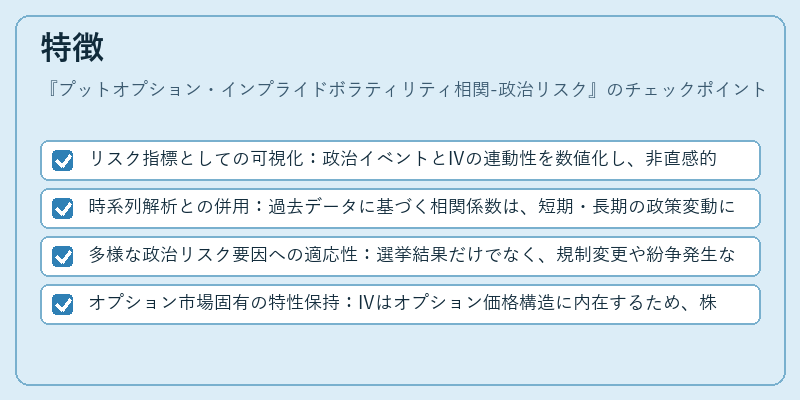
- リスク指標としての可視化:政治イベントとIVの連動性を数値化し、非直感的な市場反応を明示できる。
- 時系列解析との併用:過去データに基づく相関係数は、短期・長期の政策変動に対する敏感度を区別可能。
- 多様な政治リスク要因への適応性:選挙結果だけでなく、規制変更や紛争発生など幅広いイベントカテゴリを統合できる。
- オプション市場固有の特性保持:IVはオプション価格構造に内在するため、株価指数・金利・為替といった他資産クラスと比べて、政治リスクとの結び付きがより直接的である。
現在の位置づけ
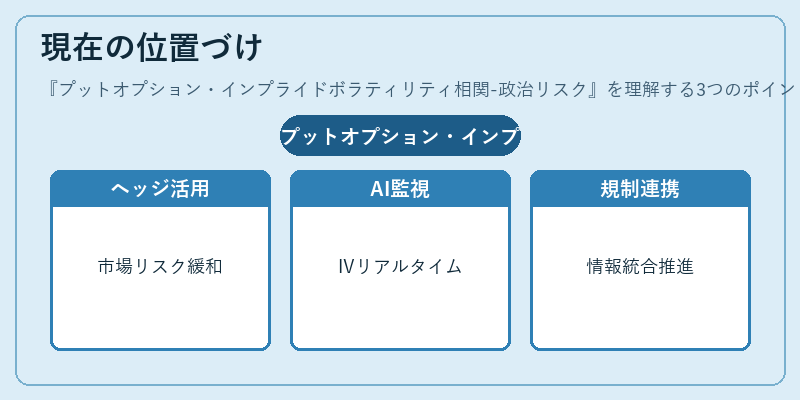
近年、グローバル化とデジタル情報流通の加速に伴い、政治不安定要因が市場価格へ即時に反映されるケースが増えている。そのため、プットオプション・インプライドボラティリティ相関-政治リスクは、機能的ヘッジやアービトラージ戦略の重要な入力変数として位置づけられている。
金融機関では、AIベースの時系列予測モデルと組み合わせてリアルタイムIVモニタリングを実施し、クレジットリスク評価・デリバティブ取引に統合されるケースが増加している。規制面では、金融庁やSECなどが市場透明性向上のためにオプション価格情報と政治イベントデータの連携を推進しつつあり、将来的には標準化されたリスク指標として定義・公表される可能性もある。
総じて、本指標は投資家が政治的不確実性を定量的に捉え、市場変動への備えを強化する上で不可欠なツールとなっている。
続きを読むには確認が必要です