プットオプションのマルチカレンシーとは、基礎資産と権利行使価格が複数通貨で設定されるデリバティブ商品である。
目次
概要
国際的な投資環境において、資産や負債は異なる通貨で評価されることが多い。従来の単一通貨プットオプションでは、基礎資産と権利行使価格が同一通貨であるため、為替変動リスクを完全にヘッジできないケースが存在する。このような課題を解決するために開発されたのがマルチカレンシー構造であり、為替レートと金利差を組み合わせて複数通貨間の価値移転を可能にした。
役割と機能
企業の資本調達や投資家のポートフォリオ管理において、マルチカレンシー・プットは為替変動による損失を限定する手段として活用される。具体的には、外貨建て債券を保有する企業が自国通貨での資金調達コスト上昇に備えるため、または海外株式投資家が為替リスクヘッジを行う際に利用される。また、権利行使価格が複数通貨で設定されていることで、受取側は自国通貨か外貨のどちらで受け取りたいか選択できる柔軟性も提供する。
特徴
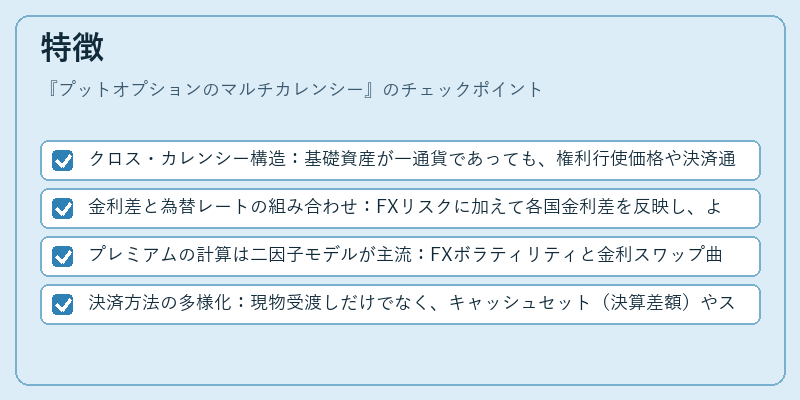
- クロス・カレンシー構造:基礎資産が一通貨であっても、権利行使価格や決済通貨が別の通貨になるケースが多い。
- 金利差と為替レートの組み合わせ:FXリスクに加えて各国金利差を反映し、より正確なヘッジ効果を実現。
- プレミアムの計算は二因子モデルが主流:FXボラティリティと金利スワップ曲線を同時に考慮する必要性から、単純なブラック・ショールズよりも複雑。
- 決済方法の多様化:現物受渡しだけでなく、キャッシュセット(決算差額)やスワップ的な構造が選択可能。
現在の位置づけ
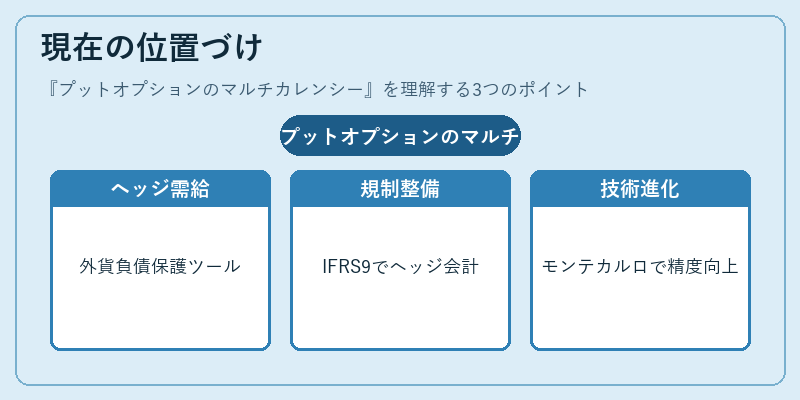
近年のグローバル資本市場では、為替ヘッジを組み込んだデリバティブ需要が拡大している。マルチカレンシー・プットは、その中でも特に外貨建て負債や海外投資を保有する機関投資家にとって不可欠なツールとなっている。規制面では、IFRS 9の金融商品分類基準によりヘッジ会計適用が明確化され、企業はリスク管理方針を整備しやすくなった。また、近年導入されたマルチファクターモデルや数値解析手法(モンテカルロシミュレーション)により、価格設定とリスク評価の精度が向上している。市場規模は依然として限定的だが、特定業界(石油・ガス、航空、貿易金融等)のヘッジ需要が増加するにつれ、流動性も拡大傾向にある。
×
続きを読むには確認が必要です