予定利率リスク調整ディスカウントとは、保険会社が将来のキャッシュフローを現在価値に換算する際に、予定利率(投資収益率や費用率などの予測値)の不確実性を考慮して適用される割引率である。
概要
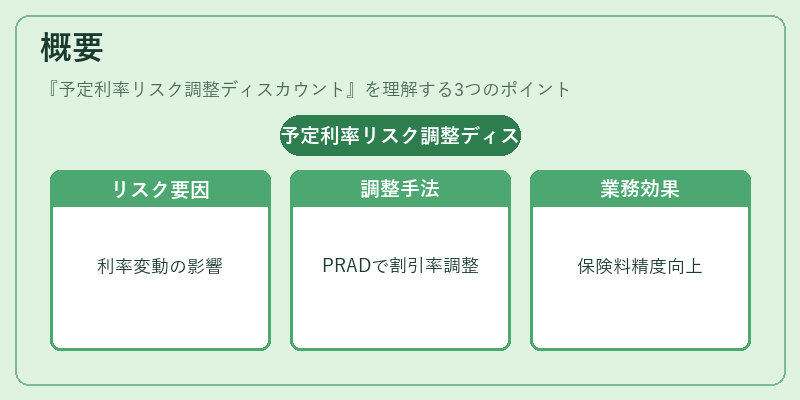
保険契約では、死亡・疾病リスクだけでなく、金融市場の変動によって予定利率が大きくずれる可能性があります。従来は単一の基準割引率を使用して将来価値を算定しましたが、実際には投資収益や費用構造が予測と乖離するリスクが存在します。そのため、予定利率に伴う不確実性を反映させる必要が生じ、予定利率リスク調整ディスカウント(PRAD)が導入されました。PRADは、将来のキャッシュフローをより現実的に評価することで、準備金や保険料設定の精度向上を図ります。
役割と機能
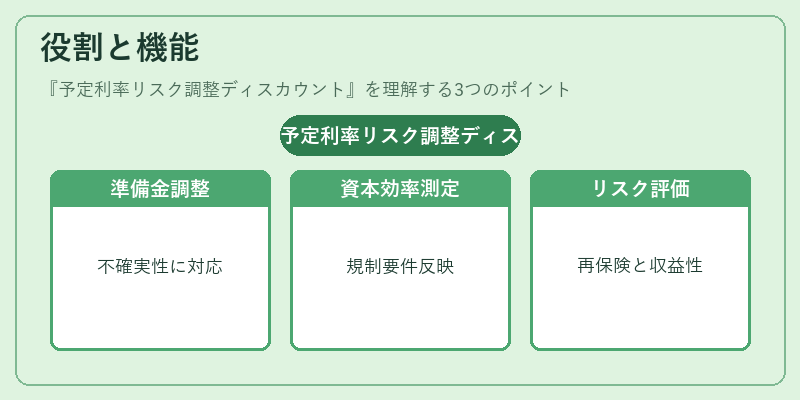
- リザーブ計算:終身保険・養老保険の死亡率・費用率などの将来予測値が不確実な場合に、PRADを適用して準備金額を調整します。
- ソルベンシーマージン評価:規制要件(例:Solvency II)で求められる資本要求額を算定する際、予定利率のリスクが反映されるため、保険会社の資本効率を正確に測定できます。
- 再保険プール管理:再保険契約におけるキャッシュフロー予測の不確実性を評価し、適切なプレミアム設定やリスク分散戦略を策定します。
- コンバインドレシオ分析:損害率と費用率の組み合わせを評価する際に、予定利率の変動が収益性に与える影響を考慮し、経営判断に活用されます。
特徴
| 観点 | 内容 |
|---|---|
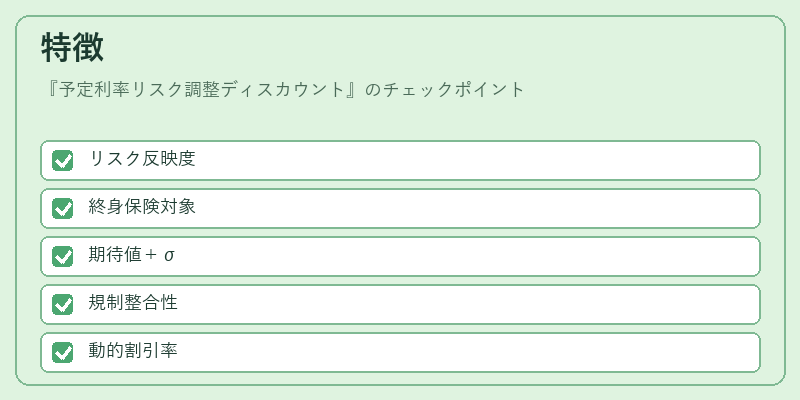
| リスク反映度 | 予定利率の不確実性(投資収益・費用率)を定量化し、割引率に組み込む。従来の固定割引率よりも動的である。 |
| 適用範囲 | 終身保険・養老保険・収入保障保険など、長期キャッシュフローが主要な商品群。 |
| 計算手法 | 期待値ベースの割引率に加え、標準偏差や共分散を用いたリスクプレミアムを上乗せする方法が一般的。 |
| 規制対応 | Solvency II の「Expected Loss」枠組みと整合性を保ちつつ、監督機関の指導に応じて調整可能。 |
PRADは単なる割引率ではなく、将来予測値の不確実性を直接的に資本やリザーブ計算へ反映させる手段である点が特徴です。
現在の位置づけ
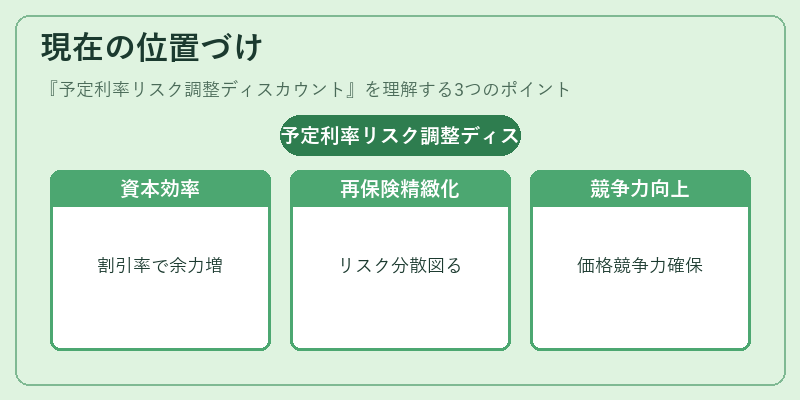
近年、金融市場のボラティリティ増大と低金利環境の継続化により、予定利率の予測誤差は重要なリスク要因となっています。保険会社はPRADを活用して、以下のような課題に対応しています。
- 資本効率の最適化:リスク調整後の割引率により、必要資本を過大評価せずに済むため、投資余力が増加します。
- 再保険戦略の精緻化:再保険プールでのキャッシュフロー不確実性を定量的に把握し、適切なリスク分散を図ります。
- 市場競争力向上:プレミアム設定や解約返戻金計算にPRADを取り入れることで、価格競争力と収益性の両立が可能です。
また、監督機関はPRADの導入を推奨しつつ、適用方法の透明性と一貫性を重視しています。今後はデータ解析技術やモンテカルロシミュレーションの進展により、予定利率リスク調整ディスカウントの精度がさらに向上する見込みです。
続きを読むには確認が必要です