事業別金融商品評価差額率とは、企業が保有する金融商品の公正価値と帳簿価額との差額を、その事業単位の売上高や資産規模で割った比率であり、各事業部門における金融資産の評価変動リスクを定量化した指標である。
目次
概要
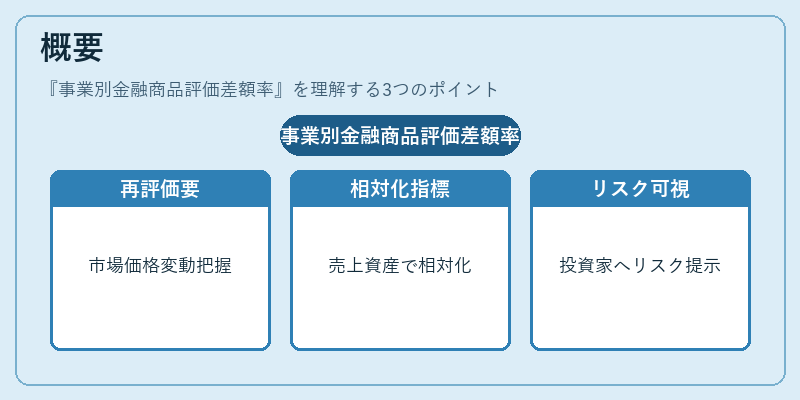
公正価値会計が導入されて以降、金融商品は市場価格に応じて再評価されるようになった。これに伴い、事業単位ごとに評価差額の影響を把握する必要性が高まった。事業別金融商品評価差額率は、事業部門ごとの評価変動を売上や資産規模で相対化し、経営層や投資家に対してリスクの大きさを可視化するために生まれた。
役割と機能
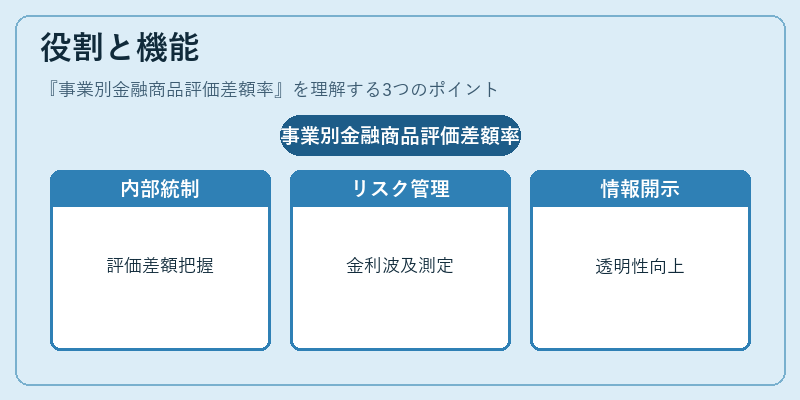
- 内部統制:事業部門ごとの評価差額を監査・管理会計で把握し、異常値の早期発見や改善策立案に活用。
- リスクマネジメント:金利変動や為替レートの影響がどの事業に多く波及するかを定量的に示すことで、ヘッジ戦略の設計に寄与。
- 投資家情報開示:財務諸表注記やIR資料で公正価値変動の内訳を提示し、透明性を高める。
特徴
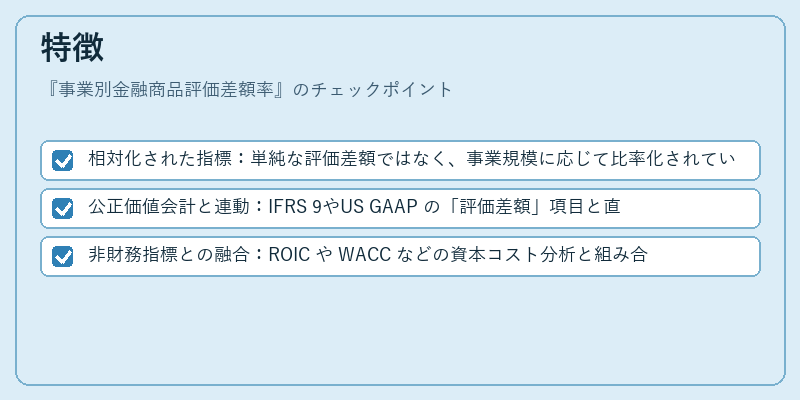
- 相対化された指標:単純な評価差額ではなく、事業規模に応じて比率化されているため、部門間比較が容易。
- 公正価値会計と連動:IFRS 9やUS GAAP の「評価差額」項目と直接関連し、国際基準への適合性を担保。
- 非財務指標との融合:ROIC や WACC などの資本コスト分析と組み合わせることで、資産配分の最適化に寄与。
現在の位置づけ
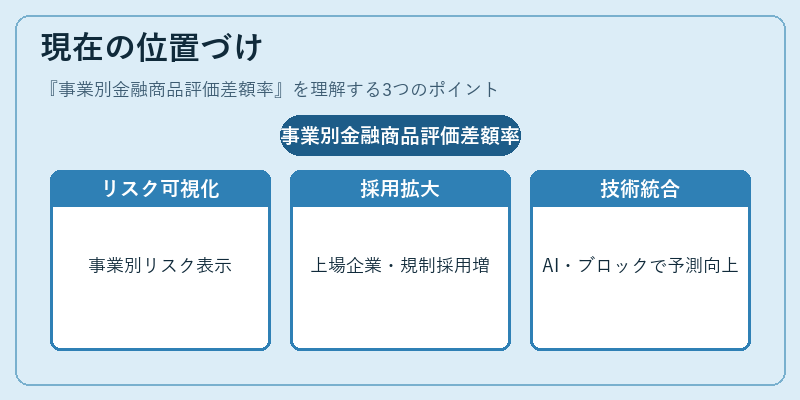
金融商品評価差額率は、特に市場変動が激しい環境下で事業単位ごとのリスクを可視化する重要指標として認識されている。多くの上場企業が経営会議や投資家向け資料で採用し、規制当局も開示要件に組み込む動きが見られる。また、データ分析ツールと連携してリアルタイムモニタリングを実現するケースも増加。今後はAI 解析やブロックチェーン技術との統合によって、評価差額の予測精度向上や透明性確保が期待される。
×
続きを読むには確認が必要です