事業別当期純利益率とは、各事業部門が一定期間に計上した当期純利益を、その事業の売上高で割った比率である。
概要
事業別当期純利益率は、企業内部で事業単位ごとの収益性を把握するために導入された指標である。会計基準(IFRS・日本会計基準)では連結損益計算書の中で「売上高」「営業利益」「経常利益」「当期純利益」の項目が明示されているが、事業別に分解することで各部門のコスト構造や価格戦略を可視化できる。企業はこの指標を用いて資源配分判断や投資計画策定に活用し、経営層と株主・アナリストとの情報共有基盤として機能する。
役割と機能
事業別当期純利益率は、以下のような場面で重要となる。
- 部門評価:同一企業内でも製造部門とサービス部門では原価構造が異なるため、単に売上高だけを比較すると誤解が生じやすい。純利益率は実質的な収益力を示し、優先投資対象の判断材料となる。
- 価格戦略検証:新商品の導入時に設定した販売価格が期待どおりの利益率を確保できているかを即座に確認できる。
- 業界比較:同業他社と事業別で比較することで、競争優位性や市場シェア拡大の余地を把握できる。
特徴
- 利益構造の透明化:売上高に対して当期純利益がどれだけ寄与しているかを数値化し、コスト削減効果を測定できる。
- 複数事業の統合管理:企業買収やM&A後に新規事業を既存構造と比較する際に有効である。
- 会計基準の一貫性:IFRSや日本会計基準においても「当期純利益」は算定方法が明確化されているため、異なる期間・地域間での比較が可能。
現在の位置づけ
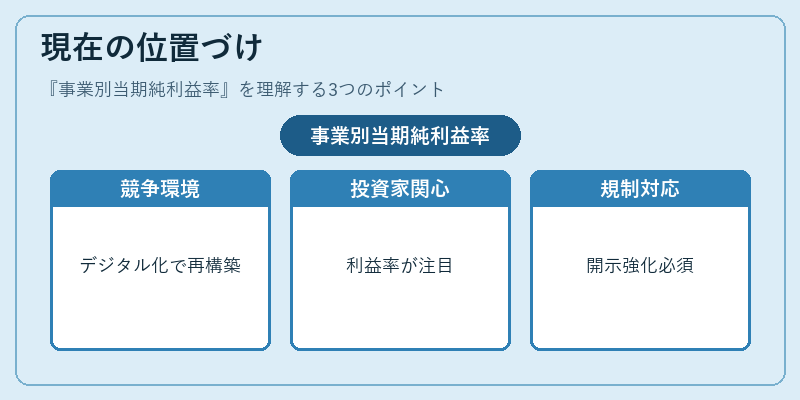
近年、グローバルな競争環境とデジタルトランスフォーメーションの進展に伴い、企業は事業ポートフォリオを再構築している。事業別当期純利益率は、その評価指標として投資家やアナリストから高い関心を集めており、上場企業の開示情報でも必須項目となっている。また、ESG(環境・社会・ガバナンス)報告においても事業単位での収益性が重要視されるため、統計的な分析手法と組み合わせて使用されるケースが増えている。規制面では、証券取引所や金融庁が「内部管理体制」や「リスク情報開示」の一環として事業別利益率の報告を推奨しており、企業はこれに応じた会計処理と情報開示を強化している。
続きを読むには確認が必要です