信用金庫統合とは、複数の信用金庫が資本・業務を統合し、規模拡大と安定性向上を図る制度的枠組みである。
目次
概要
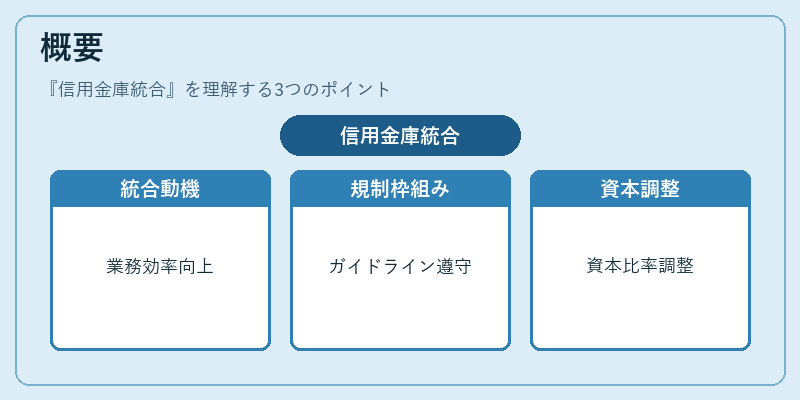
信用金庫は地域住民を主な顧客に持つ非営利金融機関であり、預金保険や自己資本比率の規制が強化される中、業務効率とリスク分散の必要性から統合が検討されている。制度的には金融庁が定める「信用金庫統合ガイドライン」に基づき、組織再編・資本調整を行う。
役割と機能
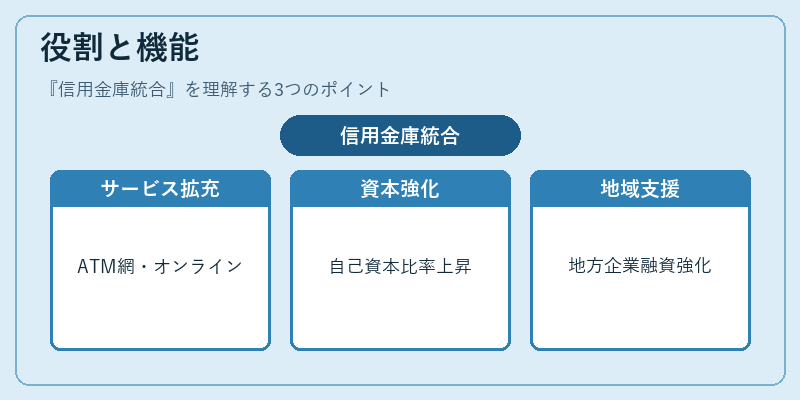
統合により、預金者は広範なATM網やオンラインサービスへアクセスでき、同時に貸出先の多様化が実現する。規模拡大によって自己資本比率を向上させ、バーゼル合意等の国際基準への適合が容易になる。また、地域経済への貢献度を高めるため、地方企業への融資体制も強化される。
特徴
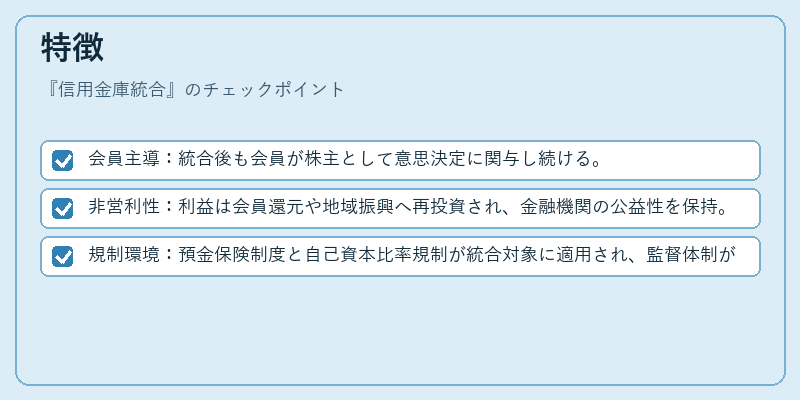
- 会員主導:統合後も会員が株主として意思決定に関与し続ける。
- 非営利性:利益は会員還元や地域振興へ再投資され、金融機関の公益性を保持。
- 規制環境:預金保険制度と自己資本比率規制が統合対象に適用され、監督体制が一元化される。
現在の位置づけ
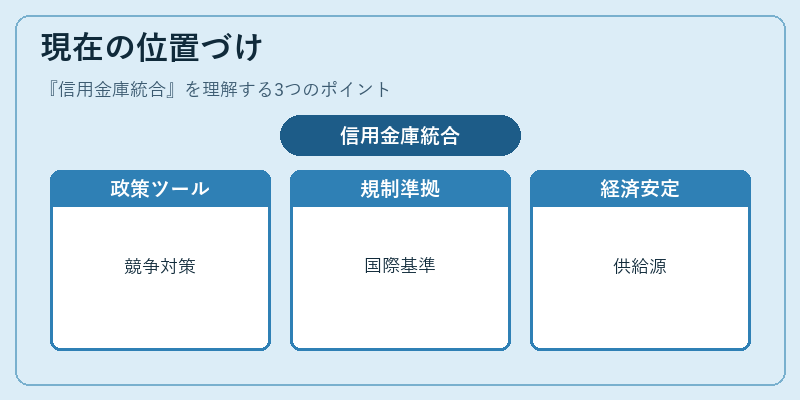
近年、地方金融機関の競争激化とデジタルバンキングの普及を背景に、信用金庫統合は重要な政策ツールとして位置付けられている。金融庁は統合手続きの透明性確保と会員保護を重視しつつ、FSAやFSBが推進する国際規制への準拠を促している。結果として、統合済み信用金庫は地方経済への安定供給源として、またグローバルな金融基準に対応できる実力ある機関へと変貌を遂げつつある。
×
続きを読むには確認が必要です