所得税申告期限とは、個人が一年間に得た所得を国へ報告し、納付すべき税額を確定させるための法定締切日である。
目次
概要
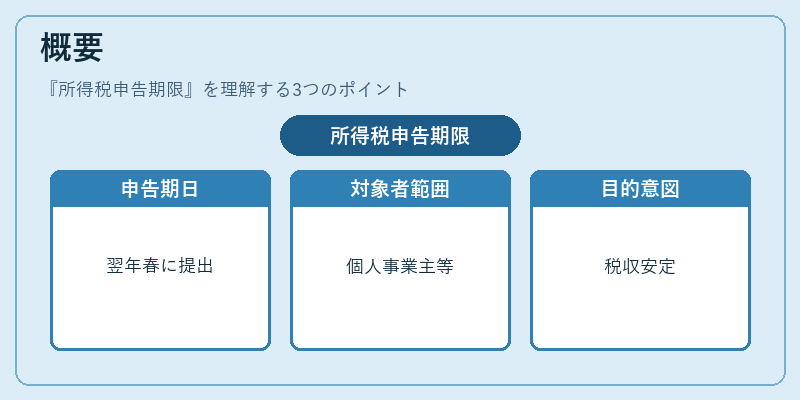
所得税は「課税対象期間(1月1日から12月31日)」に基づき計算されるが、実際の申告手続きは翌年の春に行われる。国税庁の規定により、確定申告書を提出しなければならない期限が設けられている。この期限は、課税所得の正確性と税収の安定確保を目的としており、個人事業主やフリーランス、給与所得者で年末調整が不十分なケースなどに適用される。
役割と機能
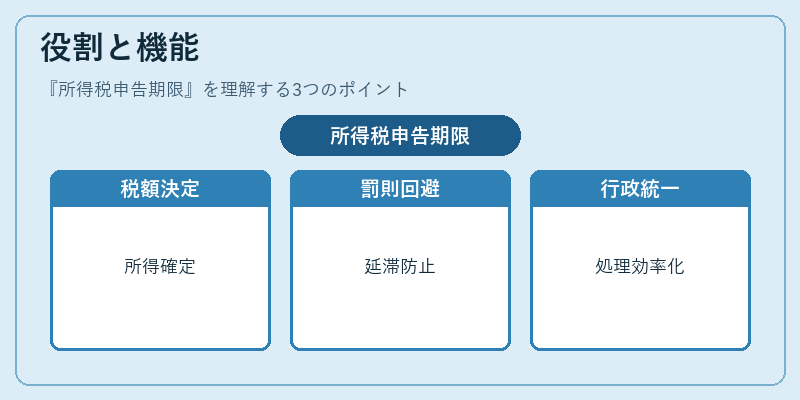
申告期限は、以下のような場面で重要な役割を果たす。
- 税額決定:期限までに提出された申告書から所得金額・控除額が確定し、納付べき税額が算出される。
- 罰則回避:遅延や未提出は延滞税・加算税の対象となり、期限内提出でこれらを回避できる。
- 行政手続きの統一化:国税庁が指定する期間に集中させることで、処理業務の効率化と監査の容易化を図る。
特徴
- 年初から翌年春までの長期サイクル:課税期間は1年間である一方、申告期限は翌年3月中旬に設定されている。
- 対象者の多様性:給与所得者(年末調整済み)から個人事業主、株式配当を受けた投資家まで幅広い層が該当する。
- 電子申告の普及:e‑Tax(国税庁のオンラインシステム)により、紙媒体でなくデジタルで提出できるようになった点が特徴的である。
現在の位置づけ
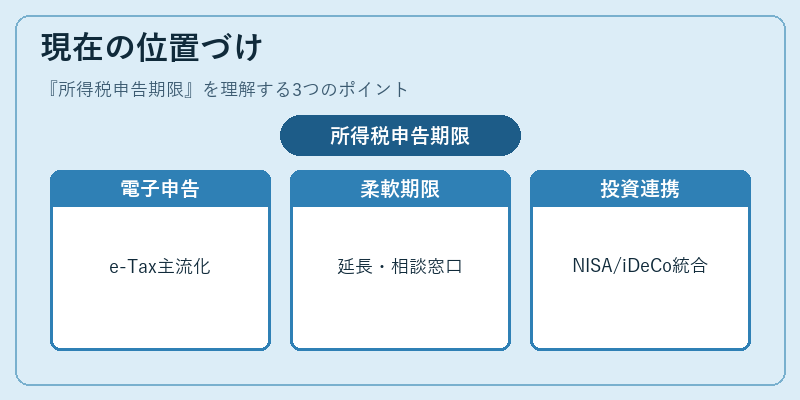
近年では、行政手続きの電子化が進展し、e‑Taxを利用した確定申告が主流となっている。また、新型コロナウイルス感染拡大に伴い、国税庁は期限延長やオンライン相談窓口の設置など柔軟な対応を実施。さらに、所得税法改正による控除項目の追加や、NISA・iDeCo等の投資制度との連携が進むことで、申告期限自体は固定されているものの、その内容と手続き方法に変化が見られる。これにより、個人納税者はより迅速かつ正確な申告を行うことが可能となっている。
×
続きを読むには確認が必要です