SOFRベース債券リスクとは、米国のセキュリティ・オーバーナイト・ファンドレート(SOFR)を基準金利として発行される債券に伴う金利変動リスクである。
目次
概要
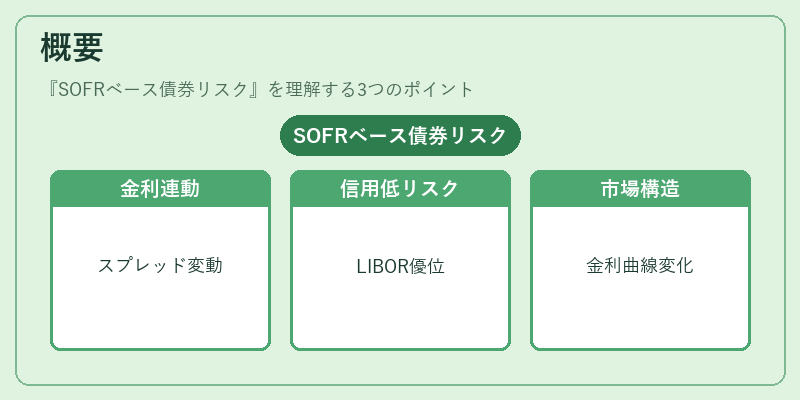
SOFRは米国財務省が管理する無担保貸付市場の実質的な金利を反映し、LIBORと比べて信用リスクが極めて低いことから、金融機関や投資家に広く採用されるようになった。SOFRベース債券は、この基準金利に連動するため、金利スプレッドの変動や市場全体の金利構造の変化が直接的にリスク要因となる。
役割と機能
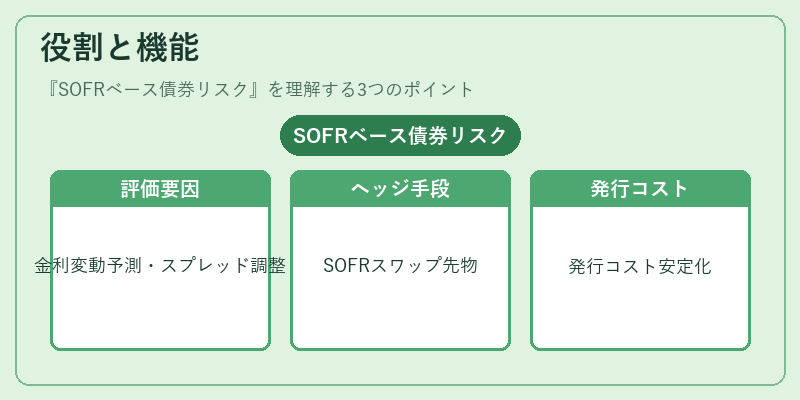
投資家はSOFRベース債券を評価する際、基準金利の変動予測とそれに伴うスプレッド拡大・縮小を考慮し、ポートフォリオ全体の金利感応度(デュレーション)やコンベクシティを調整する。ヘッジ手段としては、SOFR連動スワップや先物を利用して金利変動リスクを低減させるケースが多い。また、企業は発行コストの安定化を図るためにSOFRベース債券を選択する。
特徴
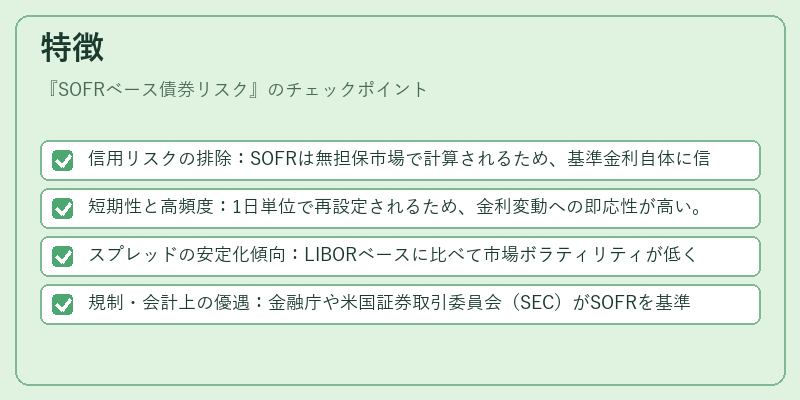
- 信用リスクの排除:SOFRは無担保市場で計算されるため、基準金利自体に信用プレミアムが含まれない。
- 短期性と高頻度:1日単位で再設定されるため、金利変動への即応性が高い。
- スプレッドの安定化傾向:LIBORベースに比べて市場ボラティリティが低く、スプレッド拡大幅が抑えられる。
- 規制・会計上の優遇:金融庁や米国証券取引委員会(SEC)がSOFRを基準金利として推奨しているため、報告義務やリスク管理フレームワークに組み込みやすい。
現在の位置づけ
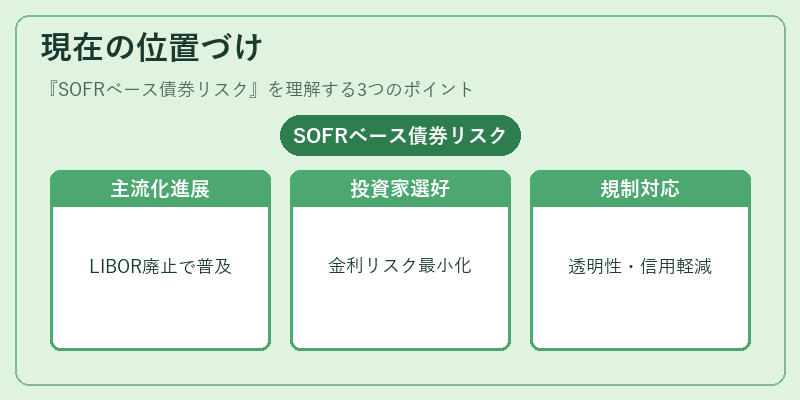
近年、LIBOR廃止スケジュールの進行とともに、SOFRベース債券は企業社債市場で主流となりつつある。特に投資信託や機関投資家が金利リスクを最小化するためにSOFR連動商品を選好し、デュレーション管理の一環として活用している。規制当局はSOFRベース債券を含む金融商品の透明性向上と信用リスク軽減を目的に、報告基準やリスク開示要件を整備中である。結果として、SOFRベース債券リスクは従来のLIBORベースリスクよりも安定的かつ予測しやすい性格が評価されている。
×
続きを読むには確認が必要です