Regulatory VaRとは、金融機関が法規制上の資本要件を算定するために用いるバリュー・アット・リスク(VaR)の一形態である。
概要
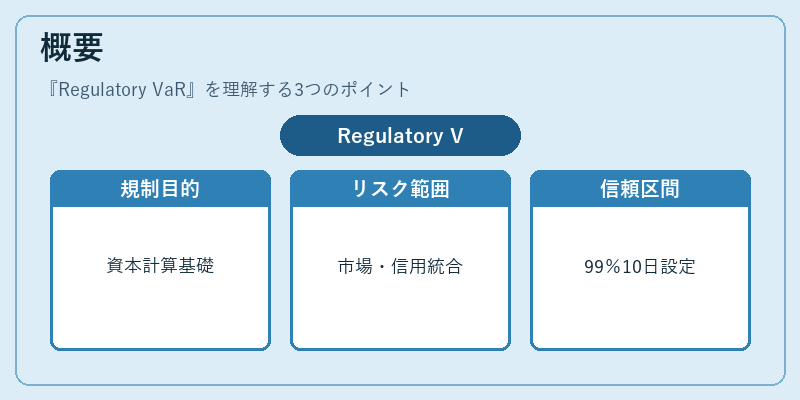
Regulatory VaRは、国際的な銀行規制枠組み(主にベースルズ協議)に基づき、金融機関の市場リスクを定量化し、必要資本額を算出するために設計された指標である。従来の市場VaRは投資家やアクティブマネージャーがポートフォリオのリスク管理に利用することが多い一方、Regulatory VaRは監督機関が金融システム全体の安定性を確保するために採用される。規制当局は、一定期間(例:10営業日)と高信頼区間(例:99%)で損失上限を設定し、その値を資本計算の基礎として使用する。また、Regulatory VaRは信用リスクや流動性リスクなど非市場要因も統合的に評価するよう進化している。こうした背景から、Regulatory VaRは金融機関が法規制に準拠しつつ、資本を最適化するための核心指標となっている。
役割と機能
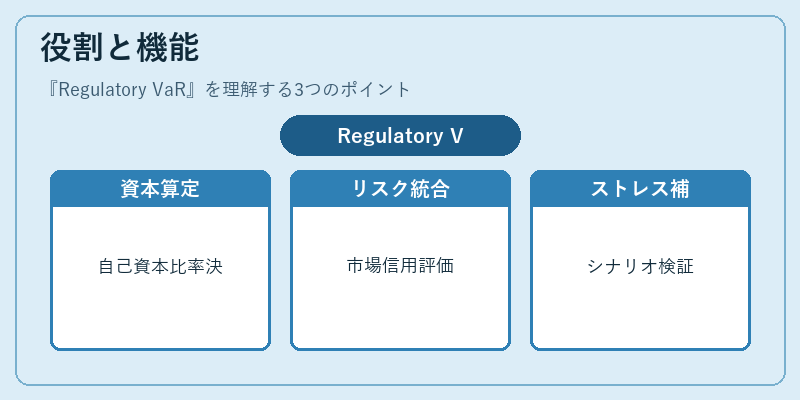
Regulatory VaRは主に以下の場面で活用される。
1. 資本要件算定:各種リスクウェイト計算の基礎として、必要な自己資本比率を決定する。
2. コンプライアンス報告:日次・週次で監督機関へ提出されるレポートに必須項目となり、規制遵守を証明する。
3. リスク管理統合:市場リスクと信用リスクの相互作用を評価し、総合的なリスク指標として内部統制に組み込まれる。
4. ストレステスト補完:規制VaRはシナリオベースのストレステスト結果と比較され、資本の過不足を検証する。
これらの機能により、Regulatory VaRは金融機関が市場変動に対して十分なバッファーを保持し、安定的に業務を継続できるよう支える。
特徴
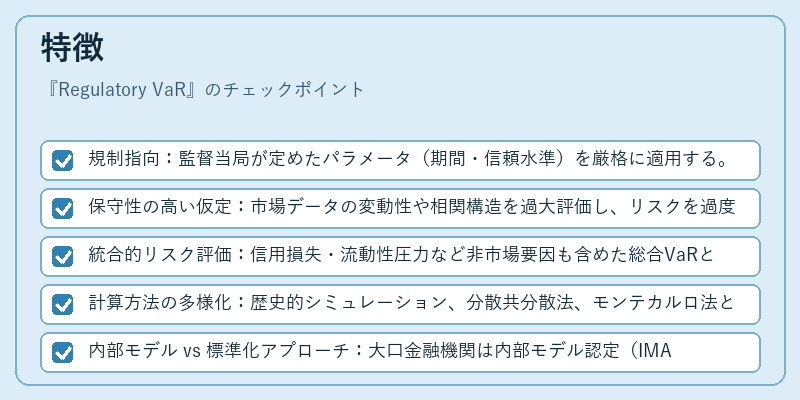
- 規制指向:監督当局が定めたパラメータ(期間・信頼水準)を厳格に適用する。
- 保守性の高い仮定:市場データの変動性や相関構造を過大評価し、リスクを過度に引き上げる傾向がある。
- 統合的リスク評価:信用損失・流動性圧力など非市場要因も含めた総合VaRとして設計されている。
- 計算方法の多様化:歴史的シミュレーション、分散共分散法、モンテカルロ法といった手法が選択可能だが、規制上は簡易化された標準モデルを優先するケースが多い。
- 内部モデル vs 標準化アプローチ:大口金融機関は内部モデル認定(IMA)により、自社のリスク構造に合わせたVaR算定方法を採用できる一方、標準化アプローチでは規制当局が提示する公式計算式を使用する。
これらの特徴は、Regulatory VaRが単なる市場リスク指標でなく、金融システム全体の安定性を担保するために設計された包括的な枠組みであることを示している。
現在の位置づけ
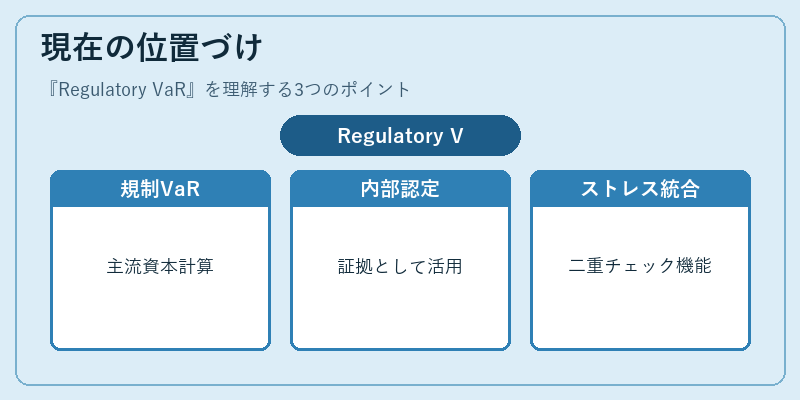
近年、ベースルズIVではVaRから期待ショート(Expected Shortfall, ES)への移行が議論されており、一部規制機関はES採用を検討している。しかし、多くの国でまだRegulatory VaRが主要な資本計算手段として残っている。
- 内部モデル認定:大手銀行や投資会社は、内部VaRモデルを監督当局に提出し、高いリスク調整後収益率を維持するための証拠として活用。
- ストレステスト統合:規制VaRはシナリオベースのストレステスト結果と組み合わせ、資本十分性評価における二重チェック機能を果たす。
- 市場慣行への影響:投資ファンドやヘッジファンドも、内部リスク管理でRegulatory VaRを参照し、外部監査・報告の一環として提示するケースが増加している。
総じて、Regulatory VaRは金融機関にとってコンプライアンス義務を果たす上で不可欠な指標であり、規制枠組みの変化や市場リスク構造の進化に応じて継続的に更新・改善が求められている。
続きを読むには確認が必要です