上場審査監査報告書とは、企業が株式を公開する際に、外部監査人が作成する財務諸表の適正性や内部統制の有効性についての意見を示す文書である。
目次
概要
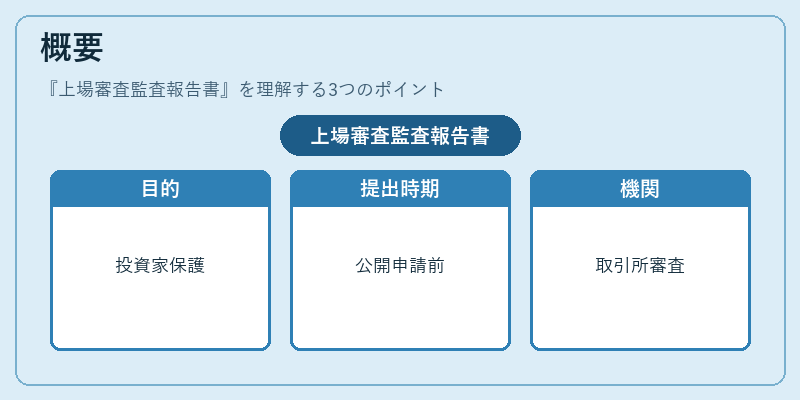
上場審査監査報告書は、証券取引所や金融庁などの規制機関が定める上場基準に従い、企業が公開市場へ参入する前に必ず提出される文書である。主な目的は、投資家保護と市場の透明性を確保することであり、企業側に対して財務情報の信頼性を担保させる役割を果たす。日本では、上場審査監査報告書が提出されて初めて株式公開申請が正式に受理され、上場審査プロセスへ進むことができる。
役割と機能
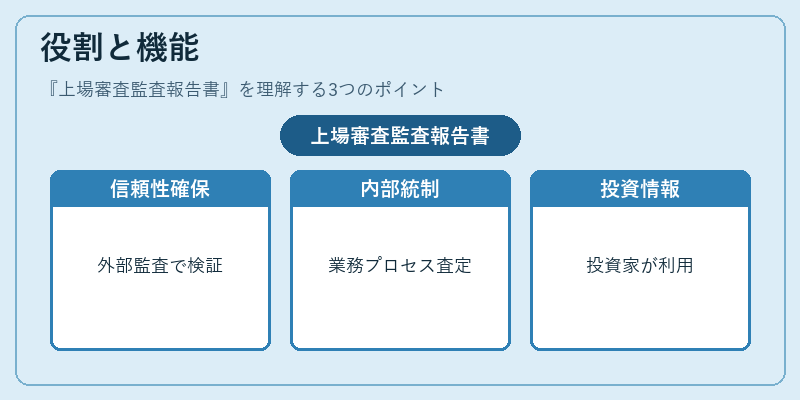
- 情報開示の信頼性確保 – 外部監査人が財務諸表を独立して検証し、会計基準に沿っているかどうかを判断する。
- 内部統制評価 – 企業の業務プロセスやリスク管理体制が適切に機能しているかを査定し、不正防止策の有効性を検証する。
- 上場審査基準への適合判定 – 上場審査委員会が報告書を参考に、企業が上場要件(資本金規模や利益水準など)を満たしているか判断する。
- 投資家情報提供 – 公開市場の参加者は報告書を閲覧し、企業価値評価の根拠として利用できる。
特徴
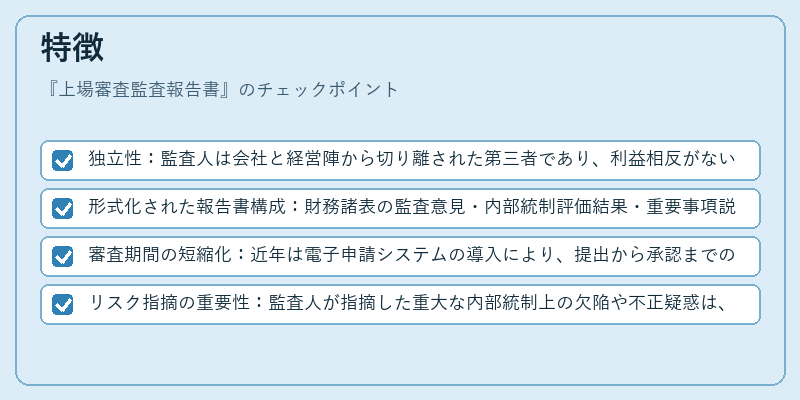
- 独立性:監査人は会社と経営陣から切り離された第三者であり、利益相反がないことが前提。
- 形式化された報告書構成:財務諸表の監査意見・内部統制評価結果・重要事項説明など、規定項目に沿って作成される。
- 審査期間の短縮化:近年は電子申請システムの導入により、提出から承認までの時間が短縮されている。
- リスク指摘の重要性:監査人が指摘した重大な内部統制上の欠陥や不正疑惑は、上場審査委員会で重点的に検討される。
現在の位置づけ
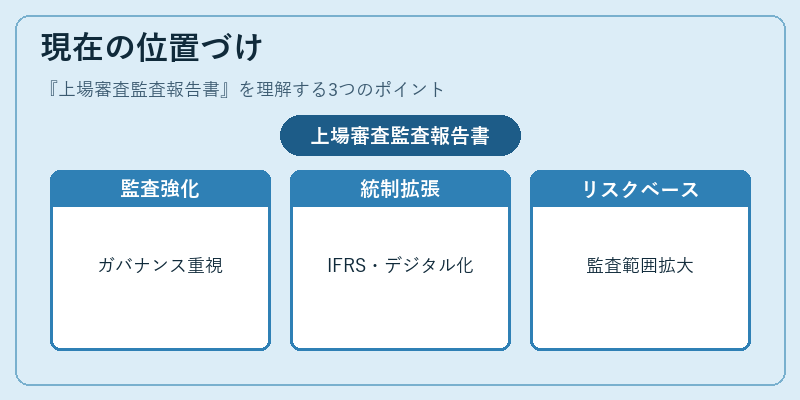
近年では企業ガバナンス強化と投資家保護の観点から、監査報告書に対する要求水準が高まっている。特に、国際財務報告基準(IFRS)への移行やデジタル化による業務プロセス管理の高度化に伴い、内部統制評価項目も拡充されている。また、過去の不正事例を受け、監査人の職務範囲が広がり、リスクベースの監査手法が採用されるケースが増えている。これらの動向は、上場審査監査報告書が単なる形式的な提出物ではなく、企業価値を正確に測定し投資家保護を実現するための重要なツールであることを示している。
×
続きを読むには確認が必要です