SOFR金利スワップリスク対策評価レポート指標とは、SOFRベースの金利スワップにおけるヘッジ効果を定量化し、残存リスクを測定するために使用される統計的指標である。
目次
概要
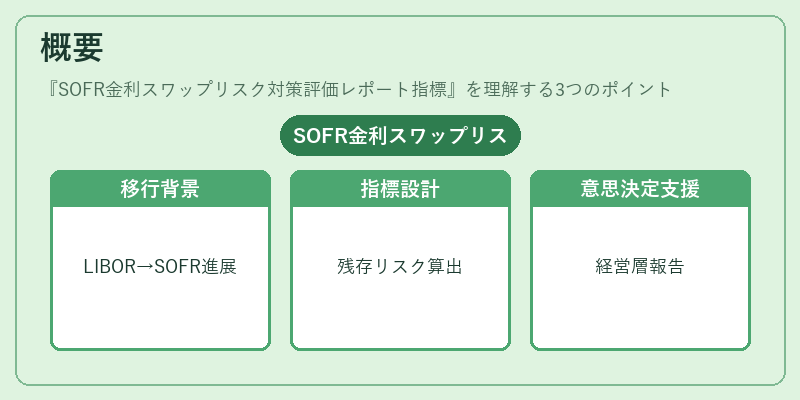
LIBORからSOFRへの移行が進む中、金融機関や企業は金利スワップのポジション管理を再設計している。SOFR金利スワップリスク対策評価レポート指標は、こうした新基準下でのヘッジ戦略の有効性を定量的に検証するために開発された。報告書形式で提示されることが多く、各期間・シナリオごとに残存リスク(VaRやCVaR)が算出され、経営層への意思決定支援を行う。
役割と機能
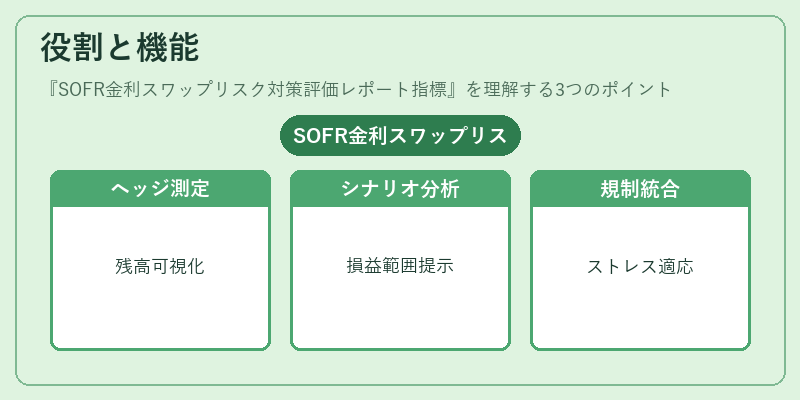
- ヘッジ効果測定:ポートフォリオ内のSOFRスワップのヘッジ比率を計算し、未ヘッジ残高を可視化する。
- シナリオ分析:金利変動シナリオ(上昇・下降)に対して損益曲線を生成し、潜在的な損失範囲を提示する。
- 規制対応:金融庁や各国の監督機関が要求するストレステスト基準に適合した指標として活用される。
- リスク管理統合:デュレーション・コンベクシティ分析と連携し、金利スワップ全体の市場リスクプロファイルを構築できる。
特徴
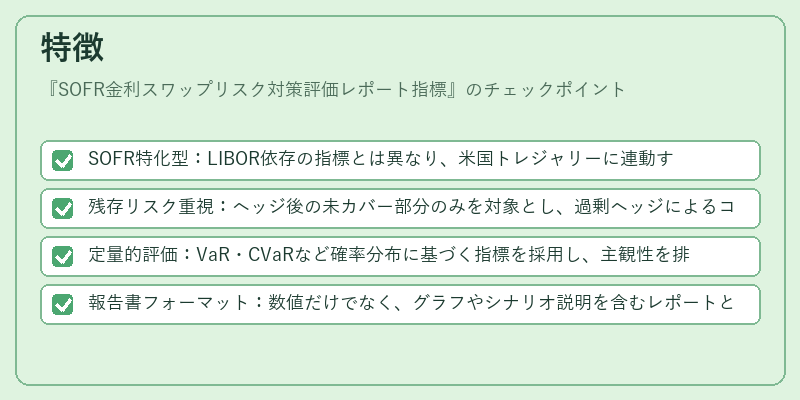
- SOFR特化型:LIBOR依存の指標とは異なり、米国トレジャリーに連動する無担保金利であるSOFRをベースとした計算式。
- 残存リスク重視:ヘッジ後の未カバー部分のみを対象とし、過剰ヘッジによるコスト増加を抑制。
- 定量的評価:VaR・CVaRなど確率分布に基づく指標を採用し、主観性を排除。
- 報告書フォーマット:数値だけでなく、グラフやシナリオ説明を含むレポートとして提供されるため、非専門部門への説明が容易。
現在の位置づけ
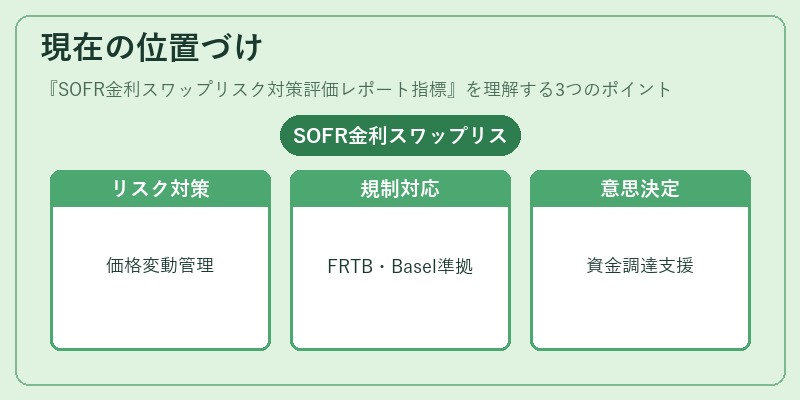
近年の金利上昇局面ではSOFRベーススワップの価格変動が顕著となり、ヘッジ戦略の再検討が不可欠になっている。金融機関はこの指標を用いてヘッジポジションの最適化とコスト管理を行い、規制要件(例えばFRTB・Basel III)への準拠も図っている。また、企業のキャッシュフロー予測や資金調達戦略においてもSOFR金利スワップリスク対策評価レポート指標が重要な意思決定ツールとして位置づけられている。
×
続きを読むには確認が必要です