SOX内部統制統制改善とは、米国のSarbanes‑Oxley法(SOX法)に基づき企業が財務報告の信頼性を確保するために実施する内部統制設計・運用・評価プロセスである。日本語圏では、特に上場会社や金融機関が米国会計基準と同等の厳格な統制を導入する際に用いられる。
目次
概要
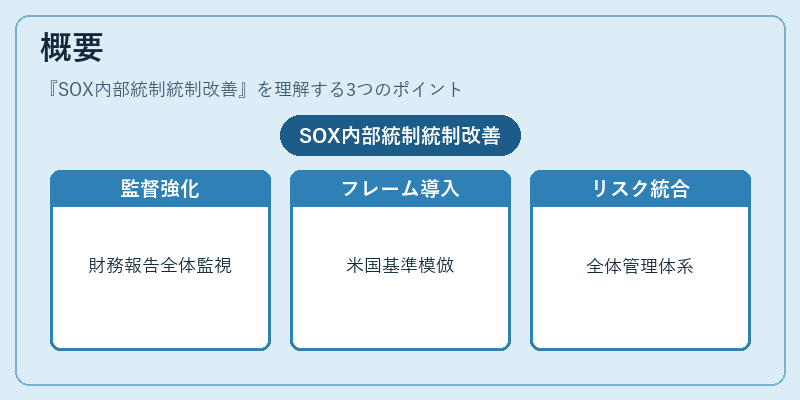
SOX法は2002年に制定され、企業不正事件の再発防止を目的として財務報告プロセス全体への監督強化を求めた。日本では、上場企業や金融機関が米国投資家・規制当局からの信頼を維持するために、SOX法の要件を模倣した内部統制フレームワークを導入するケースが増加している。また、日本独自の規制(適合性原則、利益相反規制、自己資本比率規制)と合わせて、全体的なリスク管理体系を構築する際にSOX内部統制統制改善は重要な位置付けとなっている。
役割と機能
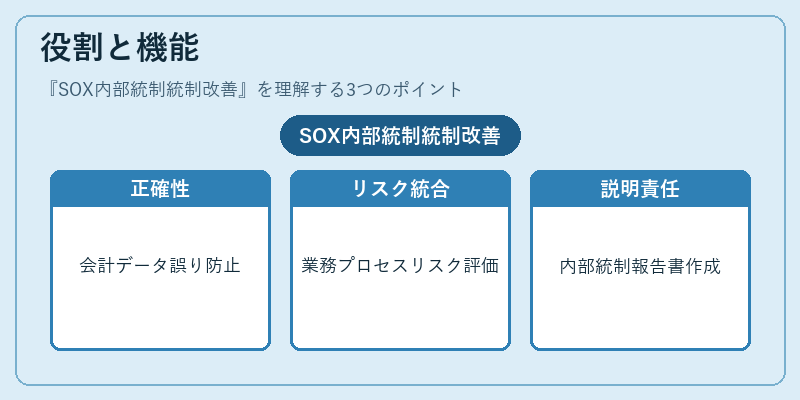
- 財務報告の正確性:会計データの入力から決算書作成までの各段階で誤りや不正を防止する。
- リスク管理の統合化:業務プロセスごとのリスク評価と対策が体系的に実施される。
- 監査人への説明責任:内部統制報告書(Management Report on Internal Control)を作成し、外部監査人へ提供することで透明性を担保する。
- 継続的改善の促進:定期的なテストと評価により、統制上の欠陥を早期発見・是正できる仕組みが整備される。
特徴
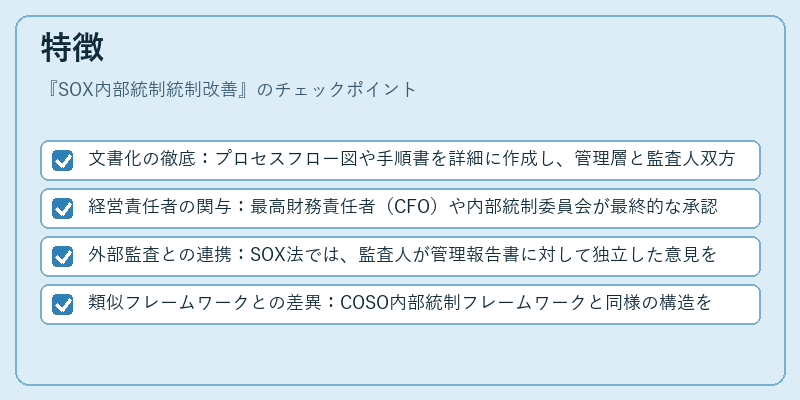
- 文書化の徹底:プロセスフロー図や手順書を詳細に作成し、管理層と監査人双方で共有する。
- 経営責任者の関与:最高財務責任者(CFO)や内部統制委員会が最終的な承認権限を持つ。
- 外部監査との連携:SOX法では、監査人が管理報告書に対して独立した意見を表明する義務がある。
- 類似フレームワークとの差異:COSO内部統制フレームワークと同様の構造を持つが、SOX法は特に「管理者責任」と「監査人報告」の二重要件を強調する点で差別化される。
現在の位置づけ
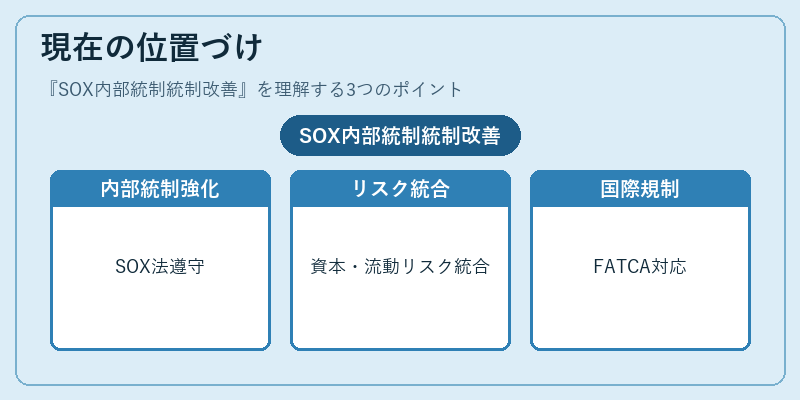
近年、日本の金融機関(信託銀行・ネット銀行・地方銀行・信用金庫)や第二種金融商品取引業者は、SOX法に準じた内部統制体系を構築し、金融庁からの監査指導に応じて継続的改善を求められている。特に、バーゼル合意やFSB推進下での資本・流動性リスク管理と併せて、内部統制は組織全体のガバナンス強化に不可欠な要素となっている。また、FATCA(外国税務情報交換協定)への対応を含む国際的なコンプライアンス基盤としても機能しており、デジタル統制ツールや自動化ソリューションの導入が進められている。
×
続きを読むには確認が必要です