スワップインデックスデュレーションとは、金利スワップ指数に対する価格変動の感応度を時間ベースで定量化した指標である。
目次
概要
金利スワップ指数は、複数の金利スワップ取引を統計的に集約して作成される市場指標であり、主にデリバティブ取引や資産運用におけるベンチマークとして利用される。スワップインデックスデュレーションは、この指数の価格変動が基準金利(通常はパラレート)に対してどれほど敏感であるかを、期間単位で表現することで、投資家やリスク管理者にとって有用な情報を提供する。
役割と機能
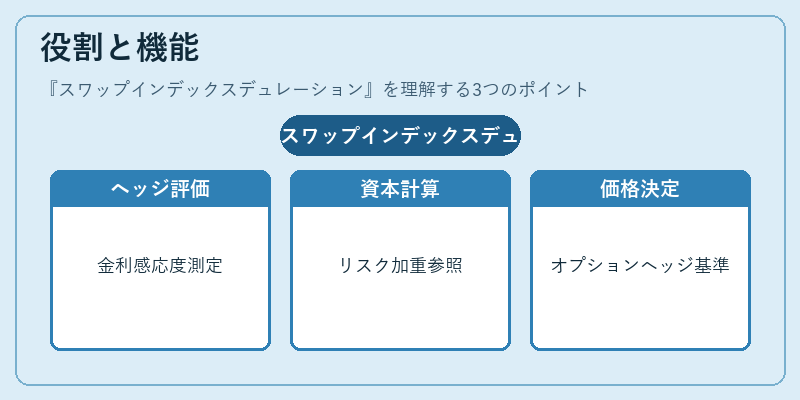
- ヘッジ評価:スワップインデックスデュレーションは、金利変動に対するポートフォリオの感応度を測定し、適切なヘッジ比率を決定する際に使用される。
- 資本計算:規制枠組み(例:バシルIII)では、デュレーションベースのリスク加重係数が資本要求額を算出するために参照される。
- 価格決定:スワップインデックスデュレーションは、スワップ・オプションやその他の金利派生商品に対して、デルタベースのヘッジ戦略を設計する際の基礎指標となる。
特徴
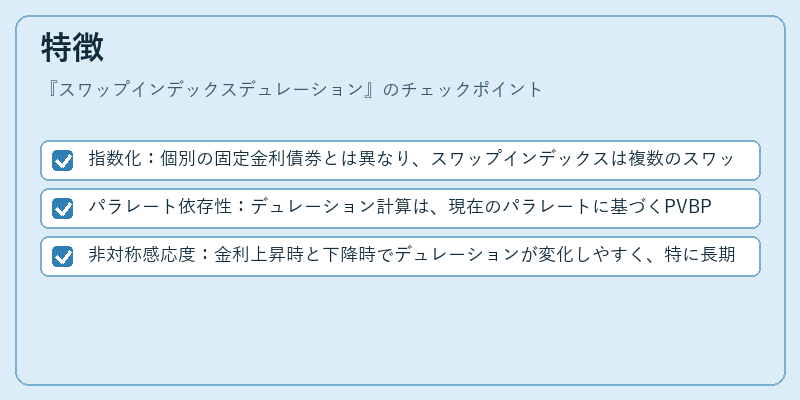
- 指数化:個別の固定金利債券とは異なり、スワップインデックスは複数のスワップ取引から構成されるため、平均的な期間を表す。
- パラレート依存性:デュレーション計算は、現在のパラレートに基づくPVBP(Present Value Basis Point)とその時間加重平均で行われる。
- 非対称感応度:金利上昇時と下降時でデュレーションが変化しやすく、特に長期スワップの影響を強める。
現在の位置づけ
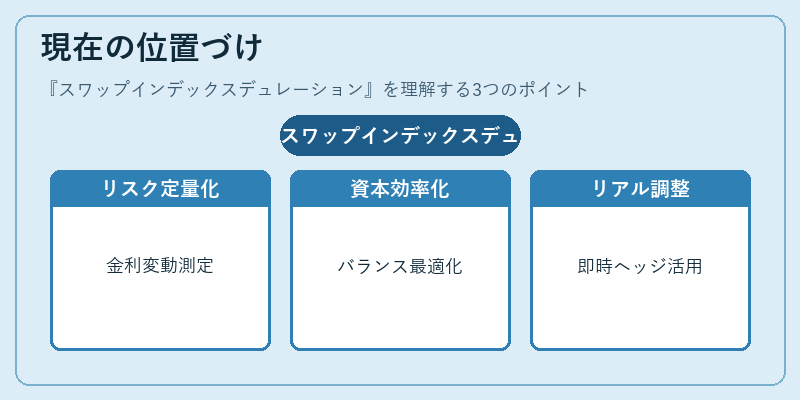
近年の基準金利改革後も、スワップインデックスは主要なリスク管理ツールとして残っている。金融機関は、スワップインデックスデュレーションを用いて金利リスクを定量化し、バランスシート上での資本効率を最適化している。また、デジタル取引プラットフォームや自動化されたヘッジアルゴリズムでは、この指標がリアルタイムに更新され、即時のポジション調整に活用されている。
×
続きを読むには確認が必要です