スワップポイントスプレッドモデルとは、為替スワップにおけるスワップポイント(フォワードレートとスポットレートの差)とそのスプレッドを同時に表現する確率過程モデルである。
目次
概要
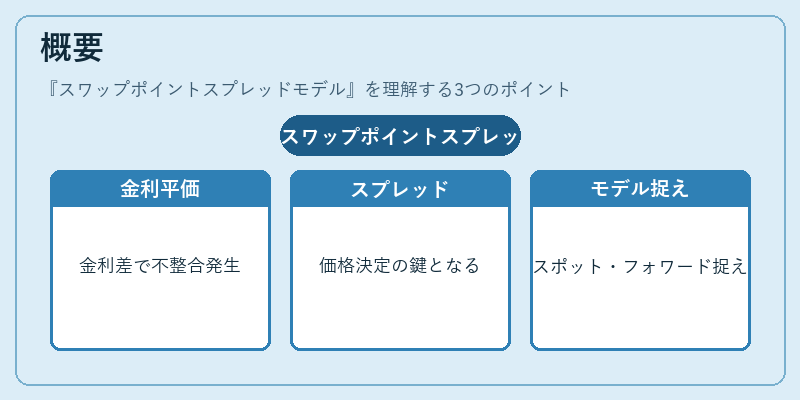
FX市場では金利差によりスポットレートからフォワードレートへ移行するとき、実際には単純な金利平価が成り立たないことが多い。為替スワップやクロスカレンシー・ベーススワップの価格決定においては、この不整合を表す「スプレッド」が重要である。スワップポイントスプレッドモデルは、スポットレートとフォワードレートの動きを同時に捉えることで、金利差だけでは説明できない為替スワップ市場の実態を再現しようとするものである。
役割と機能
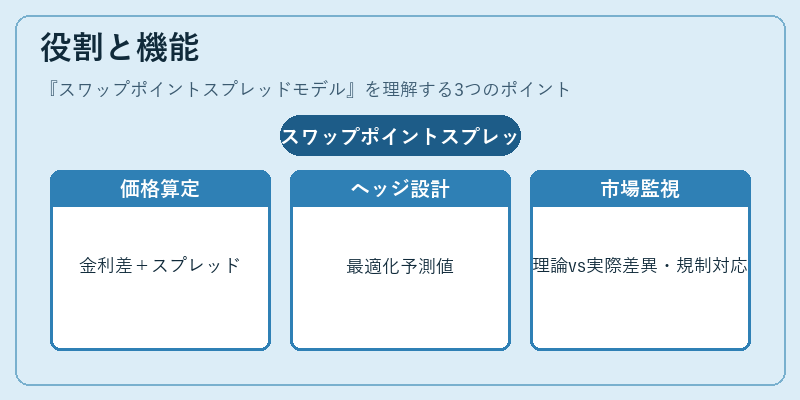
- 価格決定:FXスワップやクロスカレンシー・ベーススワップの理論価格を算出する際、金利差だけでなくスプレッドを加味した正確なフォワードレートを提供する。
- ヘッジ設計:企業が為替リスクをヘッジするために必要とするスワップポイントとスプレッドの予測値を提供し、ヘッジ戦略の最適化に寄与する。
- 市場監視:金融機関はモデルで得られる理論価格と実際の取引価格との差異から、市場の歪みや流動性リスクを検知できる。
- 規制対応:スワップポイントスプレッドモデルにより、信用リスクや金利リスクの分離が可能となり、資本計算(RBC・Basel III)への適用が容易になる。
特徴
- 二重確率過程:スポットレートとスワップポイントを別々に確率過程で表現し、相関構造を持たせることができる。
- スプレッドの動的扱い:固定または定数スプレッドではなく、時間変化するスプレッドをモデル化できるため、市場の流動性や信用プレミアムを反映可能。
- マルチカレンシー対応:複数通貨ペアに対して同一枠組みで適用でき、クロスカレンシー・ベーススワップの価格決定が統一的に行える。
- モンテカルロ計算との親和性:非線形なオプションやバリア型デリバティブにも拡張しやすく、数値解析が容易である。
現在の位置づけ
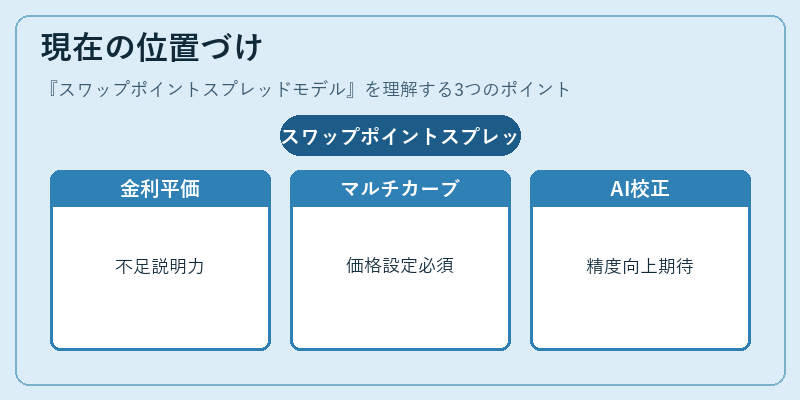
近年のFX市場は多様化した金利環境と信用リスクの増大により、従来の金利平価モデルだけでは十分な説明力を持たなくなっている。スワップポイントスプレッドモデルは、マルチカーブフレームワークと組み合わせて使用されることが多く、特にクロスカレンシー・ベーススワップの価格設定やリスク管理において不可欠となっている。また、金融機関はこのモデルを用いて市場データからパラメータを定量化し、内部統制や規制監査への対応力を強化している。将来的には、AI・機械学習と組み合わせた自動校正機能が開発されることで、さらに精度と運用効率の向上が期待されている。
×
続きを読むには確認が必要です