退職所得課税所得計算上の更新とは、退職金等に係る課税所得を再計算し、税務署へ提出する手続きである。
目次
概要
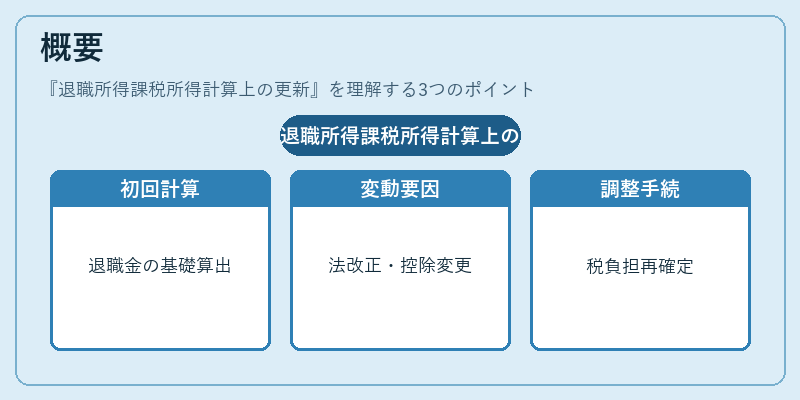
退職所得は「退職所得控除」を差し引いた残額を半分にして課税対象とする特殊な方法が採用されている。法改正や控除額の変更、追加的な所得・控除情報の発覚などにより、初回計算後に課税所得が変動した場合には「更新」が必要となる。この手続きは、退職金受給者が正確な税負担を把握し、過不足調整を行うために設けられた制度である。
役割と機能
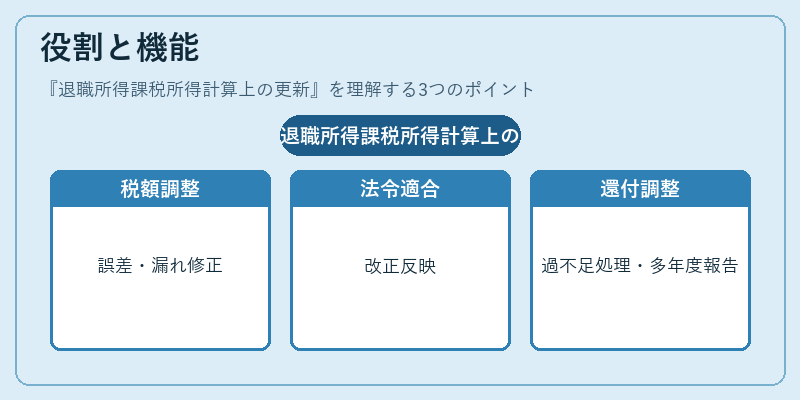
- 税額の精算:初回申告時に誤差や漏れがあった場合、正しい税額を確定する。
- 法令適合性:退職所得控除率や基礎控除額など、税制改正に伴う変更点を反映させる。
- 還付・追徴の調整:過払いの場合は還付請求、不足の場合は追加納付が行われる。
- 確定申告の補足:退職所得が複数年に分割されているケースでは、各年度ごとの更新が必要となり、税務署への正確な報告を保証する。
特徴
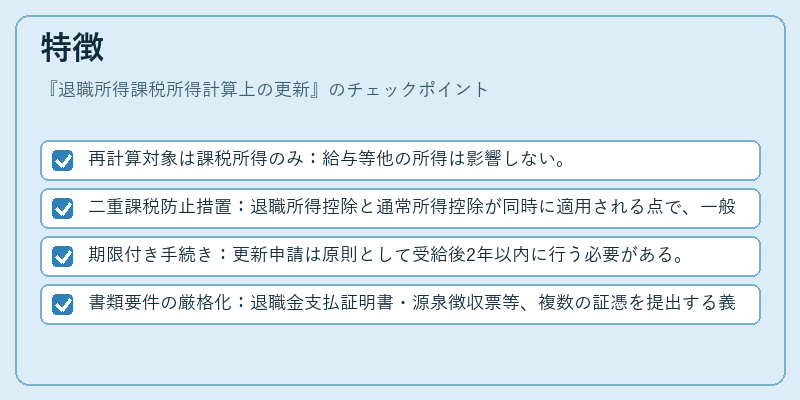
- 再計算対象は課税所得のみ:給与等他の所得は影響しない。
- 二重課税防止措置:退職所得控除と通常所得控除が同時に適用される点で、一般的な所得とは区別される。
- 期限付き手続き:更新申請は原則として受給後2年以内に行う必要がある。
- 書類要件の厳格化:退職金支払証明書・源泉徴収票等、複数の証憑を提出する義務が付く。
現在の位置づけ
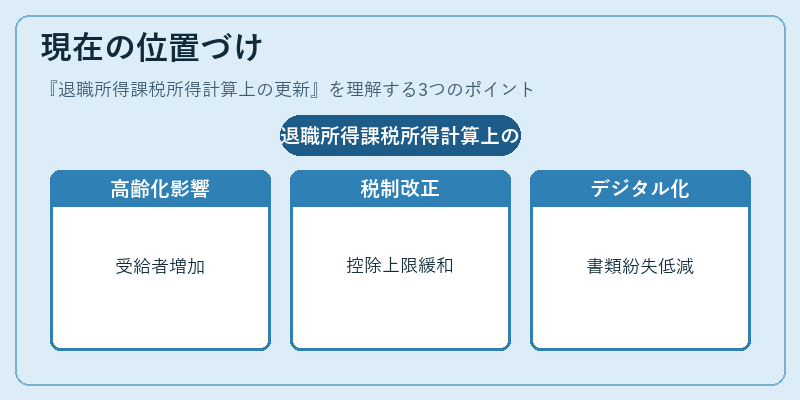
近年は高齢化社会に伴い退職所得の受給者増加が続いている。税制改正では、退職所得控除額の上限緩和や分割受取時の課税方法変更などが検討されており、更新手続きの重要性は高まっている。また、デジタル化推進により電子申告(e-Tax)での更新受付が可能となり、手続きの迅速化と書類紛失リスクの低減が図られている。税務署は「退職所得課税所得計算上の更新」を通じて、正確な税収確保と納税者負担の公平性を維持する役割を担っている。
×
続きを読むには確認が必要です