適合性評価基準とは、金融商品やサービスを顧客に提供する際に、その顧客の投資目的・リスク許容度・財務状況等と照らし合わせて、適切か否かを判断するための指針である。
概要
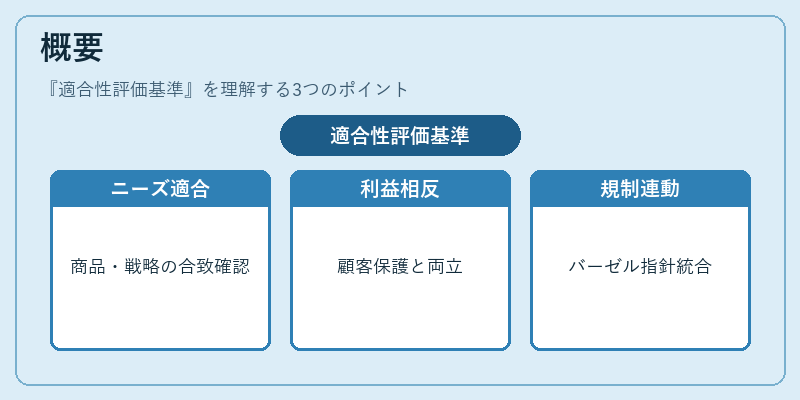
適合性評価基準は、金融機関が顧客に対して提供する商品や投資戦略が、その顧客のニーズ・状況に合致しているかどうかを検証する枠組みである。主に個人投資家や法人顧客への販売活動に適用され、利益相反防止と顧客保護を両立させることが目的だ。
この基準は、国際金融機関の監督団体(FSB)や各国規制当局(金融庁等)が示す「適合性原則」に沿って策定されている。さらに、バーゼル合意におけるリスク管理指針や自己資本比率規制と連動し、金融機関の健全性を確保するための重要な要素となっている。
役割と機能
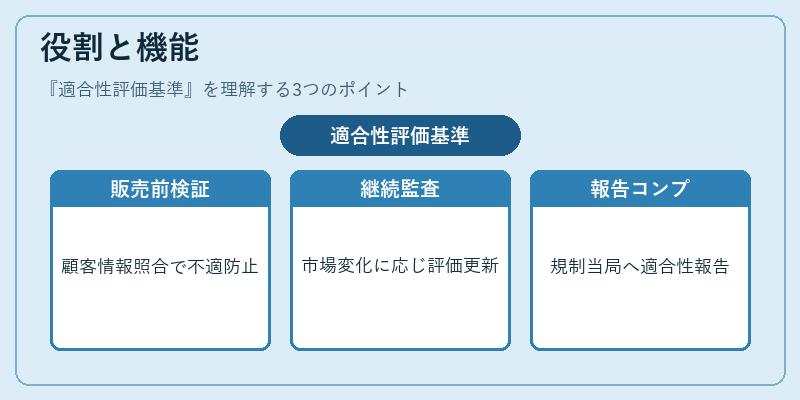
適合性評価基準は、以下のような場面で活用される。
1. 販売前検証:顧客情報(投資経験・目的・リスク許容度)を収集し、商品特性と照合することで不適切な提案を防止。
2. 継続的監査:市場環境や顧客状況の変化に応じて評価結果を更新し、継続的な適合性を確保。
3. コンプライアンス報告:規制当局への提出資料として、適合性検証プロセスと結果を文書化する。
これらの機能により、金融機関は顧客利益を最優先しつつ、内部統制やリスク管理体制を強化できる。
特徴
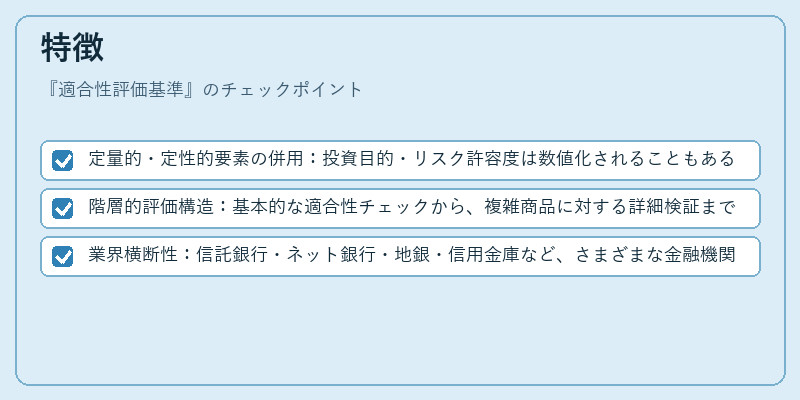
- 定量的・定性的要素の併用:投資目的・リスク許容度は数値化されることもあるが、顧客の心理状態や将来計画など定性的情報も重視される。
- 階層的評価構造:基本的な適合性チェックから、複雑商品に対する詳細検証まで段階的に実施。
- 業界横断性:信託銀行・ネット銀行・地銀・信用金庫など、さまざまな金融機関で共通の枠組みとして採用されている。
これらの特徴は、単なるチェックリストを超えた総合的判断力を要求する点にある。
現在の位置づけ
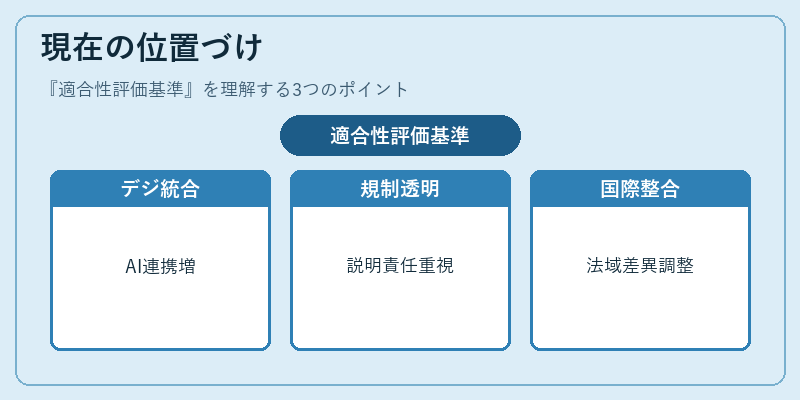
近年、デジタル化が進む中で適合性評価基準はAIやビッグデータ解析と組み合わせられるケースが増加している。しかし、規制当局はアルゴリズムによる判断に対し透明性・説明責任を求めており、人間の意思決定プロセスとのバランスを保つ必要がある。
また、国際的な資本市場の統合化に伴い、異なる法域で適用される基準の整合性が課題となっている。金融庁は国内外の規制動向を踏まえ、定期的にガイドラインを更新しつつ、顧客保護と市場効率化の両立を図っている。
続きを読むには確認が必要です