特別寄与料支払期限とは、企業が従業員の退職金や年金制度に対して設定する追加拠出金(特別寄与料)の最終支払日である。
目次
概要
特別寄与料は、通常の積立期間外で計画的に拠出される資金であり、退職時点で必要な年金給付額を確保するために設けられる。支払期限が定められることで、税務上の控除対象や会計処理上の区分が明確になり、企業は法令遵守と資産管理の両面でリスクを低減できる。
役割と機能
- 給付水準の調整:退職金・年金給付額を事前に上乗せし、将来の支払義務を満たす。
- 税務優遇の確保:期限内に拠出することで、法人税控除や所得税の軽減措置が適用される。
- 計算モデルへの反映:アクチュアル・プレゼント・バリュー(APV)等の actuarial 計算に組み込まれ、将来価値を正確に評価できる。
特徴
- 時期限定性:通常拠出とは別枠で管理され、設定された期限までに完了する必要がある。
- 税務上の優遇:課税対象外または控除可能な項目として扱われるケースが多い。
- 資産確保性:退職時点での資金を確実に積み立て、給付リスクを低減する役割を担う。
現在の位置づけ
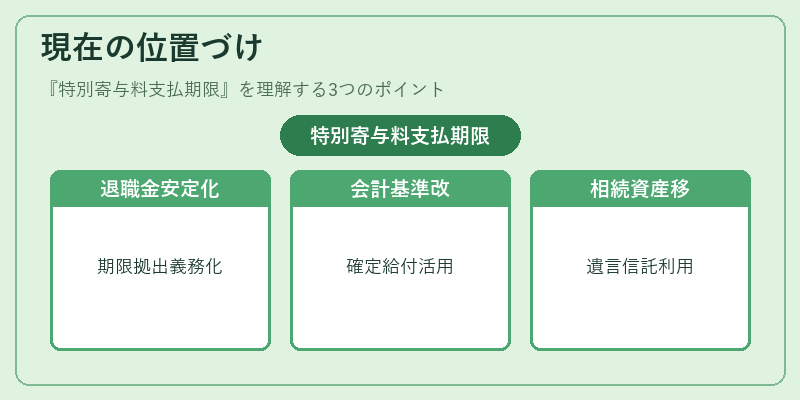
高齢化社会の進展と企業の年金負債増大を背景に、特別寄与料は退職金制度の安定化策として重要視されている。税制改正や会計基準の見直しにより、期限内拠出が義務付けられるケースも増加しており、企業型確定給付年金や事業承継時の資金調達手段として活用されることが多い。さらに、相続税対策や遺言信託において、特別寄与料を利用した資産移転も注目されている。
×
続きを読むには確認が必要です