特別損失率とは、企業が通常の営業活動以外に発生した一時的・非継続的な損失を売上高等に対して比率化した指標である。
概要
特別損失は、災害損害、訴訟費用、企業再編による費用、資産減損処理など、事業の継続的な成果とは直接結びつかない一時項目を指す。会計基準(IFRS・日本の一般に認められた会計原則)では、財務諸表の透明性向上と投資家保護を目的として、特別損失は営業外項目として区分される。企業が経営判断やリスク管理の観点から、通常の利益構造に影響を与えるかどうかを把握するために、売上高または当期純利益等との比率で表す「特別損失率」が導入された。
この指標は、企業が直面した突発的な経済ショックや市場変動の影響度合いを定量化し、過去の業績と比較する際に重要となる。
役割と機能
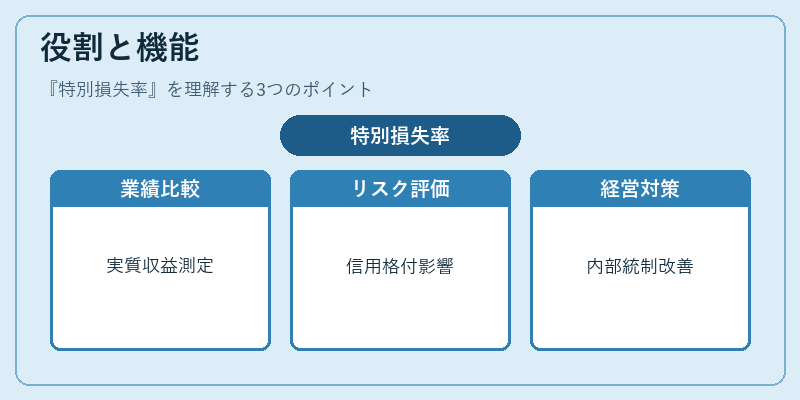
特別損失率は、投資家・アナリストが企業の財務健全性を評価する際の補助指標として機能する。具体的には以下の場面で活用される。
- 業績比較:同業他社や過去年度と比較し、一時項目の影響を除外した実質的な収益力を測定できる。
- リスク評価:突発的損失が頻繁に発生している企業は、事業モデルの安定性に疑問符が付くため、信用格付けや資金調達コストに影響する。
- 経営判断:特別損失率の上昇傾向は、内部統制の弱点やリスク管理体制の改善を示唆し、経営層が対策を講じるきっかけとなる。
- 規制対応:金融機関や保険会社では、特別損失率を指標にした資本充実度の評価が行われることがある。
特徴
| 特色 | 説明 |
|---|---|
| 非継続性 | 一時的な出来事によって発生し、将来も同様の損失が予想されない。 |
| 区分性 | 営業外項目として財務諸表に別途表示されるため、営業利益との混同を防げる。 |
| 比率化 | 売上高や当期純利益等と比較することで企業規模の違いを吸収し、横断的な評価が可能。 |
| 負の値も可 | 特別利益が発生した場合は「特別損失率」がマイナスになることがある。 |
これらの特徴により、特別損失率は企業固有のリスク構造を把握しやすい指標として位置づけられる。
現在の位置づけ
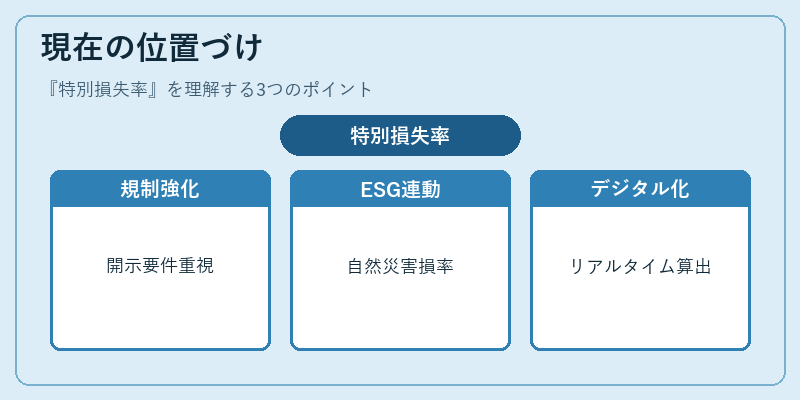
近年の金融環境では、グローバルな規制強化(Basel III・IFRS 9)に伴い、企業は一時項目の開示をより詳細かつ透明性高く行うことが求められている。特別損失率は、そのような開示要件に応じて重要度を増しており、投資家や信用機関がリスク評価モデルに組み込むケースが増えている。さらに、ESG(環境・社会・ガバナンス)報告の一環として、自然災害による損失率の開示が注目され、特別損失率は非財務情報と連動した評価に利用される傾向も見られる。今後はデジタル化・AI解析技術の進展により、リアルタイムでの特別損失率算出や予測が可能となり、企業のリスクマネジメント戦略に組み込まれることが期待される。
続きを読むには確認が必要です