特別法人税とは、一定の事業形態や活動を行う法人に対し、通常の法人税率ではなく、別途定められた税率で課される税金である。
概要
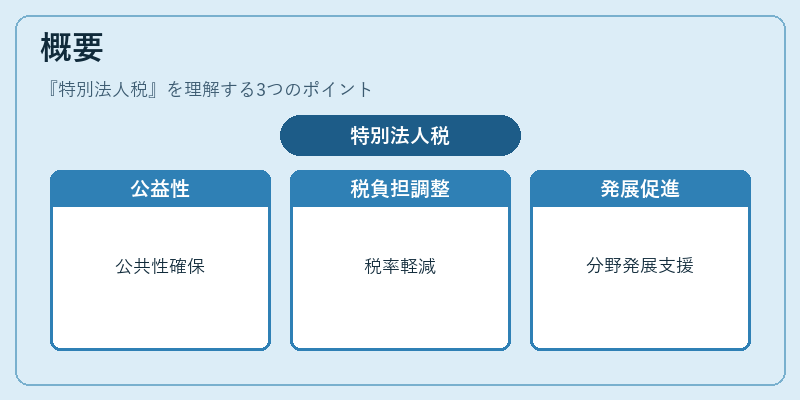
特別法人税は、一般企業が負担する標準的な法人税とは区分される税制上の枠組みである。主に公益性や社会的役割を有しつつ、利益配当や資本構成が通常の株式会社と異なる法人(例:特定非営利活動法人、社会福祉協議会、地方自治体の附属機関など)に対して設けられる。これにより、公共性を担保しつつ税負担を調整する目的がある。また、事業の特殊性(例:環境保全活動や地域振興事業)に応じて税率を軽減または課税対象とすることで、特定分野の発展を促進する役割も果たす。
この制度は、税収確保と社会的インセンティブの両立を図るために設計され、法人税の枠組み内で別個に位置付けられる。
役割と機能
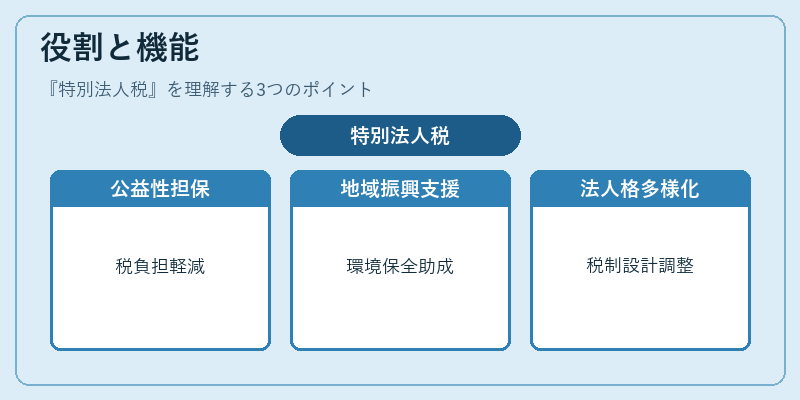
特別法人税は、以下のような場面で機能する。
- 公益性の担保:非営利法人や公共団体が事業を継続的に行うための資金調達手段として、税負担を軽減しつつ一定の税収を確保する。
- 地域振興・環境保全:地方自治体が運営する施設や環境保護団体に対して、税率を調整し事業継続を支援する。
- 法人格の多様化への対応:株式会社以外の組織形態でも課税対象としつつ、特有の資本構成や利益分配方法に応じた税制設計を行う。
- 税収の安定化:公益性が高い法人は経営リスクが低く安定した収入源となるため、特別税率で課税することで国家財政への貢献度を維持する。
特徴
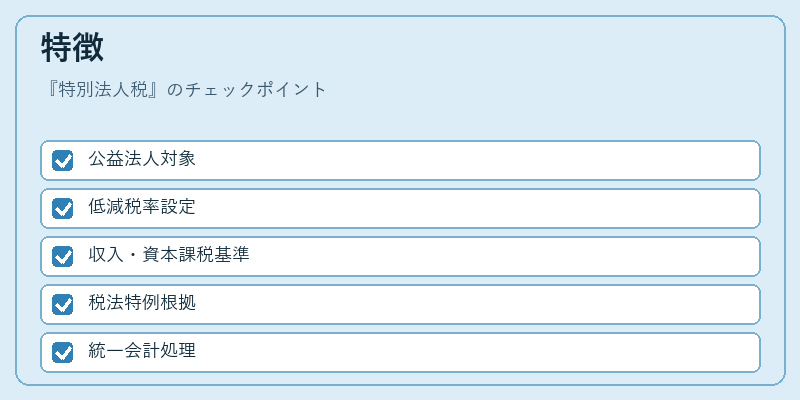
| 項目 | 内容 |
|---|---|
| 対象範囲 | 公益性の高い法人や特定非営利活動に従事する組織 |
| 税率設定 | 標準法人税率より低減または別途定められた固定税率 |
| 課税基準 | 事業収入、資本構成、公益性の評価指標 |
| 法的根拠 | 税法内で明示される特例条項 |
これらの特徴は、一般法人税と区別しつつも、同一税制体系内に位置するため、会計処理や申告手続きは基本的に統一された枠組みで行われる。
特別法人税は、公益性を持つ法人が税負担の過大化を避けつつ、国家・地方自治体への貢献度を維持するための重要な調整機能である。
現在の位置づけ
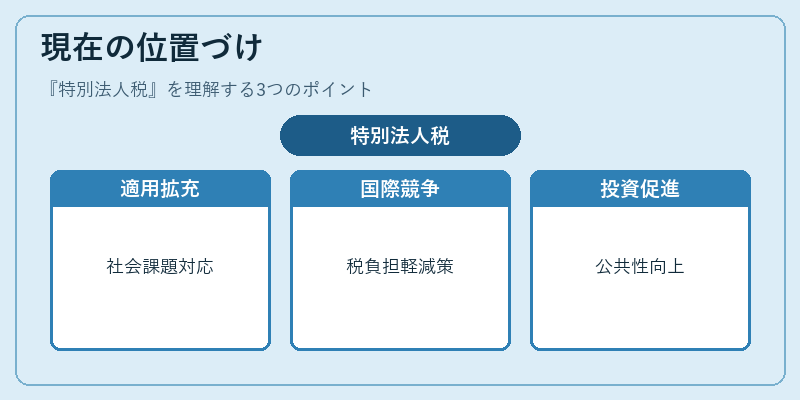
近年、社会的課題(環境保全、地域活性化、福祉サービス)の拡大に伴い、特別法人税はその適用範囲を拡充する動きが見られる。地方自治体や公益法人が増加していることから、税制上の優遇措置が必要とされるケースも増えており、法改正によって税率の見直しや課税基準の再設定が検討されている。また、国際的な税務競争の中で、特別法人税を活用した税負担軽減策は他国と比較しても注目される要素となっており、国内外の政策調整に影響を与えている。
現在では、特別法人税は公共性の高い事業への投資促進や社会的インセンティブとして重要視されており、将来的な税制改革の中でその役割がさらに拡大する可能性がある。
続きを読むには確認が必要です
関連記事