取引戦略トラッキングエラーとは、ある投資戦略が想定するベンチマークに対して実際のリターンがどれだけ乖離したかを示す指標である。主にアルゴリズムやシステミックファンド等、取引ルールに基づく戦略で発生し得る非計画的な損益差異を定量化する。
概要
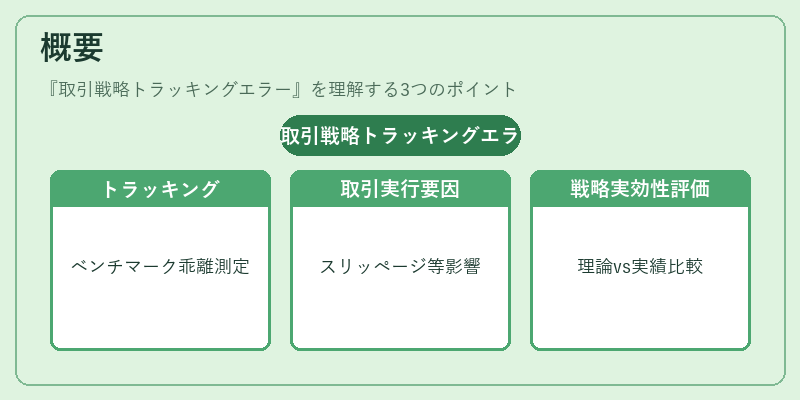
投資信託・ETFの運用では「トラッキングエラー」がベンチマークとの乖離を測る代表指標として広く採用されている。取引戦略トラッキングエラーは、これにさらに取引実行段階で生じる要因(スリッページ、流動性制約、手数料等)を組み込んだものと位置づけられる。
20世紀後半からアルゴリズム取引が普及し始めた背景で、投資家は戦略の「理論上のパフォーマンス」だけでなく、実際に市場で実行された結果を比較する必要性が高まった。このため、取引戦略トラッキングエラーは、アクティブ運用とパッシブ運用の境界を曖昧にしつつも、投資家に対して戦略の実効性を示す重要指標となった。
役割と機能
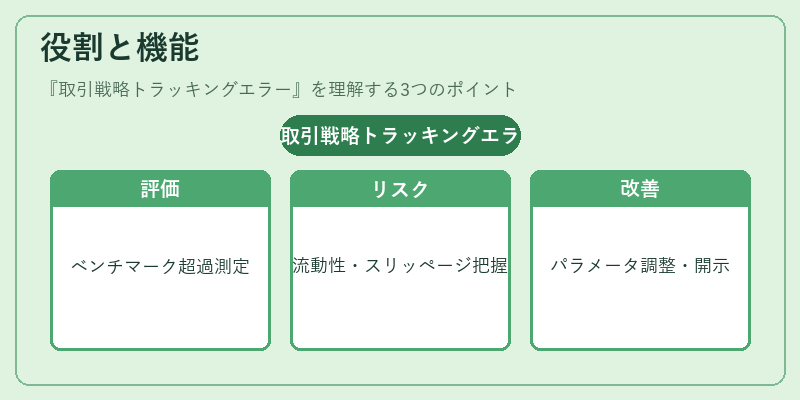
取引戦略トラッキングエラーは主に以下の場面で利用される。
- パフォーマンス評価:戦略がベンチマークに対してどれだけ超過・不足したかを客観的に測定し、運用成績を可視化する。
- リスク管理:エラーの大きさや頻度から取引実行リスク(流動性リスク、スリッページリスク)を把握し、ヘッジ戦略の設計に反映する。
- 運用改善:エラーが高い場合はアルゴリズムのパラメータ調整や取引ルールの見直しを促す。
- 投資家説明責任:ETFや投資信託の目論見書・報告書で、運用方針と実績の乖離を開示する際に必須情報となる。
特徴
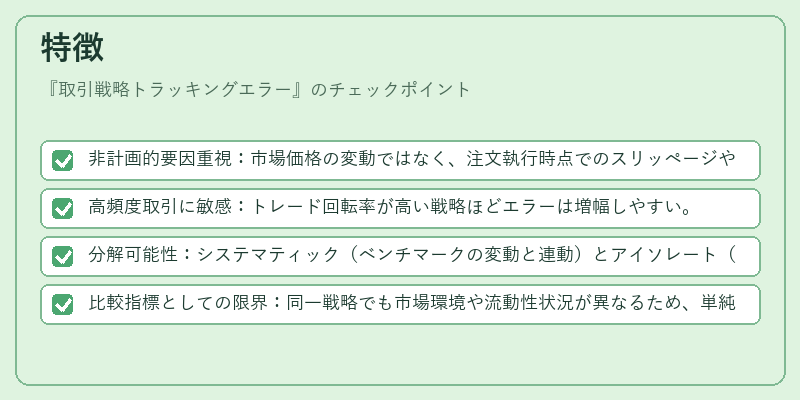
取引戦略トラッキングエラーは以下のような固有性を持つ。
- 非計画的要因重視:市場価格の変動ではなく、注文執行時点でのスリッページや手数料が主因となる。
- 高頻度取引に敏感:トレード回転率が高い戦略ほどエラーは増幅しやすい。
- 分解可能性:システマティック(ベンチマークの変動と連動)とアイソレート(個別取引の実行差異)の2要素に分けて解析できる。
- 比較指標としての限界:同一戦略でも市場環境や流動性状況が異なるため、単純な数値比較は注意が必要。
現在の位置づけ
近年、アルゴリズム取引とETFの拡大に伴い、取引戦略トラッキングエラーは投資家・規制機関双方から注目されている。
- 規制強化:金融庁等が運用報告義務を拡充し、ファンドオブファンズやiDeCo対応投信でも詳細なエラー開示が求められるようになった。
- 技術進歩:高性能取引システムとリアルタイムリスクモデルの発展により、エラー測定精度は向上し、運用改善サイクルが短縮されている。
- 市場競争:投資家は低トラッキングエラーを掲示するファンドを選好する傾向が強まり、戦略設計の差別化要因となっている。
取引戦略トラッキングエラーは、単なるパフォーマンス指標に留まらず、実行リスクと運用効率を総合的に捉える重要なツールとして、現代金融市場で不可欠な役割を果たしている。
続きを読むには確認が必要です