売上高税金調整後とは、企業の売上高から法人税等の税負担を差し引いて算出した指標であり、税制差異や税率変動による影響を除外して経営成績を比較可能にするものです。
目次
概要
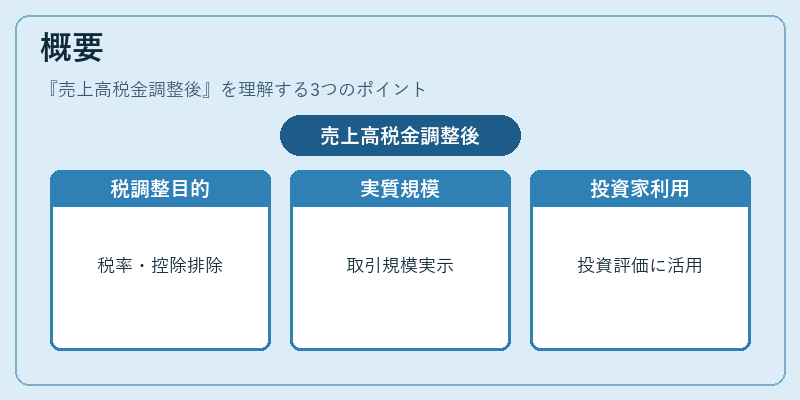
税金調整後売上高は、国内外の税制度が異なる企業間での業績比較を容易にするために設けられた指標です。法人税率や各種控除・免税措置が売上計算に与える影響を排除し、実質的な取引規模を示します。従来の売上高は税金の有無で大きく変動するため、投資家やアナリストは調整後値を用いて企業間・時系列でのパフォーマンス評価を行います。
役割と機能
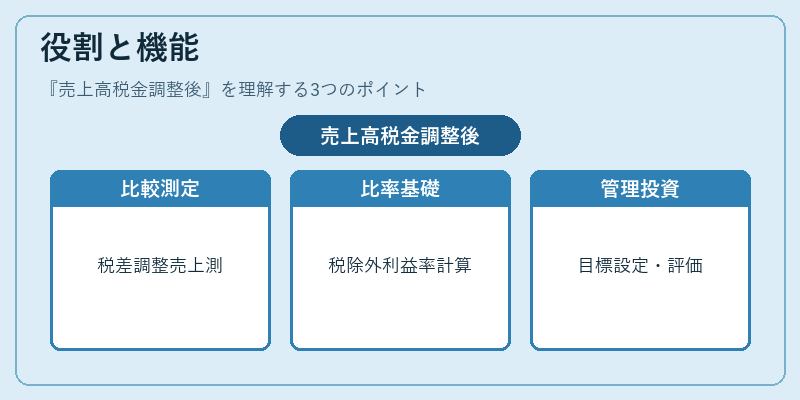
- 比較分析:同業種内外で税率が異なる企業の売上規模を公平に測定できる。
- 財務比率計算:売上総利益率、営業利益率などの基礎値として使用され、税金影響を除いた実効性を把握する。
- 内部管理:経営陣が税負担変動に左右されない売上目標設定やパフォーマンスレビューを行う際に参照。
- 投資判断:投資家は調整後値で企業の成長性を評価し、株価や配当政策と結び付けることが多い。
特徴
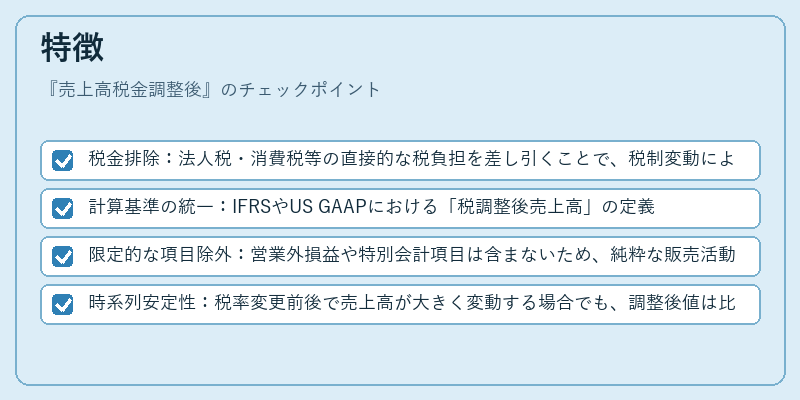
- 税金排除:法人税・消費税等の直接的な税負担を差し引くことで、税制変動による売上変化を吸収。
- 計算基準の統一:IFRSやUS GAAPにおける「税調整後売上高」の定義は共通しているため、国際比較が容易。
- 限定的な項目除外:営業外損益や特別会計項目は含まないため、純粋な販売活動の規模を示す。
- 時系列安定性:税率変更前後で売上高が大きく変動する場合でも、調整後値は比較的安定し続ける。
現在の位置づけ
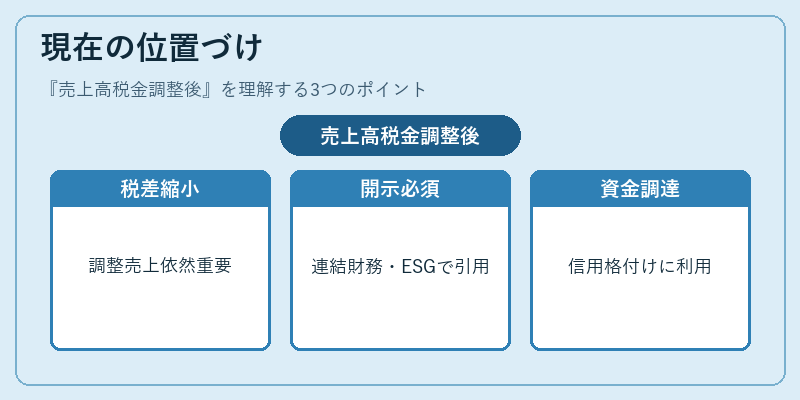
近年の税制改革や国際課税協議(OECD G20等)により、企業間の税負担差が縮小傾向にある一方で、調整後売上高は依然として重要な指標です。多国籍企業では各国法人の税金を統合した連結財務諸表作成時に必須となり、投資家向け開示資料やアナリストレポートでも頻繁に引用されます。また、ESG報告書やサステナビリティ指標と組み合わせて、税負担の透明性を評価するケースも増えている。金融機関は信用格付けやローン審査時に調整後売上高を基準として企業価値を算定し、資金調達コストに反映させることが一般的です。
×
続きを読むには確認が必要です