変分削減手法とは、金融派生商品やリスク管理において、数値計算の精度と効率を高めるために導入される最適化技術である。
目次
概要
金融工学では、ブラック–ショールズ方程式などの偏微分方程式(PDE)や確率過程を解く際、数値誤差がリスク評価やヘッジ戦略に大きな影響を与える。変分削減手法は、PDE を最小化問題として再定式化し、試験関数の選択と重み付けを工夫することで、計算コストを抑えつつ誤差を低減させる。
役割と機能
- PDE の解法:オプション価格や金利スワップなどの価値評価に必要な偏微分方程式を、有限要素法(FEM)やスペクトル法と組み合わせて解く。
- 確率過程のシミュレーション:モンテカルロ法で生成されるサンプル経路の分布を最適化し、期待値計算におけるバイアスを削減。
- リスク指標の評価:VaR や CVaR の数値解に対して、誤差上限を保証することで監査・規制対応を容易にする。
特徴
- 変分原理への帰着:物理学で用いられるエネルギー最小化の概念を金融モデルへ転用し、解析的解が得られない問題でも近似解を高精度で算出可能。
- 適応メッシュ生成:価格変動が激しい領域(インザマネー付近)にメッシュ密度を自動調整し、計算資源を集中させる。
- 多次元対応:バスケットオプションやバリアオプションなど、多数の基礎資産が絡む高次元問題でも、試験関数の選択によりパーミュテーションコストを抑制。
現在の位置づけ
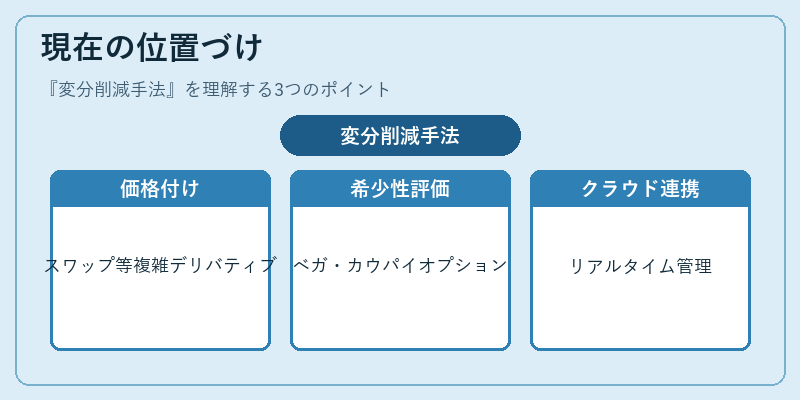
近年、金融機関は規制強化や顧客ニーズの多様化に対応するため、計算精度と速度が不可欠となっている。変分削減手法は、特に金利スワップ・通貨スワップなど複雑なデリバティブの価格付けで採用され、ベガやカウパイオプションの希少性評価にも応用が進む。また、クラウドコンピューティングとの連携により、大規模ポートフォリオのリアルタイムリスク管理を実現する基盤技術として位置づけられている。
×
続きを読むには確認が必要です