WACC調整ROICとは、企業が負担する資本コスト(加重平均資本コスト)を考慮して算出した投下資本利益率である。
目次
概要
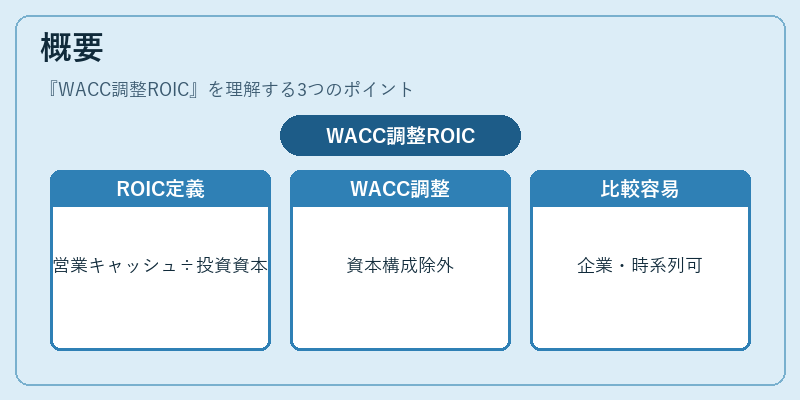
投下資本利益率(ROIC)は、営業活動から得られるキャッシュフローを投資に使われた資本と比較し、経営効率を測る指標である。WACC調整ROICは、このROICを企業が実際に負担すべき平均資本コスト(株主資本・債務の加重平均)で割り、資本構成の影響を除外した純粋な経営効率を示す。資本コストの変動やレバレッジ効果を排除することで、企業間や時系列比較が容易になる。
役割と機能
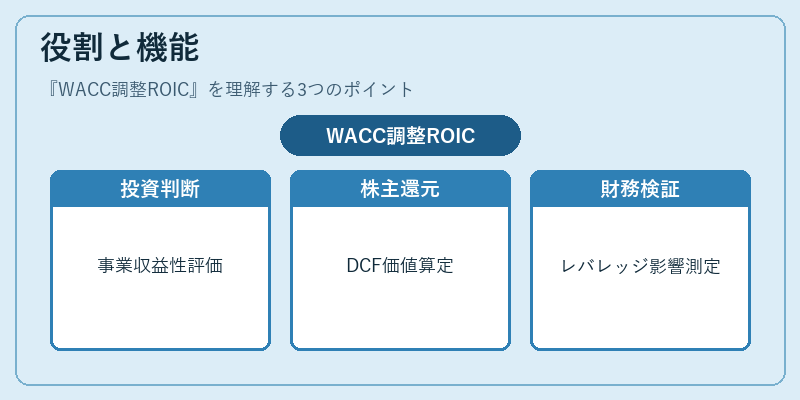
- 投資判断:WACC調整ROICは、事業単位ごとの収益性を公平に評価し、M&Aや新規投資の意思決定で使用される。
- 株主還元:企業価値評価モデル(DCF)では、フリーキャッシュフローをWACCで割って現在価値化するが、その前提として調整ROICが参照される。
- 財務政策の検証:資本構成変更や借入金利上昇時に、ROICとWACCの乖離を測定し、レバレッジ効果が利益に与える影響を把握できる。
特徴
- 資本コストの調整:単なる営業収益率ではなく、実際の資金調達コストを反映。
- 比較可能性:異業種・異規模企業間での経営効率比較が容易になる。
- レバレッジの影響除外:負債比率や金利変動による一時的なROIC上昇を抑制し、真の事業力を測定。
現在の位置づけ
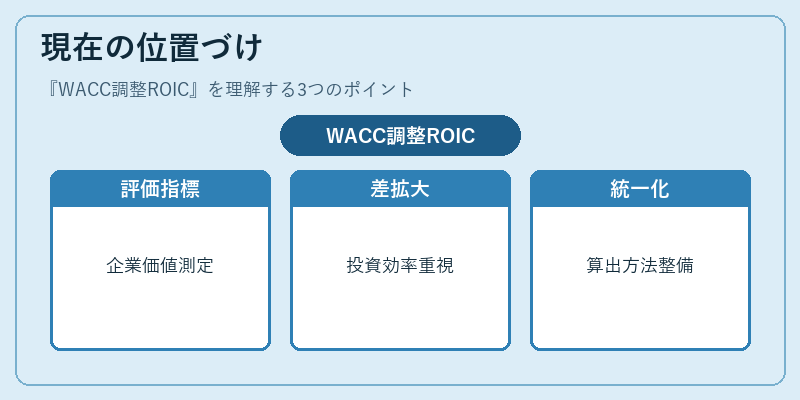
近年、企業価値評価においてWACC調整ROICは重要指標として広く採用されている。特に資本コストが低下した環境では、ROICとWACCの差が拡大し、投資効率が高い事業を選別する際に重視される。また、国際財務報告基準(IFRS)や連結会計でのキャッシュフロー測定改善に伴い、調整ROICの算出方法も統一化が進む。金融機関や投資家は、この指標を用いて企業の持続的成長性とリスクを総合評価している。
×
続きを読むには確認が必要です