WACCと企業価値評価とは、企業が将来生み出すキャッシュフローを現在価値に割り引く際に用いる資本コストの加重平均(Weighted Average Cost of Capital)であり、その結果として算出される企業全体の価値を測定する手法である。
目次
概要
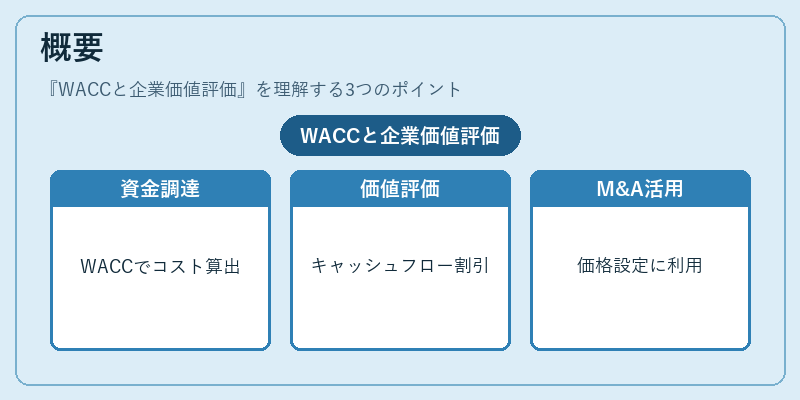
WACCは、負債と自己資本という二つの主要な資金調達源が持つコストを加重平均して求められる。負債部分は利息費用に基づき税引後コストとして計算され、自己資本部分は株主が期待するリターン(通常はCAPMや市場プレミアムから導出)で評価される。企業価値評価では、予測キャッシュフローをWACCで割り引くことで、投資判断に必要な現在価値を算定し、事業の魅力度や買収・合併時の価格設定に活用する。
この手法は、企業がどのように資金を調達し、どの程度リスクを負担しているかを反映した「実質的な投資コスト」を示すため、財務戦略やM&A評価で不可欠とされる。
役割と機能
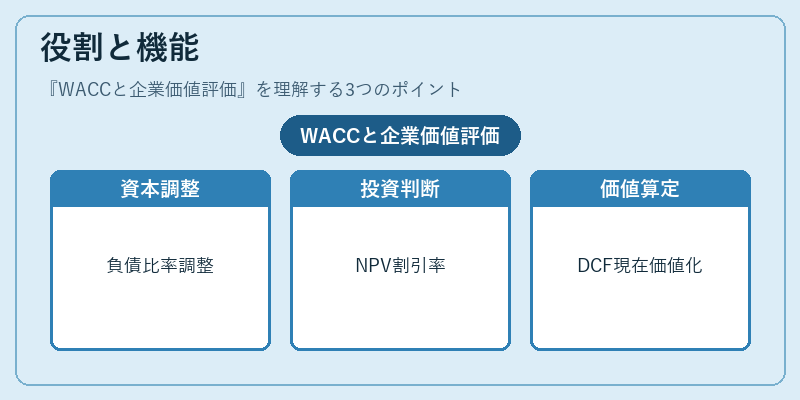
- 資本構成の最適化指標:WACCが低いほど企業は同等のリスクでより多くの価値を創造できるため、負債比率や自己資本比率の調整に用いられる。
- 投資評価基準:プロジェクト別のNPV計算ではWACCが割引率として採用され、事業投資の可否判断を行う。
- 企業価値算定:DCF(Discounted Cash Flow)モデルにおいては、将来フリーキャッシュフローをWACCで現在価値化し、エンタープライズバリューを導出する。
- 株主・債権者の期待調整:自己資本コストと負債コストが市場環境や企業固有リスクに応じて変動するため、WACCは投資家間でのリターン要求を統合した指標として機能する。
特徴
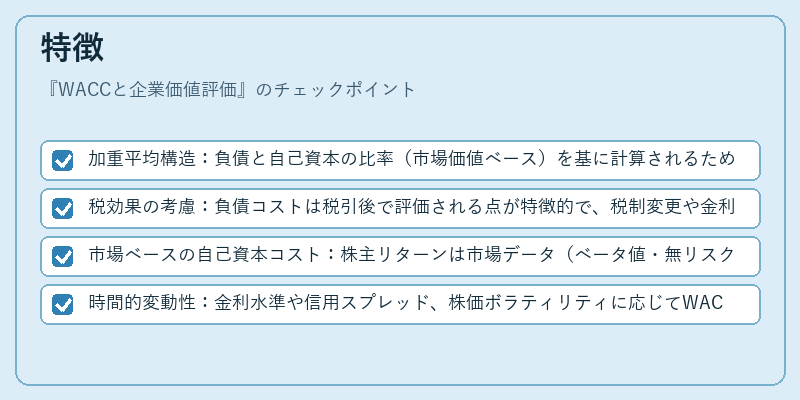
- 加重平均構造:負債と自己資本の比率(市場価値ベース)を基に計算されるため、企業固有の財務レバレッジが直接反映される。
- 税効果の考慮:負債コストは税引後で評価される点が特徴的で、税制変更や金利環境の変動に敏感になる。
- 市場ベースの自己資本コスト:株主リターンは市場データ(ベータ値・無リスク金利・市場プレミアム)を用いるため、企業の業種特性や経済情勢が反映される。
- 時間的変動性:金利水準や信用スプレッド、株価ボラティリティに応じてWACCは頻繁に再計算される必要がある。
現在の位置づけ
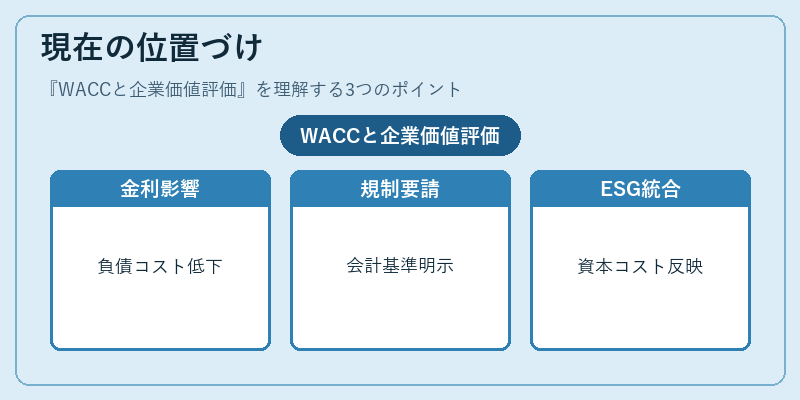
近年の低金利環境下では負債コストが圧縮され、企業はレバレッジを拡大しやすくなる一方で、信用リスクプレミアムの上昇により自己資本コストが増加するケースもある。これに伴い、WACCは投資判断だけでなく、企業価値評価の基準としてさらに重要性を高めている。
規制面では、IFRSや米国GAAPなど会計基準が市場ベースの自己資本コスト算定方法を明示しており、透明性と比較可能性が求められる。M&A市場でも、買収価格交渉にWACCベースの企業価値評価が不可欠であり、投資銀行やファイナンシャルアドバイザーはこの指標を中心にシナリオ分析を行う。
将来的にはESG(環境・社会・ガバナンス)要因が自己資本コストに組み込まれる動きも見られ、WACCの構成要素自体が拡張される可能性がある。
×
続きを読むには確認が必要です