割引債の利回りベータ戦略とは、割引債(発行時に額面より低い価格で販売される債券)の市場利回りと基準となる金利指標や他資産クラスとの相関係数(β)を利用してポジションを構築する投資手法である。
概要
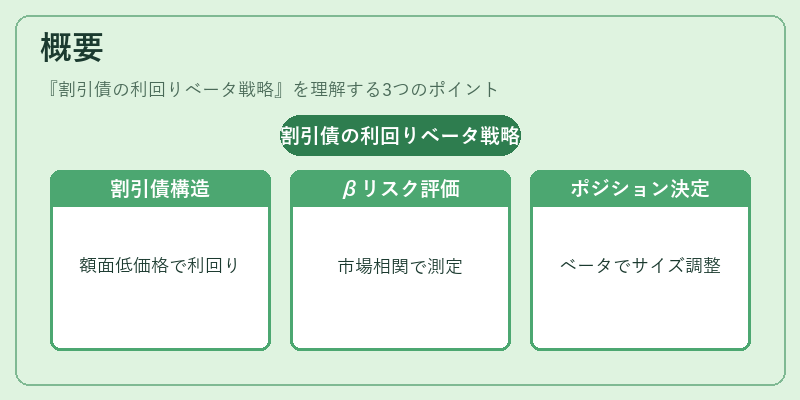
割引債は額面に対し発行時の価格が低く設定され、満期時に額面を受け取ることで利回りを得る。従来、割引債は金利変動リスク(期間リスク)と信用リスクのみで評価されてきたが、近年では市場全体の金利構造や他資産クラスとの相関性を定量化する「β」が注目されるようになった。
割引債の利回りベータ戦略は、CAPM(資本資産価格モデル)における株式のβ概念を固定所得市場へ拡張したものである。具体的には、割引債の利回り変動が基準金利曲線や主要国債・社債とどれだけ連動するかを測定し、その相関係数に応じてポジションサイズを決定する。この手法は、単に期間を調整して金利リスクをヘッジする「デュレーションマッチング」やスプレッド取引とは異なり、市場全体の動きを把握しつつも、個別債券の特性を活かしたポートフォリオ構築が可能である。
役割と機能
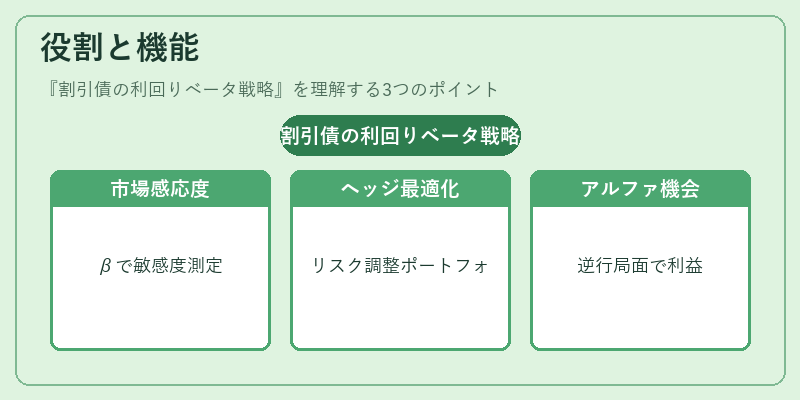
- 市場感応度の定量化 – β値により、割引債の利回りが基準金利曲線や他資産クラス(例:国債、社債)の変動に対してどれだけ敏感であるかを数値化できる。
- ヘッジ比率の最適化 – βを用いて市場リスクへのエクスポージャーを調整し、投資家が望むリスクプロファイル(ベータ=1に近い市場感応度)へポートフォリオを合わせる。
- アルファ獲得の機会 – ベータ超過または低下を利用して、市場全体が期待される動きと逆行する局面で利益を追求できる。たとえば、金利上昇局面でβが低い割引債に多く投資し、ベータ高の資産からポジションを減らすことでリスク調整後のリターンを向上させる。
- 規制対応 – IFRS 9やBasel IIIなどのリスク管理基準では、市場感応度に関する測定が求められるため、βベースの評価は規制適合性を高める要素となる。
特徴
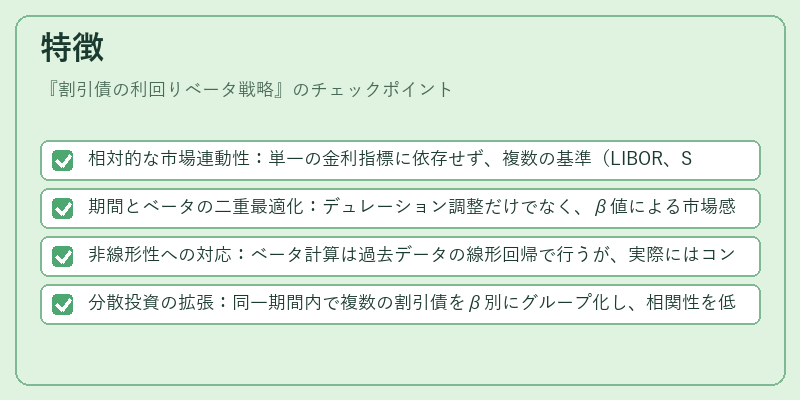
- 相対的な市場連動性:単一の金利指標に依存せず、複数の基準(LIBOR、SOFR、国債スプレッドなど)との共分散を考慮。
- 期間とベータの二重最適化:デュレーション調整だけでなく、β値による市場感応度も同時に最適化することで、金利変動リスクと市場リスクの両面を統合的に管理できる。
- 非線形性への対応:ベータ計算は過去データの線形回帰で行うが、実際にはコンベクシティやスケール効果(利率変動幅)も影響するため、ベータを補正したモデルが採用されることが多い。
- 分散投資の拡張:同一期間内で複数の割引債をβ別にグループ化し、相関性を低減させたポートフォリオ構築が可能。
現在の位置づけ
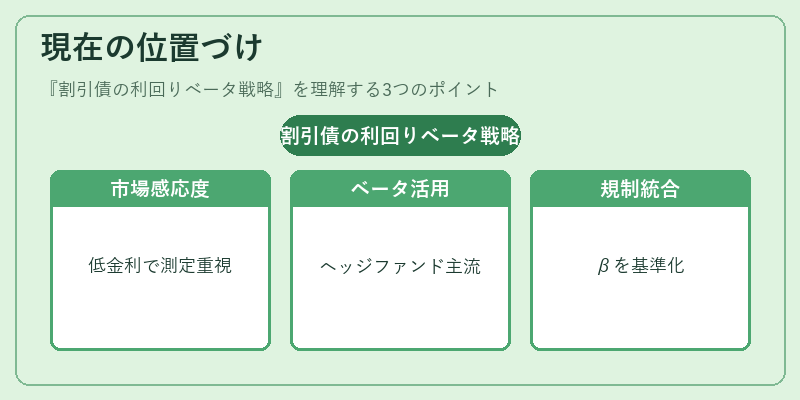
近年の長期的な低金利環境と金融規制の強化により、固定所得投資家は市場感応度の正確な測定に注力している。割引債の利回りベータ戦略は、ヘッジファンドや機関投資家がリスク・リターンを最適化するための主要手法として採用されており、特に次世代ポートフォリオ管理システム(PMS)で組み込まれるケースが増えている。
また、金利スワップやイールドカーブ・トレーディングと連携して、ベータを利用したクロスアセット戦略が発展しており、金融市場全体のリスクパラメータとしてβが重要視されている。規制当局も、金利変動に対するエクスポージャー測定基準にβ概念を組み込む方向で検討を進めているため、今後さらに標準化・普及が期待される。
続きを読むには確認が必要です