運転資本測定とは、企業の短期的な財務健全性を評価するために、流動資産と流動負債の差額を算出し分析する手法である。
目次
概要
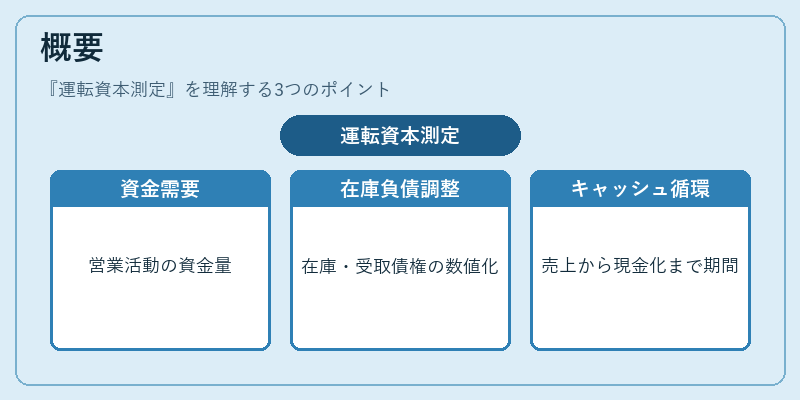
運転資本測定は、日々の営業活動で必要となる資金の量を把握し、キャッシュコンバージョンサイクル(売上から現金化までにかかる期間)と結びつけて管理する。企業が在庫や受取債権を保有している一方で、支払先への負債が発生している状況を数値化し、資金繰りのリスクを定量的に把握するために確立された。
役割と機能
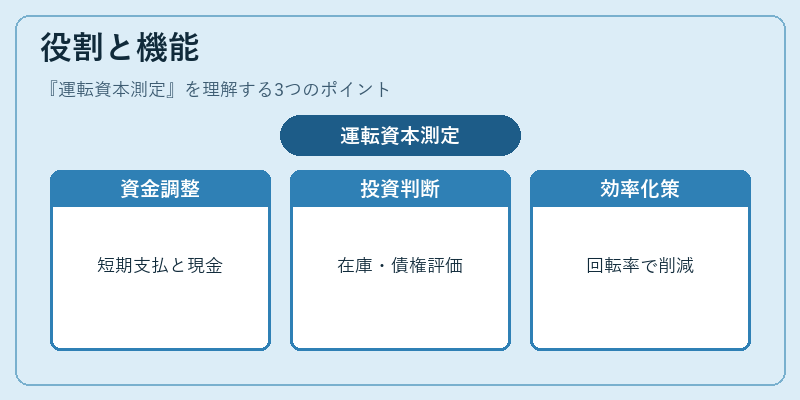
- 流動性評価:運転資本残高は短期支払能力を示す指標となり、銀行や投資家が信用判断を行う際の重要データになる。
- キャッシュフロー計画:営業活動による現金収入と支出のタイミングを調整し、運転資本の増減を予測して資金需要を見積もる。
- 投資意思決定:新規事業や設備投資に伴う追加的な在庫・受取債権の必要性を評価し、ROI計算に組み込む。
- 経営効率改善:在庫回転率や売掛金回収期間と連動して、運転資本削減策(ジャストインタイム導入など)の効果測定に活用される。
特徴
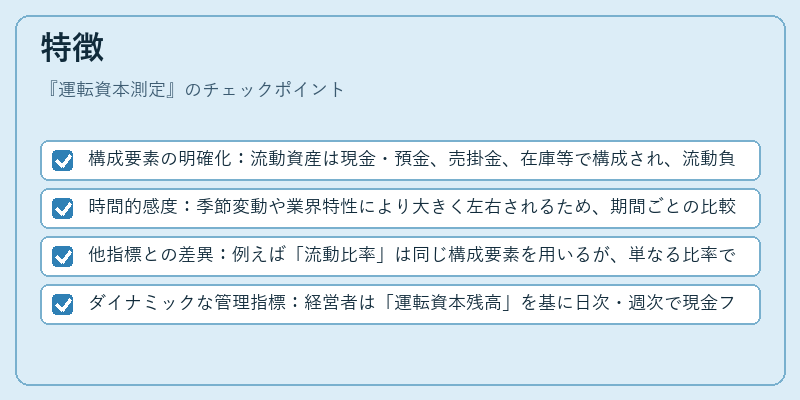
- 構成要素の明確化:流動資産は現金・預金、売掛金、在庫等で構成され、流動負債は買掛金や短期借入金が含まれる。
- 時間的感度:季節変動や業界特性により大きく左右されるため、期間ごとの比較が重要。
- 他指標との差異:例えば「流動比率」は同じ構成要素を用いるが、単なる比率であり、実際の資金量(円額)を示さない点で運転資本測定とは区別される。
- ダイナミックな管理指標:経営者は「運転資本残高」を基に日次・週次で現金フローを調整し、過剰在庫や未回収債権の発生を抑制する。
現在の位置づけ
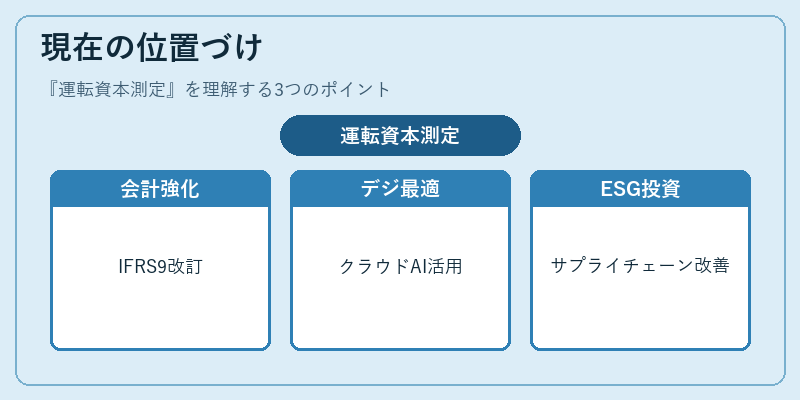
近年ではIFRS 9等の会計基準改訂により、運転資本関連項目の開示要件が強化されている。さらに、デジタルファイナンスの進展でクラウド型ワーキングキャピタル管理ツールやAIによる需要予測が普及し、企業はリアルタイムに運転資本を最適化できるようになってきた。また、ESG投資の拡大に伴い、サプライチェーン全体での在庫削減やキャッシュフロー改善が投資判断に組み込まれるケースも増えている。こうした動向は、運転資本測定を単なる会計指標から、戦略的資金管理の核となるツールへと位置付け直している。
×
続きを読むには確認が必要です