運転資本/純負債比率とは、企業の短期的な流動性と長期的な財務構造を同時に評価するために用いられる二つの指標である。
運転資本は流動資産から流動負債を差し引いた残余額を示し、純負債比率(Net Debt Ratio)は純負債(総負債-現金等)と自己資本または総資産の関係を表すレバレッジ指標である。
概要
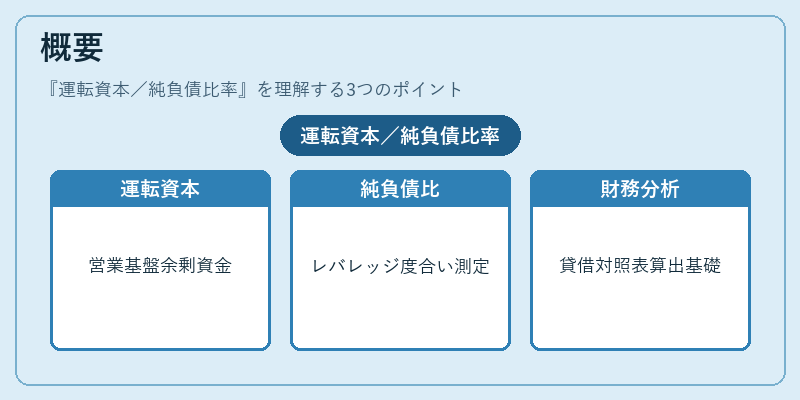
企業活動における資金調達・運用は、短期的なキャッシュフロー管理と長期的な財務構造の両面から検討されてきた。流動性を測るために、流動比率や当座比率などが開発された一方で、負債と資本のバランスを評価する指標として純負債比率が導入された。運転資本は「営業活動の基盤」として位置づけられ、企業が日常的に取引先や従業員へ支払うための余剰資金を示す。一方、純負債比率は「レバレッジ度合い」を定量化し、借入によるリスクと自己資本との相対関係を明らかにする。両指標は貸借対照表の構成要素から算出され、財務諸表分析の基礎として広く採用されている。
役割と機能
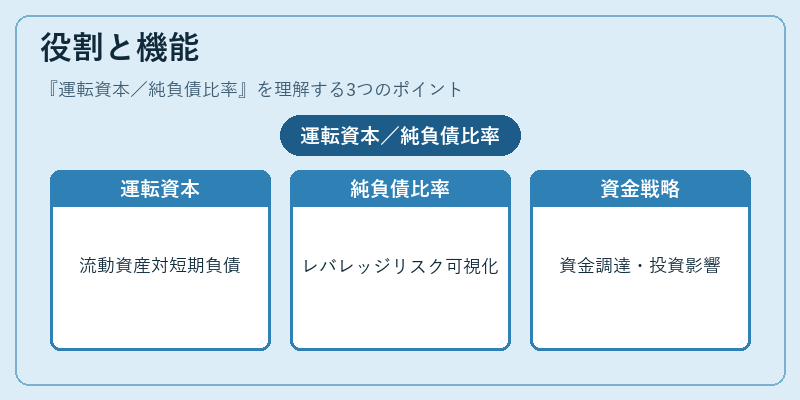
運転資本は企業が日常的な取引を継続できるかどうかを判断するために使用される。具体的には、売掛金や棚卸資産などの流動資産が短期負債(買掛金・短期借入)を上回っているかを測定し、キャッシュフロー予測や資金調達計画に反映させる。運転資本が不足している場合は、売上拡大と同時に在庫管理の最適化や取引先信用期間の短縮などの改善策が検討される。
純負債比率は投資家・金融機関が企業の財務健全性を評価する際に重要な指標となる。純負債(総負債-現金等)が自己資本または総資産に対してどれだけ大きいかを示すことで、レバレッジによるリスク水準が可視化される。高比率は財務的な柔軟性の低下や金利負担増加を意味し、信用格付けや融資条件に直結する。また、企業のM&A戦略や再投資計画においても、純負債比率が大きく影響を与える。
特徴
- 運転資本は流動性指標であり、日常的な営業活動に必要な余剰資金を測る。
- 流動資産から流動負債を差し引いた数値で算出される。
-
在庫や売掛金の回転率と密接に関連し、キャッシュコンバージョンサイクルを短縮することが目的となる。
-
純負債比率はレバレッジ指標であり、企業の財務構造の安定性を評価する。
- 純負債(総負債-現金等)を自己資本または総資産で割った値として表される。
- 金利支払負担や返済スケジュールに対する脆弱性が高いほど比率は上昇し、財務リスクの増大を示す。
両指標は共に貸借対照表の構成要素から算出されるが、測定対象と目的が異なるため、併用することで企業の財務健全性を多角的に把握できる。
現在の位置づけ
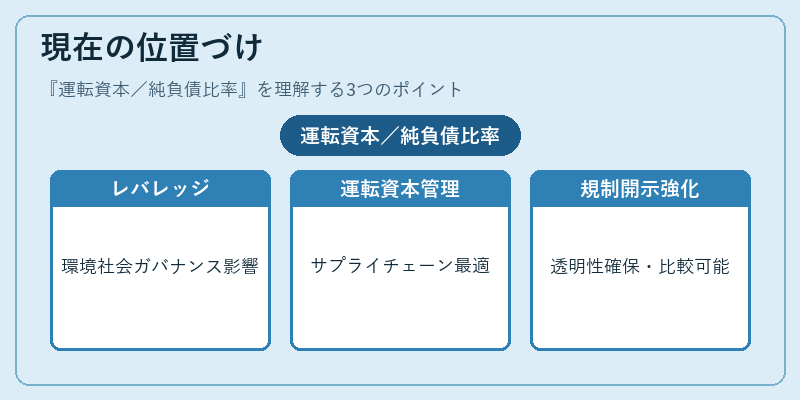
近年の資本市場では、ESG(環境・社会・ガバナンス)要件や低金利環境が企業のレバレッジ戦略に影響を与えている。純負債比率は投資家が財務リスクを評価する際に不可欠な指標として位置づけられ、特に金融機関の信用格付けや融資条件設定で重視される。また、運転資本管理はサプライチェーン全体の効率化とキャッシュフロー最適化を図る上で重要性が高まっている。多くの企業がデジタルツールを活用し、リアルタイムで運転資本を可視化・改善する施策に取り組んでいる。
IFRSや各国会計基準の統一的な適用により、両指標の算出方法は一定の透明性を保っており、国際投資家間で比較可能な財務情報が提供される。さらに、金融規制当局はレバレッジと流動性リスクを総合的に捉えるために、運転資本や純負債比率の開示要件を強化している。結果として、これら二つの指標は企業価値評価や投資意思決定プロセスにおいて欠かせない情報源となっている。
続きを読むには確認が必要です