満期利回りとは、債券が満期まで保有された場合に得られる年間平均リターンを表す指標である。
目次
概要
満期利回りは、発行時の価格と将来のキャッシュフロー(クーポンと元本返済)を結びつける計算式から導出される。市場では「YTM」とも呼ばれ、金利環境や信用リスクが変動する中で債券価格と将来価値の関係を示すために不可欠な指標となった。
役割と機能
投資家は満期利回りを用いて異なる発行体・期間の債券を比較し、リスク調整後の期待収益率を評価する。また、債券市場での価格形成における基準として機能し、金利スワップやデュレーション計算の入力値となる。さらに、国債・社債格付の指標化や投資信託のベンチマーク設定にも利用される。
特徴
- クーポン再投資仮定:満期利回りはすべてのクーポンが同じ率で再投資されると想定するため、実際のリターンとは差異が生じることがある。
- 金利感応度の指標化:価格変動に対する敏感さを示すデュレーションと連携し、ポートフォリオ管理で重要な役割を果たす。
- 信用プレミアムの反映:同一期間内で発行体別に差が出ることで、信用リスクを定量化する手段となる。
現在の位置づけ
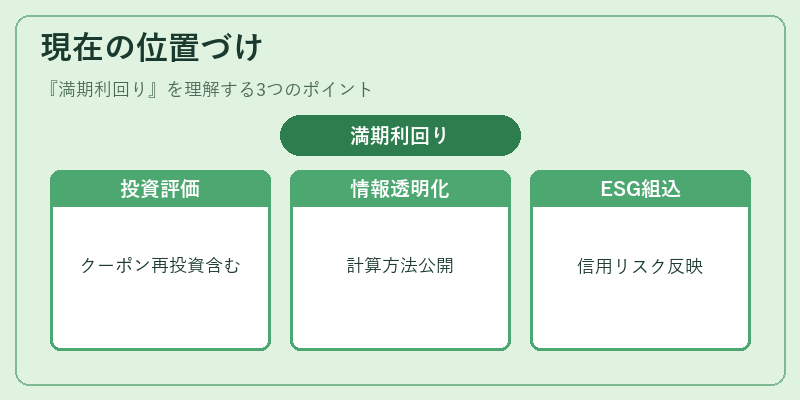
近年は低金利・長期国債市場において満期利回りが極端に低下し、投資家はクーポン再投資率や流動性リスクを含めた総合的評価へシフトしている。規制面では金融庁等が公正な情報開示のため、満期利回り計算方法の透明化を求める指針を提示しており、データ提供サービスも拡充されている。さらに、ESG投資の増加に伴い、環境・社会的要因が信用リスクに与える影響を満期利回りに組み込む試みが進行中である。
×
続きを読むには確認が必要です