税引前当期純利益とは、企業が一定期間に計上した売上高等から営業費用・減価償却・金融費用・特別損益を差し引き、法人税等の税金を算出する前の最終的な利益である。
目次
概要
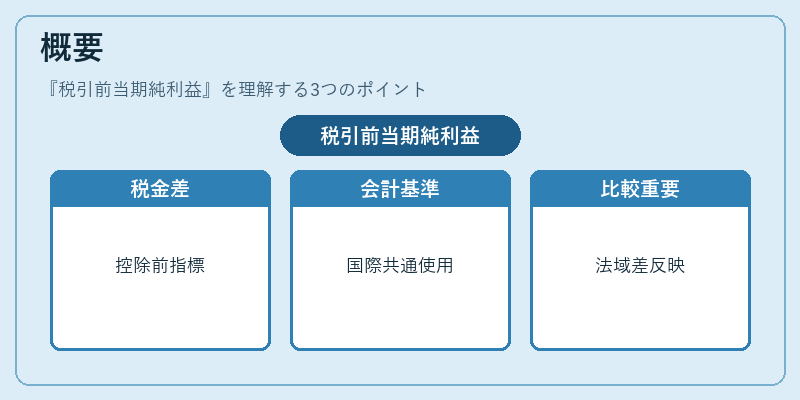
税引前当期純利益は、損益計算書における「当期純利益」から法人税等が控除される直前の指標である。企業活動全体の収益性を把握するために設けられ、国際的な会計基準(IFRS・US GAAP)でも共通して使用されている。税金は法域ごとに異なるため、税引前利益は比較対象として重要である。
役割と機能
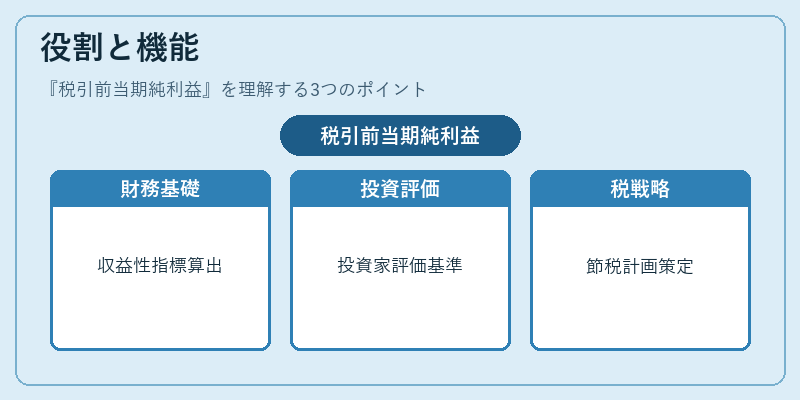
- 財務分析の基礎:ROEやROICなどの収益性指標を算出する際、税引前利益が分母となることが多い。
- 投資判断材料:投資家は税金負担前の実質的な営業成果を評価し、将来キャッシュフロー予測に活用する。
- 税務戦略策定:企業内部では、税引前利益を基に税率や控除対象を検討し、節税計画を立案する。
- 監査・報告の透明性:外部監査時に税金負担の影響を分離して提示できるため、経営陣と投資家間の情報ギャップが縮小される。
特徴
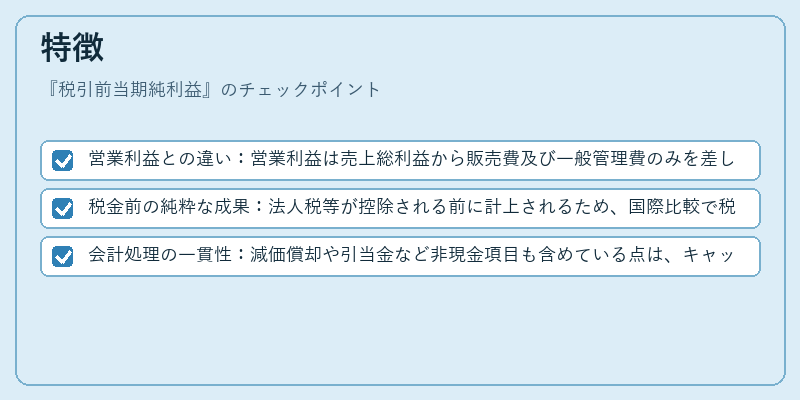
- 営業利益との違い:営業利益は売上総利益から販売費及び一般管理費のみを差し引いた指標である。税引前利益はさらに金融費用や特別損益も含めて計算するため、企業の全体的な収益性を示す。
- 税金前の純粋な成果:法人税等が控除される前に計上されるため、国際比較で税制差異を排除できる。
- 会計処理の一貫性:減価償却や引当金など非現金項目も含めている点は、キャッシュフロー計算書との整合性を保つ上で重要。
現在の位置づけ
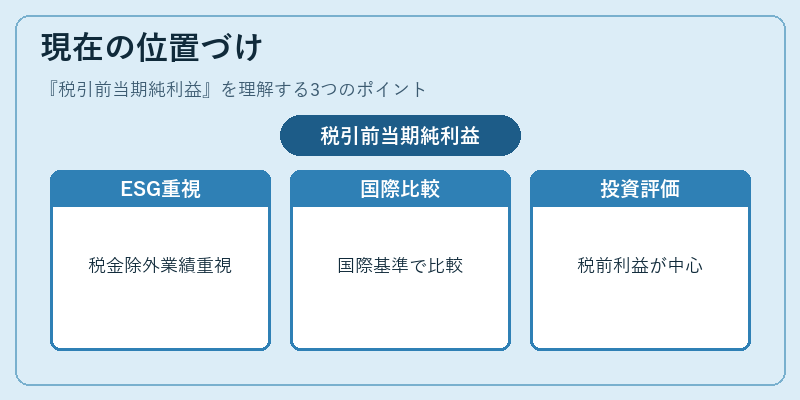
税引前当期純利益は、企業評価に不可欠な指標として、投資家向け情報開示や株主総会資料に頻繁に登場する。近年ではESG報告やサステナビリティ開示が求められる中で、税金負担を除外した純粋な業績評価の重要性が高まっている。また、国際的な統一会計基準(IFRS)により、各国企業間での比較が容易になりつつある。さらに、税制改革やデジタル化による税務管理の効率化と合わせて、税引前利益をベースとした業績指標は、投資判断・企業価値評価において中心的な役割を担い続ける見込みである。
×
続きを読むには確認が必要です