ストラドル・ヘッジ・リスク・メトリクスとは、デリバティブ取引におけるポジションの収益性と不確実性を評価し、管理するための手法や指標である。
ストラドル
概要
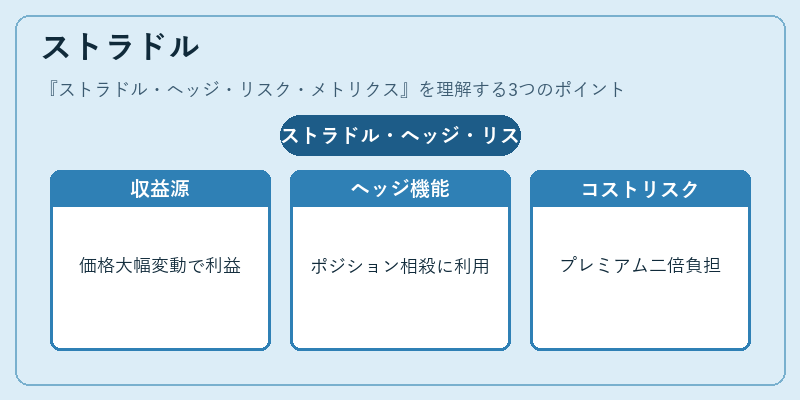
ストラドルは、同一行使価格・同一満期日でコールオプションとプットオプションを同時に購入または売却する取引構造である。市場のボラティリティが高まる状況や、価格変動の方向性が不確定な場面で用いられる。
役割と機能
- 収益源:価格が大きく変動すれば、どちらか一方のオプションが利益を生む。
- ヘッジ手段:既存ポジションの価格変動リスクを相殺するために組み合わせることもある。
特徴
| 要素 | 説明 |
|---|---|
| 行使価格 | 同一であるため、利益は行使価格周辺で最大化される。 |
| ボラティリティ依存性 | 市場の変動率が高いほど収益機会が増大する。 |
| コスト構造 | 二つのプレミアムを支払う(買いストラドル)ため、初期コストは高い。 |
現在の位置づけ
近年の金融市場では、低金利環境下でボラティリティが不安定な状況が続く中、投資家やヘッジファンドがポジション調整に利用するケースが増えている。規制面では、ストラドル取引は一般的なオプション取引と同様の報告義務を受ける。
ヘッジ
概要
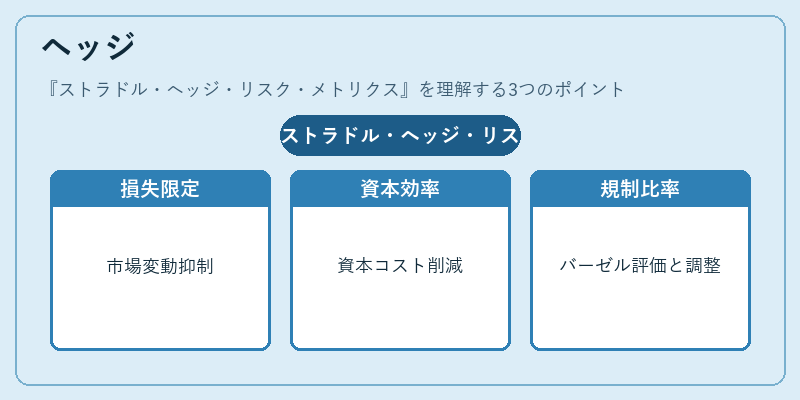
ヘッジとは、ある資産やポジションに対して生じうるリスクを相殺するために、逆方向の金融商品を保有または取引する行為である。主にデリバティブを用いることが多い。
役割と機能
- 損失限定:市場変動による不利益を抑制し、収益安定化を図る。
- 資金調達最適化:ヘッジ対象のリスクプロファイルに合わせて資本コストを低減する。
特徴
- 多様性:オプション、先物、スワップなどがヘッジ手段として選択される。
- 費用対効果:ヘッジの精度とコストをバランスさせることが重要。
現在の位置づけ
金融機関はリスク管理規制(バーゼル合意)により、ヘッジ手法の適切性評価が求められる。また、投資家はポートフォリオ全体でのヘッジ比率を調整し、システマティックリスクと非システマティックリスクを分離する。
リスク
概要
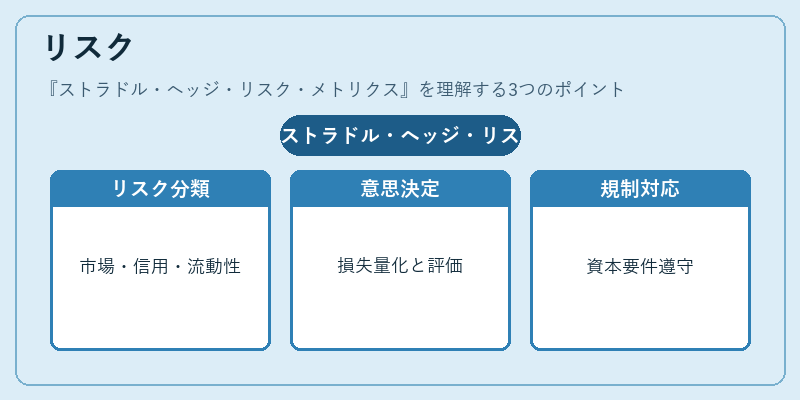
リスクとは、将来のキャッシュフローや価値が予想と異なる不確実性である。金融市場では主に市場リスク、信用リスク、流動性リスクなどに分類される。
役割と機能
- 意思決定支援:投資判断の際に潜在的損失を量化し、リターンとのトレードオフを評価する。
- 規制遵守:金融機関は資本要件や報告義務に基づきリスク管理体制を整備する必要がある。
特徴
| 種類 | 主な特徴 |
|---|---|
| 市場リスク | 金利・為替・株価等の市場変動による損失 |
| 信用リスク | 相手方の債務不履行に起因する損失 |
| 流動性リスク | 資産を即時売却できないことによる追加コスト |
現在の位置づけ
近年はサステナビリティ関連リスク(ESGリスク)やサイバーセキュリティリスクも注目され、総合的なリスク評価フレームワークが構築されている。規制当局はこれらの新たなリスク要因を監督対象に加えている。
メトリクス
概要
メトリクスとは、金融商品やポートフォリオのパフォーマンス・リスクを定量的に測定する指標である。代表例としてVaR(バリュー・アット・リスク)、CVaR、ベータ、ギャマなどが挙げられる。
役割と機能
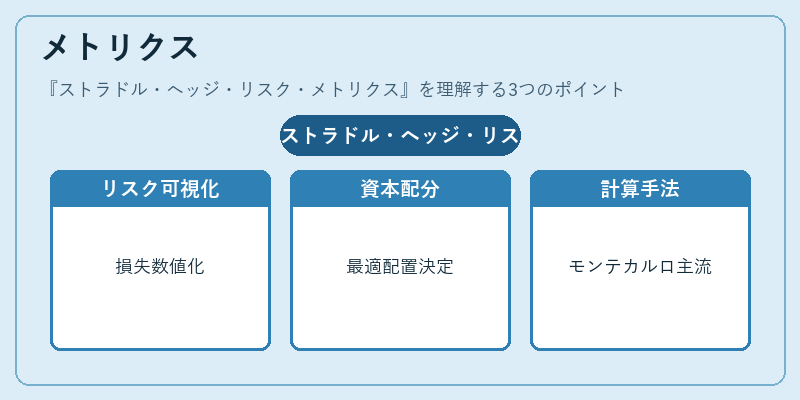
- リスク可視化:潜在損失や変動性を数値化し、比較可能にする。
- 資本配分:メトリクスを基に資金の最適配置を決定する。
特徴
- 多様な尺度:市場リスクはVaRで測り、信用リスクはデフォルト確率とLGD(損失率)で評価される。
- 計算手法:シミュレーション(モンテカルロ法)や統計的推定が主流。
現在の位置づけ
金融機関は内部モデルを用いてメトリクスを算出し、規制当局への報告義務に対応している。投資家はアルゴリズム取引でリアルタイムにメトリクスを監視し、ポジション調整を行うケースが増えている。
続きを読むには確認が必要です