過去損失過小評価とは、投資家や企業が既に発生した損失を実際よりも軽く評価し、将来の意思決定においてその損失の影響を十分に反映させない心理的偏りである。
概要
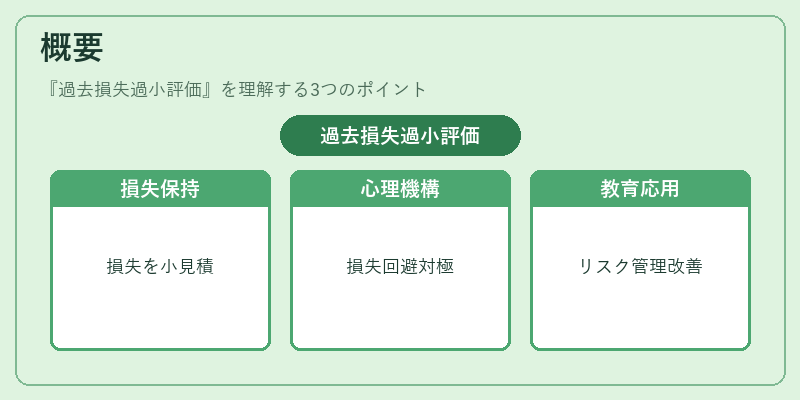
過去損失過小評価は、投資行動や企業戦略における「メンタルアカウンティング」の一形態として位置づけられる。投資家がポートフォリオを管理する際に、既存の損失銘柄を保持し続けることで、実質的な損失額を小さく見積もり、さらに追加投資へと誘導されやすい。この現象は、プロスペクト理論が示す「損失回避」の対極に位置する心理メカニズムであり、過去の結果を現在の意思決定から隔離してしまう点が特徴的である。20世紀後半に行動経済学の枠組みで整理され、投資家教育やリスク管理手法の改善に活用されている。
役割と機能
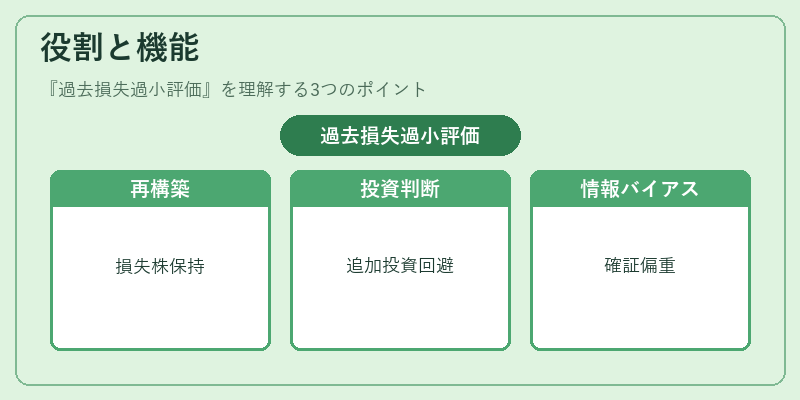
過去損失過小評価は、次のような場面で顕在化する。
- ポートフォリオ再構築:損失株を保持し続けることで、実際には売却して損失確定すべきタイミングを逃す。
- 企業投資意思決定:既存の不採算プロジェクトに対し、過去の損失を過小評価することで追加投資や改善策を検討しない。
- 情報処理の偏り:確証バイアスと相互作用し、損失が発生した事実を軽視し、ポジティブなニュースに重点を置く。
このように、過去損失過小評価は「ハーディング」や「処分効果」と同時に機能し、投資家のリスクテーブルを歪める。
特徴
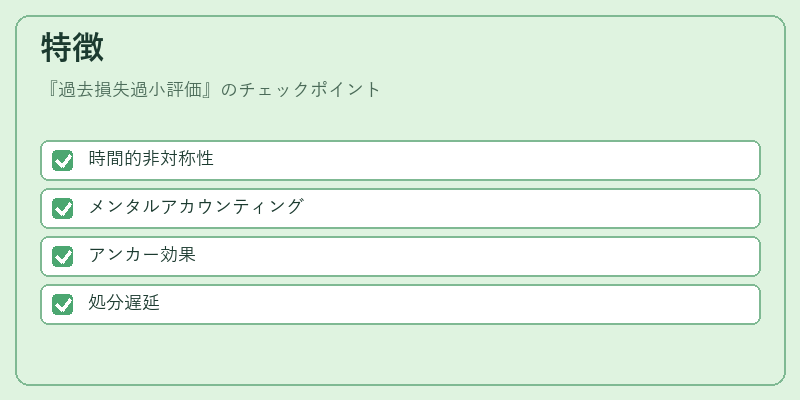
| 特徴 | 説明 |
|---|---|
| 時間的非対称性 | 過去の損失は現在の意思決定から切り離されがちで、同等の利益と比べて評価が低下する。 |
| メンタルアカウンティング | 損失を個別の「口座」に分けることで、全体のリスクを見落とす傾向にある。 |
| アンカー効果との関係 | 初期投資額や購入時価格がアンカーとなり、損失額が過小評価されやすい。 |
| 処分効果への影響 | 損失を確定させる行動(売却)が遅れ、結果として損失の拡大につながる。 |
これらは投資家の意思決定プロセスにおいて、利益と損失が対称的に扱われないことを示す。
現在の位置づけ
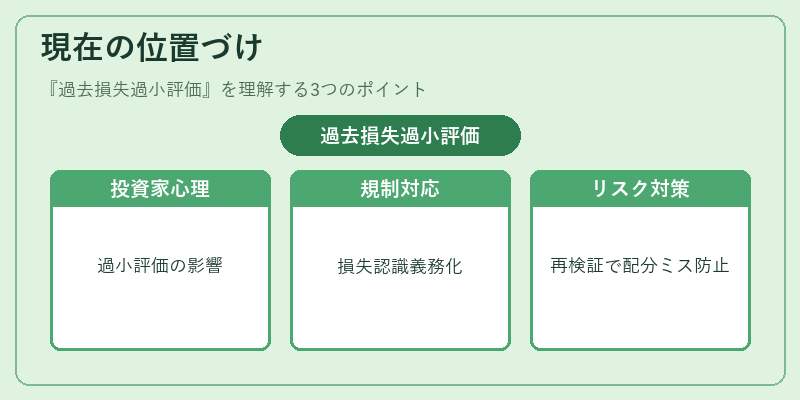
近年の金融市場では、アルゴリズム取引や機械学習によるポートフォリオ最適化が進む中で、人間の心理的偏りは依然として重要な課題となっている。過去損失過小評価は、特に個人投資家層で顕著に観察され、金融教育プログラムやロボアドバイザーの設計において考慮されている。規制当局は、投資家保護を目的として「損失認識ガイドライン」を導入し、投資家が過去損失を正確に把握できるよう情報開示を義務付ける動きも見られる。また、企業のリスク管理部門では、既存プロジェクトの損失評価を定期的に再検証することで、過小評価による資源配分ミスを防止しようとしている。
総じて、過去損失過小評価は行動経済学と実務金融の橋渡し役であり、投資家教育やリスク管理の改善に不可欠な概念となっている。
続きを読むには確認が必要です
関連記事