ベスティングクリフとは、従業員や創業者が株式やストックオプションを取得する権利を一定期間経過後に一括で付与される仕組みである。
概要
スタートアップの資金調達において、投資家は将来の成長とリスク分散を図るために創業者や主要メンバーへの株式保有権を条件付きで付与することが一般的です。この際、ベスティングクリフは「忠誠心・継続性」を確保しつつ、投資家のリスクヘッジを実現する手段として設計されました。特にシードラウンドやシリーズAでの株式オプション付与時に採用されることが多く、ベンチャーキャピタル(VC)やエンジェル投資家からも標準的な要求項目とされています。
役割と機能
ベスティングクリフは、以下のような場面で重要な機能を果たします。
1. 人材確保・維持:創業者やキーメンバーが一定期間会社に留まるインセンティブを提供し、離職リスクを低減する。
2. 資本構造の安定化:初期段階で大きな株式割当てを行わず、実際に貢献した期間に応じて権利が確定するため、キャップテーブル上の希薄化リスクを管理できる。
3. 投資家保護:創業者が短期的な利益追求で会社を離れるケースを防ぎ、投資価値の保持に寄与する。
典型的には「1年クリフ」と呼ばれ、最初の1年間は権利付与が行われず、その後残りの期間(例:3年間)で段階的に権利が確定します。この構造は、ストックオプションやSAFE(Simple Agreement for Future Equity)の発行時にも組み込まれ、投資家と創業者間の合意形成をスムーズにします。
特徴
- 一括付与:クリフ期間満了直前に全権利が付与されるため、中途で退社した場合は未付与分を失う。
- 段階的ベスティングとの併用:クリフ後に残りの期間を均等割当て(例:毎月1/36)することで、長期的な継続性を確保。
- 法規制と税務上の取り扱い:日本では株式報酬制度として認められ、一定条件下で所得税・住民税が課税される。ただし、クリフ前に権利付与されないため、未確定分は非課税。
- 投資家の視点:ベンチャーキャピタルはクリフ期間を設けることで、創業者のコミットメント度合いを可視化し、後続ラウンドでの評価交渉に有利に働く。
具体的な使用場面
- シードラウンド:資金調達直後に創業メンバーへストックオプションを付与する際、1年クリフが標準設定。
- シリーズA以降:既存株主の希薄化を抑えるため、追加発行時にもクリフ付きベスティングが適用されることが多い。
- IPO前の上場準備:経営陣や主要従業員に対し、クリフ後の段階的権利付与を維持しつつ、上場時点での株式保有比率を安定化させる。
現在の位置づけ
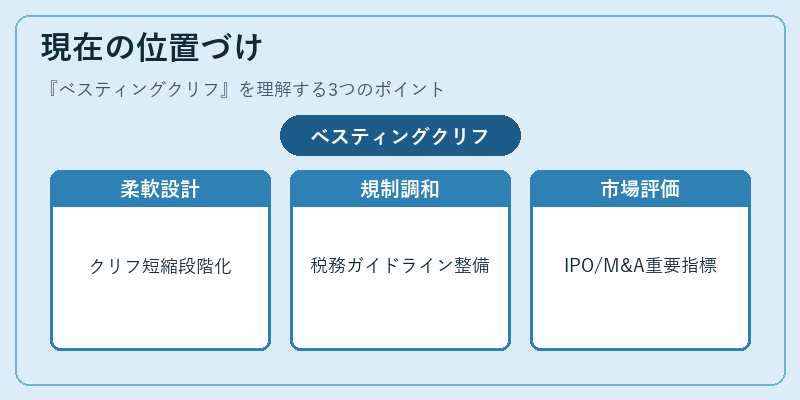
近年、スタートアップエコシステムは多様化しており、ベスティングクリフも柔軟に設計されるケースが増えている。
- 期間短縮・分割:創業者の離職リスクを低減するため、1年より短いクリフ(6か月)や複数段階クリフを採用する企業も出てきた。
- 国際的調和:米国ベンチャーでは標準的に4年間のベスティング期間と1年クリフが採用されるが、日本国内でも同様の枠組みが浸透している。
- 規制対応:税務当局は株式報酬制度を明確化し、クリフ前に付与された権利については課税対象外とするガイドラインを整備。投資家はこれを踏まえて契約条項を設計している。
- 市場動向:IPOやM&Aが増加する中で、クリフ付きオプションは企業価値評価の重要な指標となりつつある。特にユニコーン企業では、創業者と従業員の株式保有比率を均衡させるためにクリフ設計が不可欠だ。
ベスティングクリフは、スタートアップ資本構造の安定化と人材確保を両立するための基本的かつ不可欠なメカニズムであり、投資家・経営陣双方にとって重要な合意点となり続けている。
続きを読むには確認が必要です