バリアオプションスキューとは、特定のバーリーレベルや行使価格に対して観測されるバリアオプションのインプライド・ボラティリティ(IV)の差異を示す指標である。
概要
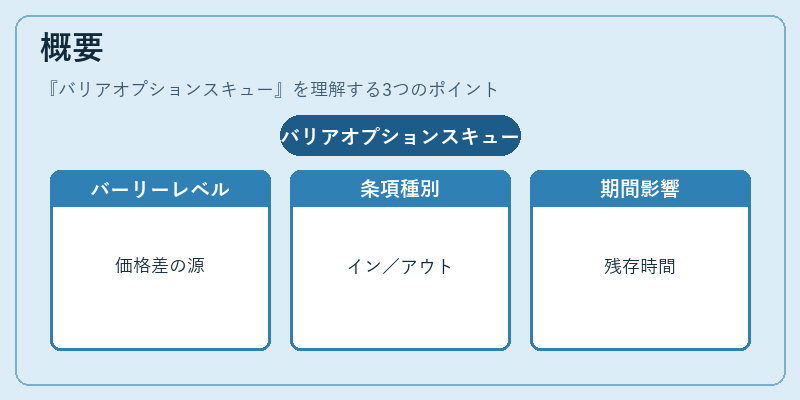
バリアオプションは、原資産が事前に設定されたバーリーレベルに到達したかどうかで価値が変わるパス依存性のデリバティブである。そのため、市場では同一原資産・満期を持つバリアオプションとベーシックなコール・プットとの間でIVに差異が生じ、これを「スキュー」と呼ぶ。
スキューは、バーリーレベルの位置(上方か下方か)、条項(イン/アウト)および残存期間によって変動し、オプション価格決定に重要な情報源となる。
役割と機能
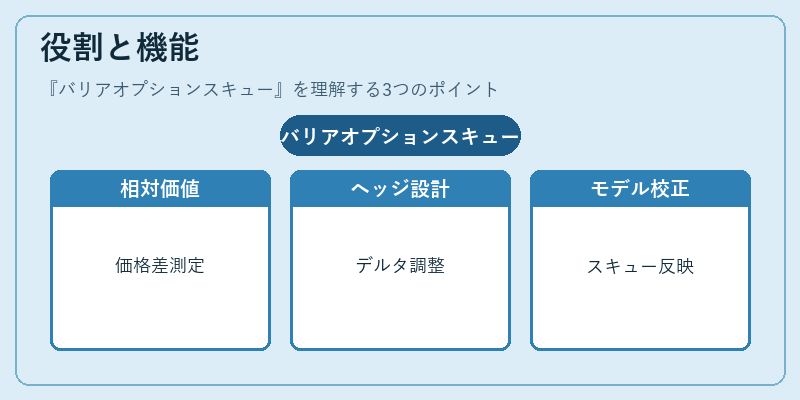
バリアオプションスキューは、以下のような場面で活用される。
- 相対価値評価:同一満期・ストライクでもバーリーレベルが異なるオプション間で価格差を測定し、取引機会を検出する。
- ヘッジ設計:スキュー情報をベースに、バーリーレベルごとのデルタ・ガンマ・ベガを調整したヘッジポジションを構築できる。
- モデル校正:ブラック‑ショールズやモンテカルロ法等でバリア条件を組み込む際に、実市場のスキューを反映させることで精度向上が図られる。
特徴
| 要素 | 内容 |
|---|---|
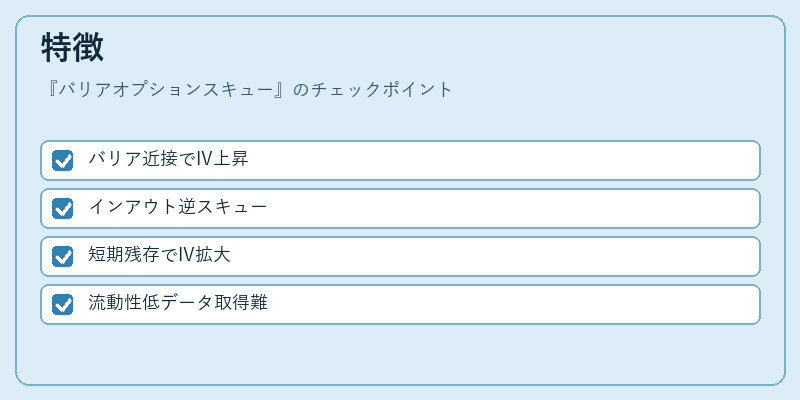
| バーリーレベル依存性 | バリアが原資産価格に近いほどIVは高くなる傾向がある。 |
| イン/アウト差異 | インオプション(バーリーレベル到達時に有効)とアウトオプション(到達しない限り有効)は、同一ストライクでもスキューが反転することがある。 |
| 時間依存性 | 残存期間が短いほど、バーリアリスクの影響が顕著に表れ、IVスプレッドが拡大する。 |
バリアオプションスキューは、ベーシックオプションスキューと比べて流動性が低く、データ取得が難しい点が特徴である。
現在の位置づけ
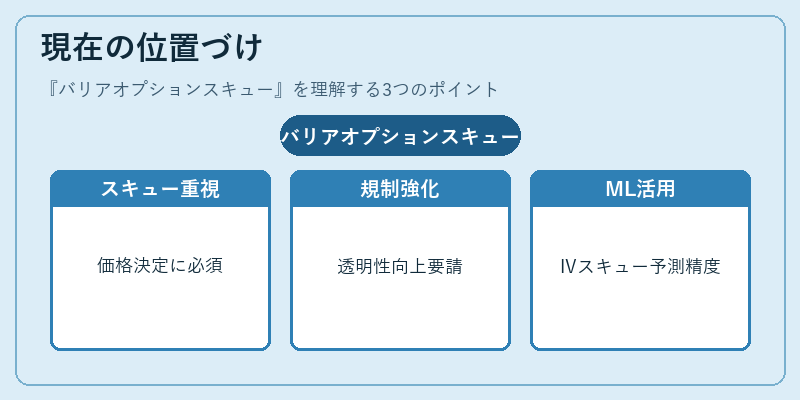
近年、アルゴリズム取引や高頻度取引の普及に伴い、バリアオプションを含むエクゾチック商品の価格決定精度が重視されている。規制当局は、バーリーレベル付きデリバティブの透明性向上を求める動きがあり、スキュー情報の開示やモデル検証基準が整備されつつある。また、機械学習ベースの価格推定手法では、IVスキューを特徴量に組み込むことで予測精度が向上している。バリアオプション市場は依然として流動性が限定的だが、スキュー分析はリスク管理と商品設計の不可欠な要素となっている。
続きを読むには確認が必要です