バスケットオプションの相関リスクとは、複数資産で構成されるバスケットオプションにおいて、その基礎となる各資産間の価格変動が同時に発生する確率・程度を示すリスクである。
目次
概要
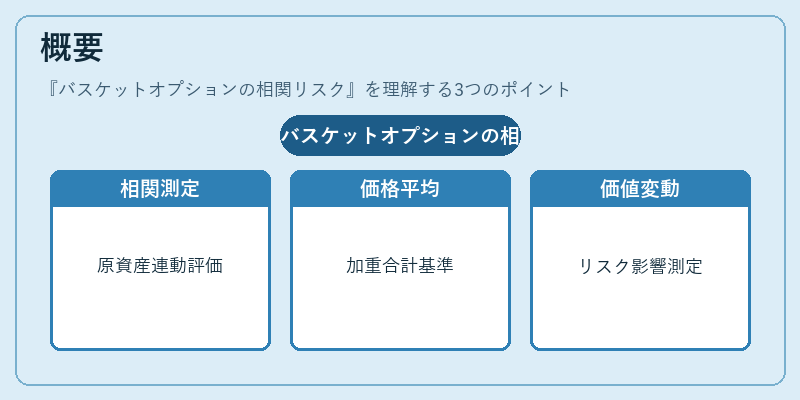
バスケットオプションは、複数の原資産(株式、債券、通貨など)の価格平均や加重合計を基にした行使条件を持つデリバティブである。相関リスクは、各原資産が独立して動く場合と比較し、同時変動の影響を評価することでオプション価値の変動幅を測定するために不可欠な概念となっている。
役割と機能
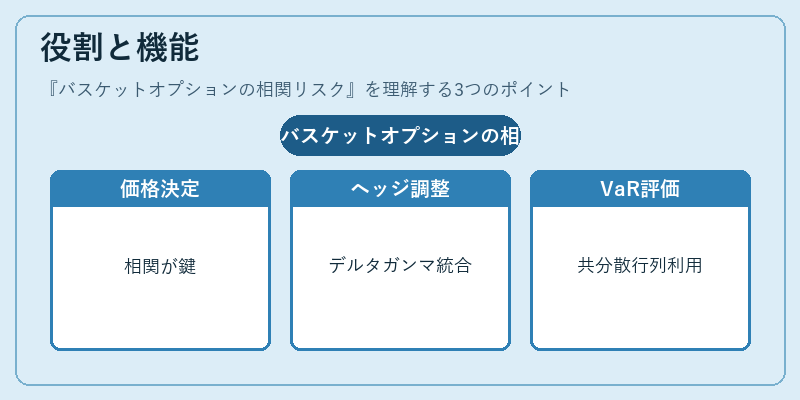
相関リスクは、バスケットオプションの価格決定モデル(ブラック・ショールズ拡張版やモンテカルロ法)で重要な入力要素である。ヘッジ戦略では、デルタ・ガンマ・ベガを統合した多変量リスク管理が必要となり、相関の変動に応じてポジション調整が行われる。また、VaR計算時には共分散行列を使用し、資産間の連動性を反映する。
特徴
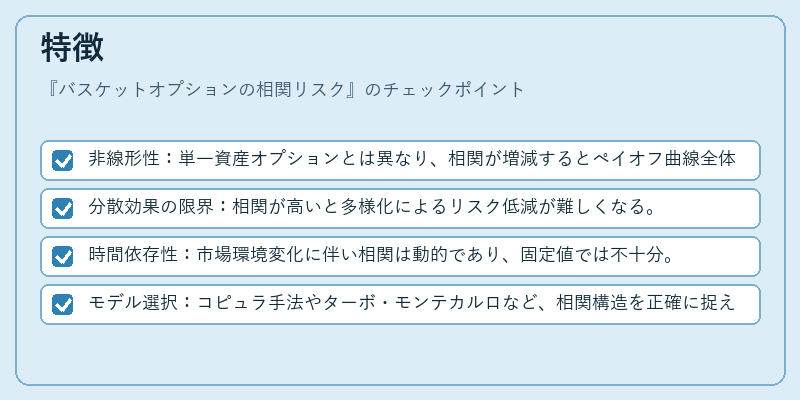
- 非線形性:単一資産オプションとは異なり、相関が増減するとペイオフ曲線全体に影響が及ぶ。
- 分散効果の限界:相関が高いと多様化によるリスク低減が難しくなる。
- 時間依存性:市場環境変化に伴い相関は動的であり、固定値では不十分。
- モデル選択:コピュラ手法やターボ・モンテカルロなど、相関構造を正確に捉えるための高度な数理ツールが求められる。
現在の位置づけ
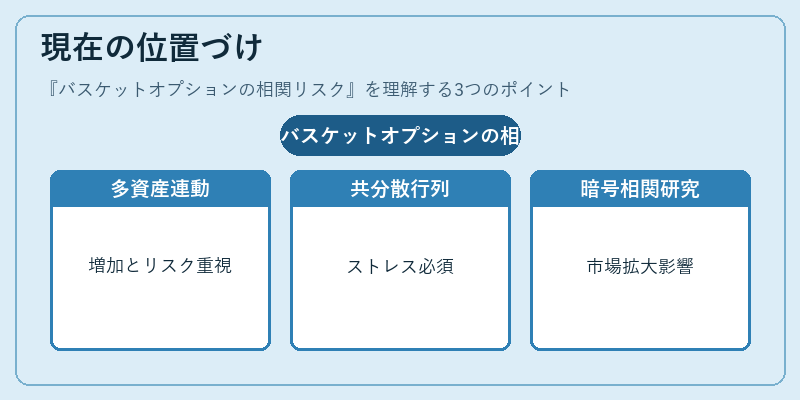
近年のグローバル金融市場では、多資産連動商品(FXバスケット、債券・株式混合オプション等)が増加し、相関リスク管理は規制上も重要視されている。Basel III 以降の資本要件において、共分散行列を用いたストレステストやシナリオ分析が必須となり、金融機関は相関推定精度向上に注力している。また、デジタル資産市場の拡大とともに、暗号通貨間の相関構造も新たな研究対象として台頭している。
×
続きを読むには確認が必要です