バスケットオプションの価格付け規則とは、複数資産で構成されるバスケットに対するオプション価値を算定するための理論的枠組みと実務手法である。
概要
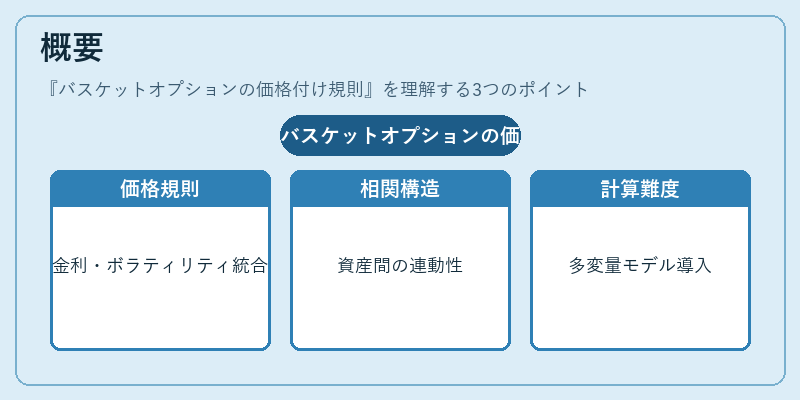
バスケットオプションは、単一の基礎資産ではなく、複数の株式・債券・通貨等からなる加重平均値を対象にするデリバティブである。価格付け規則は、金利やボラティリティ、各資産間の相関構造を統合し、無裁定条件下で公正価値を算出することを目的とする。初期の手法では、ブラック・ショールズモデルを多変量正規分布へ拡張し、ベータ係数や相関行列を導入した。これにより、単一資産オプションに比べて市場リスクが分散されるメリットと、計算複雑性の増大というトレード‑オフが生じた。
役割と機能
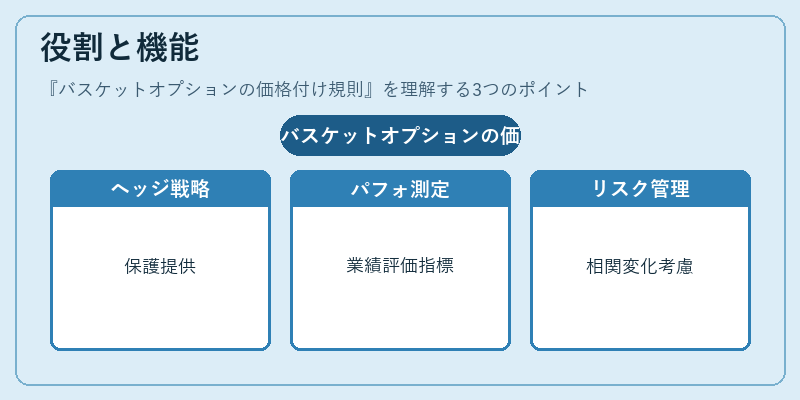
価格付け規則は、投資家やヘッジファンドがポートフォリオ全体のリスクを管理する際に不可欠である。具体的には、以下のような場面で利用される。
1. ヘッジ戦略:相関が高い複数資産を組み合わせたバスケットを対象にしたオプションは、ポートフォリオ全体の価格変動に対する保護を提供する。
2. パフォーマンス測定:ファンドのベンチマークとして設定された指数やカスタムインデックスに連動するバスケットオプションは、業績評価の指標となる。
3. リスク管理:VaR計算やストレステストで、複数資産間の相関変化を考慮したシナリオ分析が可能になる。
特徴
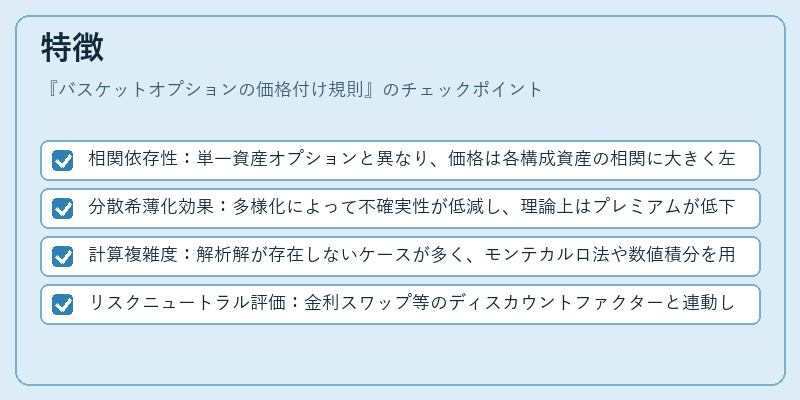
- 相関依存性:単一資産オプションと異なり、価格は各構成資産の相関に大きく左右される。相関行列が正定値であることを前提としている。
- 分散希薄化効果:多様化によって不確実性が低減し、理論上はプレミアムが低下する傾向にある。
- 計算複雑度:解析解が存在しないケースが多く、モンテカルロ法や数値積分を用いる必要がある。
- リスクニュートラル評価:金利スワップ等のディスカウントファクターと連動して、将来価値を現在価値へ割引く手続きが必須。
現在の位置づけ
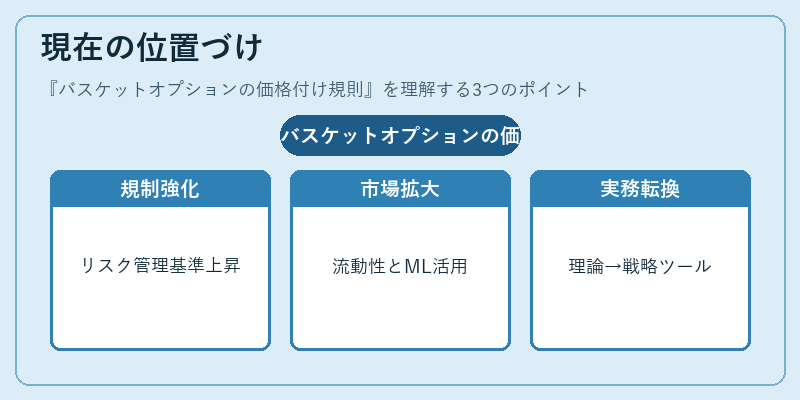
近年、バスケットオプションは金融工学の中核的な商品として位置付けられている。規制環境では、バーゼルIIIやDodd‑Frank法によりリスク管理基準が強化され、デリバティブ取引に対する透明性とモニタリングが求められるようになった。市場面では、ETFベースのバスケットオプションや、カスタム指数を対象とした構造化商品が増加し、流動性が拡大している。また、機械学習アルゴリズムによる高速価格計算手法や、分散ヒューマン・インタラクティブなシミュレーション技術の導入により、従来のモンテカルロ法を補完する形で実務への適用が進んでいる。これらの動向は、バスケットオプションの価格付け規則が単なる理論モデルから実務的かつ戦略的ツールへと変容していることを示唆している。
続きを読むには確認が必要です