コール・オプションのバイナリオプションとは、基礎資産がある価格水準を上回ると一定のペイアウトを受け取ることができるデリバティブであり、支払額は事前に決定された固定金額または割合となる。
目次
概要
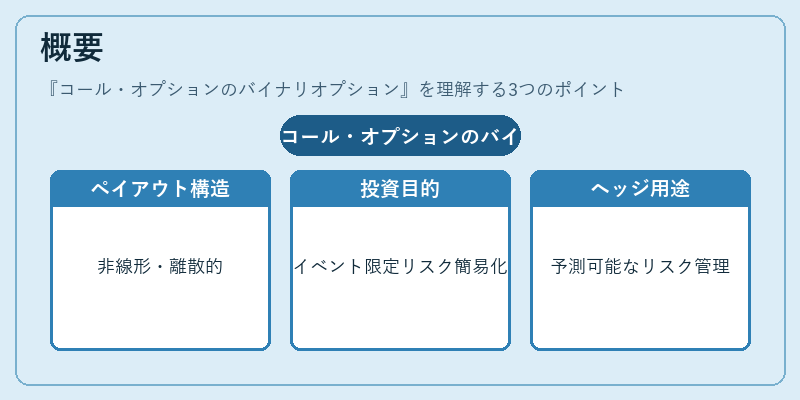
デジタル・オプションとも呼ばれるコール・オプションのバイナリオプションは、従来のアメリカンやヨーロピアン型オプションとは異なり、行使価格に対する非線形で離散的なペイアウト構造を持つ。
その起源は、投資家が特定のイベント(価格上昇・下落)にのみ関心を持ち、かつリスクとリターンを単純化したいというニーズから生まれた。金融市場でのヘッジツールとしても、ある程度予測可能なリスク管理手段として利用されるケースが多い。
役割と機能
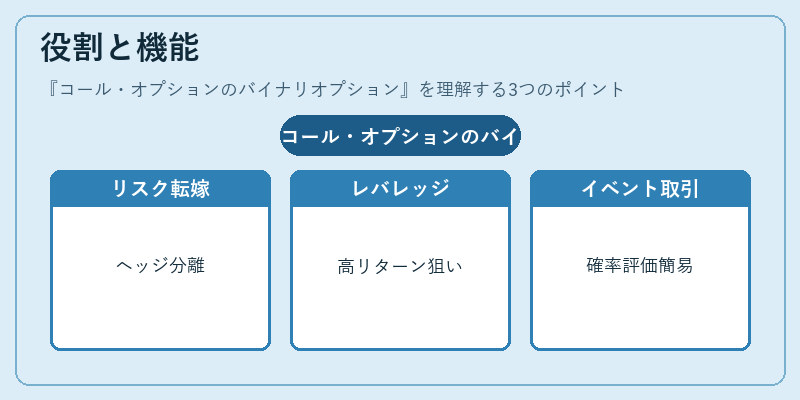
- リスク転嫁:投資家は特定価格に達したかどうかのみをベースにペイアウトを受け取るため、ヘッジ対象のリスクを明確に分離できる。
- レバレッジ効果:固定金額を得られる可能性が高い場合、投資元本に対して相対的に大きなリターンを狙える。
- イベントベース取引:企業業績発表や規制変更などの特定イベント時に、価格上昇・下落の確率を単純に評価し取引できる。
- デリバティブ構造化:複数のバイナリオプションを組み合わせてスプレッドやストラドルといった複雑な金融商品を作成する際の基礎要素となる。
特徴
| 特色 | 説明 |
|---|---|
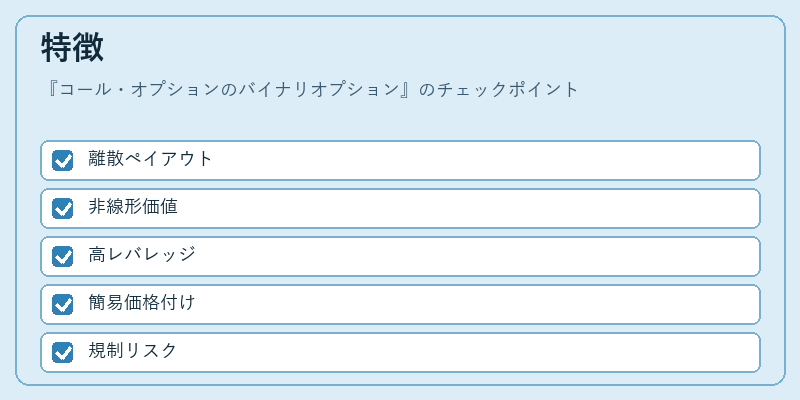
| 離散ペイアウト | 行使価格に到達したか否かのみで決定。 |
| 非線形性 | 標準的なコールオプションのように内在価値が存在せず、満期時にのみ価値を有する。 |
| 高レバレッジ | 固定金額・確率構造により投資元本に対して大きなリターン/損失が発生しやすい。 |
| シンプルな価格付け | ブラック‑ショールズモデルのような連続的手法ではなく、確率論的評価(例:二項・モンテカルロ)で算出される。 |
| 規制リスク | 消費者保護の観点から、過度にレバレッジ化された商品は監督当局の対象となりやすい。 |
現在の位置づけ
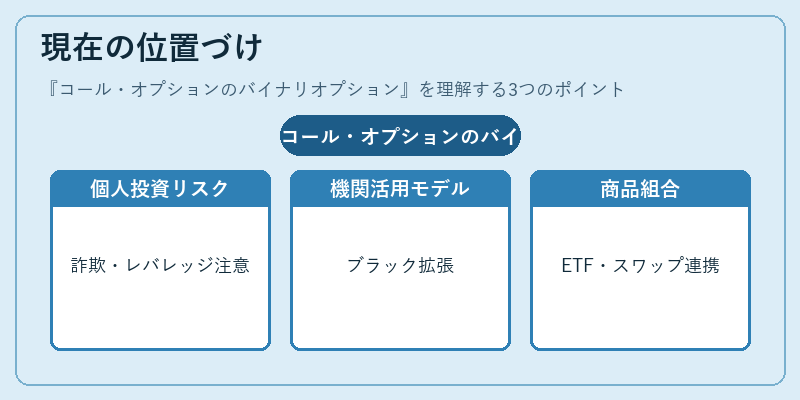
近年、特に個人投資家向け金融商品として人気が高まっている一方で、詐欺的な販売手法や過度なレバレッジによる損失リスクから、各国規制当局は監視を強化している。
ヘッジファンドや機関投資家にとっては、特定イベントの確率評価や構造化商品作成の一部として有効なツールであり、ブラック‑ショールズモデルの拡張版(例:バイナリオプション専用のギャップ・アプローチ)を利用した価格付けが研究されている。
市場全体では、デジタルペイアウト型商品はインデックス連動型ETFやスワップ取引と組み合わせたパッケージ化が進んでおり、金融工学の応用範囲を拡大している。
×
続きを読むには確認が必要です