コールオプションのポートフォリオ最適化とは、複数のコールオプションを組み合わせて構成された投資集合体に対し、期待収益とリスク(通常はバランスやVaR)を考慮した上で、資金配分・ヘッジ比率を決定するプロセスである。
概要
コールオプションはベース資産の価格が行使価格を上回ることを期待して購入される金融派生商品であり、その価値はベータ、ガンマ、ベガなどのリスク指標に高度に依存する。ポートフォリオ最適化は、これらの個別リスク要因と市場全体の動きを統合し、投資家が設定した目標(例えば最大期待収益や特定のVaR閾値)を満たすために行われる。
この手法は、単一オプションの取引では得られない分散効果とヘッジ機能を同時に追求する必要がある場面で生まれた。例えば企業が自社株式の価格変動リスクを回避しつつ資金調達を行う際や、ファンドマネージャーが市場上昇局面での収益拡大と同時に下落時の損失抑制を図る場合などが挙げられる。
役割と機能
最適化プロセスは主に以下の三つの機能を果たす。
1. 資金配分決定:各オプションへの投資額を算出し、総予算内で最大限の期待収益を得る。
2. リスク制御:市場変動やボラティリティに対するポートフォリオ全体の感応度(デルタ・ガンマ・ベガ)を調整し、規制要件や内部リスク基準を満たす。
3. ヘッジ戦略構築:コールオプションが持つ上昇リスクに対して、適切な保有資産(現物株式・インデックス・他派生商品)と組み合わせ、損失を限定する。
実務では、投資家は期待収益の最大化とリスク指標の最小化という二重目標を同時に扱うため、線形計画法や二次計画法といった数理最適化手法が用いられる。また、市場データの不確実性を考慮したモンテカルロシミュレーションによる予測分布を入力にし、非線形最適化アルゴリズムで解くケースも増えている。
特徴
- 多目的最適化:期待収益とリスク(VaR・CVaR)を同時に評価することで、単一指標だけでは捉えられないトレードオフを可視化できる。
- ヘッジ効果の量的測定:デルタ・ガンマ・ベガといったリスク指標を直接最適化に組み込むことで、ヘッジ比率を数値化しやすくなる。
- 制約条件の柔軟性:資金上限、規制上のレバレッジ制限、ポジションサイズ制限など実務で必要とされる複雑な制約を線形・非線形形式で表現できる。
これらの特徴は、単にオプション価格を算出するブラック–ショールズモデルやバイナリーオプション評価とは異なる点として重要である。特に投資家がリスク許容度を定量化し、それに基づくポジション比率を決定する際には不可欠な要素となる。
現在の位置づけ
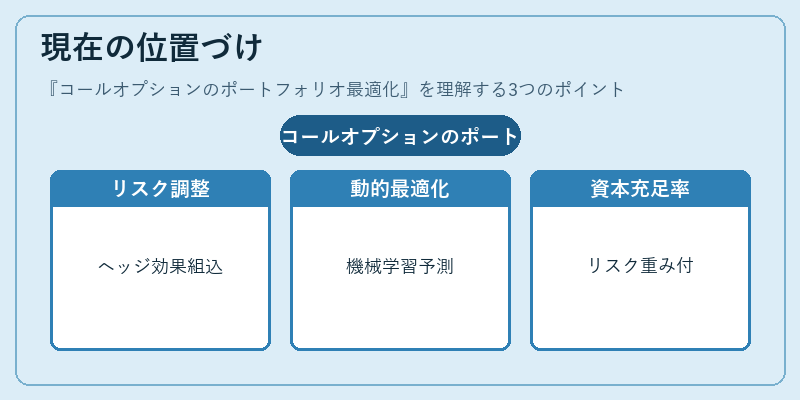
近年、低金利環境と高ボラティリティ市場では、オプション取引が資産運用・ヘッジ手段としてより広く利用されている。その結果、コールオプションのポートフォリオ最適化は、企業財務部門や投資ファンドにおける標準的な意思決定ツールへと位置づけられている。
規制面では、Basel III・IV等で求められる自己資本充足率(CAR)やリスク加重資産(RWA)の計算にオプションのヘッジ効果を組み込む必要があるため、最適化モデルはさらに精緻化されている。
また、情報技術の進展により、機械学習によるボラティリティ予測やリアルタイムデータフィードとの統合が進んでおり、従来の静的な最適化から動的・マルチファクターモデルへと移行している。
総じて、コールオプションのポートフォリオ最適化は、金融市場におけるリスク管理と収益創出を両立させるための核心技術として、今後も重要性を増す見込みである。
続きを読むには確認が必要です