コールオプションのオプションリスクメトリクスとは、原資産価格・金利・ボラティリティなど市場変動に対するオプション価値の感応度を定量化した指標群である。
目次
概要
金融派生商品であるコールオプションは、行使価格と時点での原資産価格差が利益になる権利であり、その価値は多くの市場因子に依存する。リスク管理者はこれらの変動を測るために「グリークス」と呼ばれるメトリクスを用いる。この概念は、オプション価格モデル(ブラック–ショールズ等)の導出過程で自然発生し、実務上ではヘッジ戦略や規制計算の基礎となる。
役割と機能
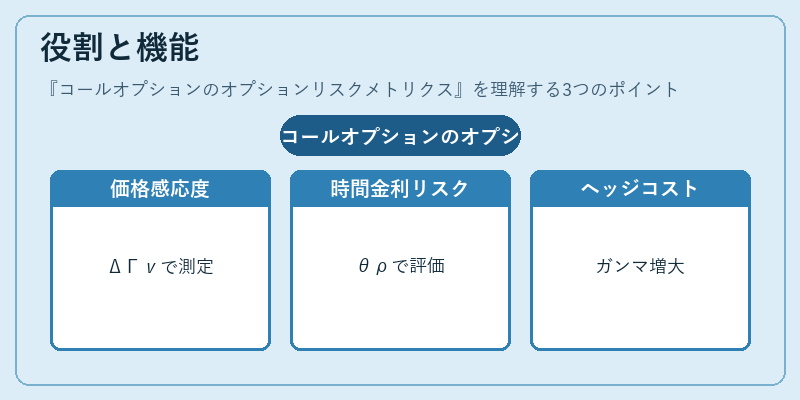
- デルタ (Δ):原資産価格変動に対するオプション価値の一次感応度。ヘッジ比率として用いられ、ポートフォリオのベンチャーリスクを調整する。
- ガンマ (Γ):デルタの変化率であり、二次的な価格変動リスクを測る。高ガンマは市場が急激に動く際にヘッジコストが増大することを示す。
- ベガ (ν):ボラティリティ変動に対する感応度で、オプションの価格変動性を評価。投資家は市場期待の変化を把握し、戦略調整を行う。
- セータ (θ):時間経過による価値減少率。時間が経つほどプレミアムが減少するため、ポジション維持コストを計算できる。
- ロー (ρ):金利変動に対する感応度で、特に長期オプションや金利スワップとの連携時に重要となる。
特徴
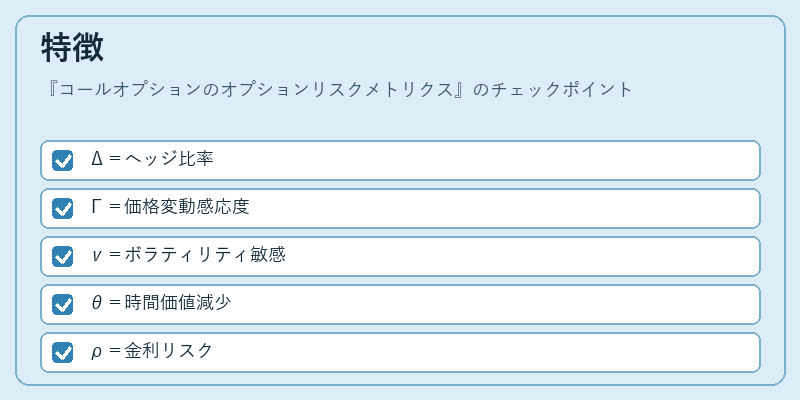
| 指標 | 主な用途 | 特色 |
|---|---|---|
| Δ | ヘッジ比率 | 原資産価格の1単位変動でオプション価値が±Δになる |
| Γ | 価格変動リスク測定 | デルタの二次感応度、ヘッジ調整頻度を示す |
| ν | ボラティリティリスク | 市場期待の揺らぎに敏感で、オプション市場の流動性指標となる |
| θ | 時間価値減少 | 期限が近づくほど大きくなる負の値を取る |
| ρ | 金利リスク | 長期オプションや金利デリバティブとの相関で重要 |
これらは単独ではなく、複合的に評価される。例えば、ガンマとベガが高い場合、価格変動とボラティリティの両方でヘッジコストが増大するため、ポートフォリオ管理者はダイナミック・ヘッジを検討する必要がある。
現在の位置づけ
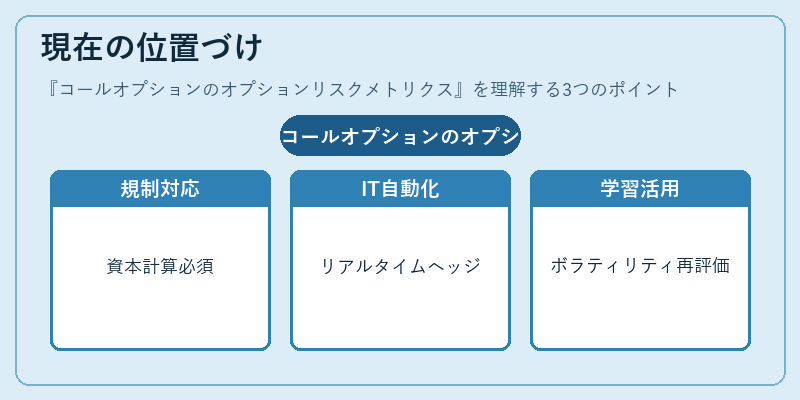
近年の金融危機以降、規制当局はデリバティブ取引に対してより厳格なリスク測定を求めている。オプションリスクメトリクスは、Basel IIIやSolvency II の資本要件計算で不可欠となり、金融機関の内部統制システムに組み込まれている。また、アルゴリズム取引や高頻度取引が普及する中で、リアルタイムヘッジ調整を可能にするため、これらメトリクスはITインフラと連携した自動化ツールで活用される。さらに、機械学習によるボラティリティ予測やストレステストの進展により、ベガやセータのダイナミックな再評価が行われている。総じて、コールオプションのオプションリスクメトリクスは、ヘッジ戦略設計から規制遵守まで幅広い金融活動で中心的役割を担っている。
×
続きを読むには確認が必要です