コール可能債デュレーションとは、発行体が満期前に債券を買い戻す権利(コールオプション)を付与した債券の金利感応度を測る指標である。
この指標は、投資家がコールリスクを考慮しつつ債券の価格変動を評価する際に用いられる。
概要
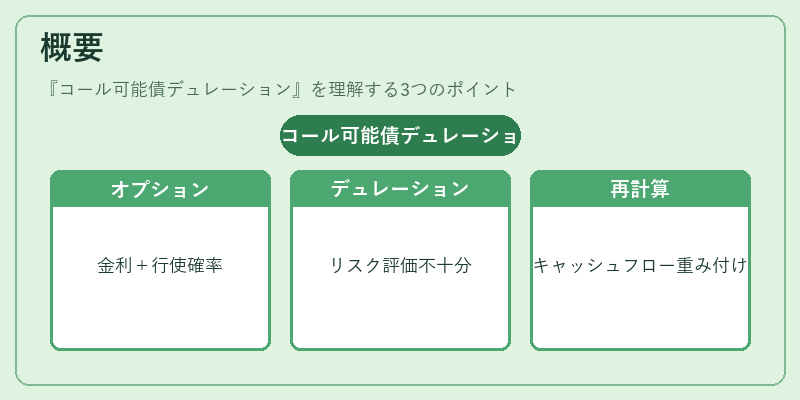
コール可能債デュレーションは、従来のマドンナ・デュレーション(金利変動に対する平均残存期間)に加え、満期前に発行体が買い戻すことができるオプション性を考慮したものだ。
債券の価格は金利だけでなく、コール可能性によっても左右されるため、単純なデュレーションではリスク評価が不十分となる。
この指標は、満期までに実際に支払われるキャッシュフローの重み付けを、オプション行使確率を加味して再計算することで得られる。
役割と機能
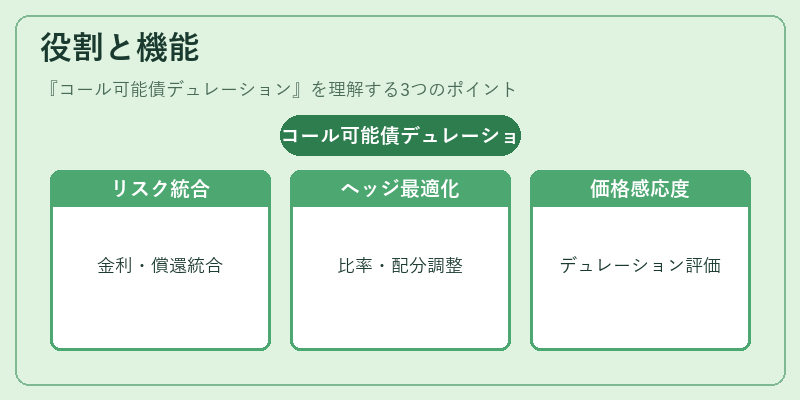
コール可能債デュレーションは、投資家が金利変動リスクと早期償還リスクを統合的に把握できるようにする。
ポートフォリオマネージャーは、同一金利環境下での可換性差異を比較し、ヘッジ比率や資産配分を最適化できる。
債券アナリストは、デュレーションとコンベクシティを組み合わせたモデル(例:エフェクティブ・デュレーション)で価格感応度を推定し、信用スプレッドの変動に対する耐性も評価できる。
さらに、規制当局はリスク管理基準としてコール可能債のデュレーションを参照し、バランスシート上の金利リスク計上額を決定する。
特徴
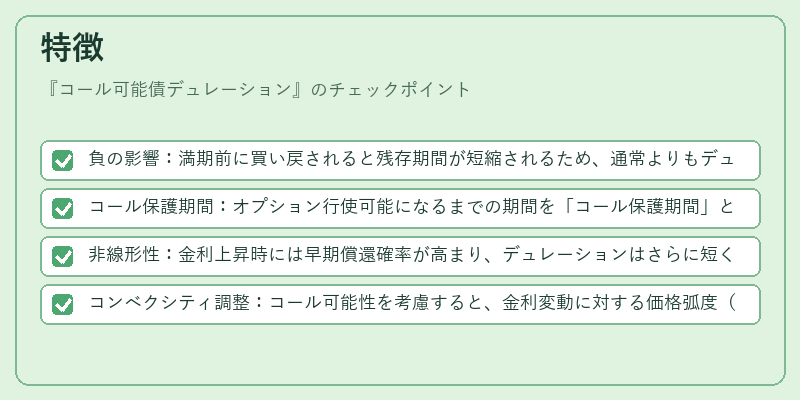
- 負の影響:満期前に買い戻されると残存期間が短縮されるため、通常よりもデュレーションは低くなる。
- コール保護期間:オプション行使可能になるまでの期間を「コール保護期間」と呼び、その間は金利変動に対する感応度が限定的である。
- 非線形性:金利上昇時には早期償還確率が高まり、デュレーションはさらに短くなる一方、金利低下時は逆に長くなる傾向がある。
- コンベクシティ調整:コール可能性を考慮すると、金利変動に対する価格弧度(コンベクシティ)が減少し、価格の非線形反応が弱まる。
現在の位置づけ
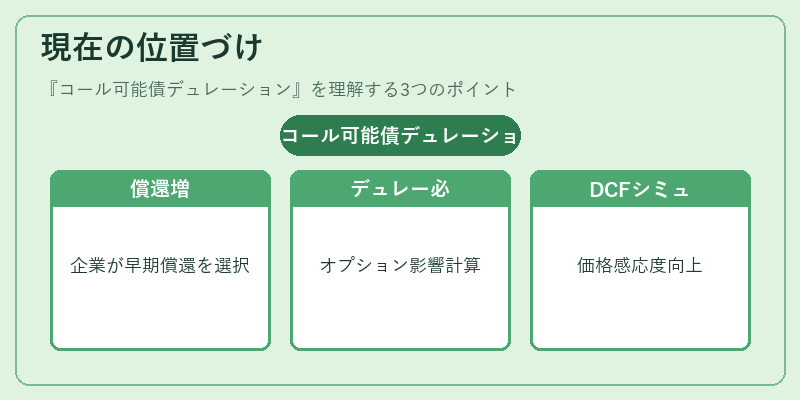
近年の低金利環境下では、企業や地方自治体が早期償還を選択するケースが増加している。
その結果、コール可能債デュレーションは投資家にとって不可欠なリスク指標となり、固定収入市場の主要分析ツールとして位置づけられている。
規制枠組み(例:バゼルIII)では、金利リスク計上額を算定する際にデュレーションベースのモデルを採用しており、コール可能債に対してはエフェクティブ・デュレーションが推奨されている。
さらに、金融機関はディスカウントキャッシュフロー(DCF)モデルと金利曲線シミュレーションを組み合わせ、オプション性を含む価格感応度分析を行うことで、投資判断の精度向上に努めている。
続きを読むには確認が必要です
関連記事