資本調整金の税務処理とは、金融機関が自己資本比率を維持・改善するために積み立てる資本調整金について、法人税法上の計算方法や損益計算への影響を定めた枠組みである。
目次
概要
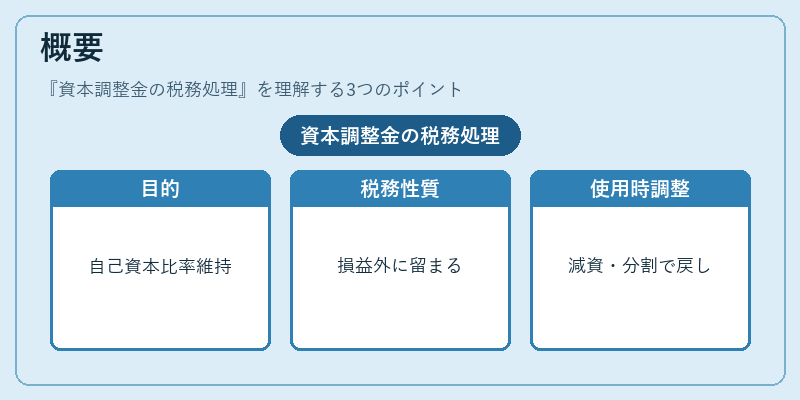
資本調整金は、バーゼル規制等による自己資本比率の維持を目的に設けられた会計上の準備金である。税務処理では、この金額が損益計算書外部に留まる「資本的性質」を保持しつつ、法人税計算時にどのように扱うかを規定している。具体的には、減資や株式分割等で資本調整金が実際に使用される場合に、損益計算への戻し方や税額調整の基準が示されている。
役割と機能
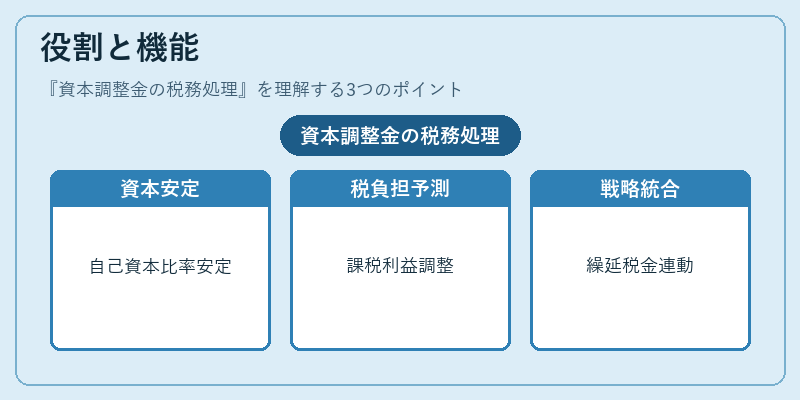
金融機関は資本調整金を通じて自己資本比率を安定させ、金融危機時の耐久性を高める。また、税務上では将来減資等で実際に使用される際に課税対象となる利益を事前に調整できるため、税負担の予測精度が向上する。さらに、資本調整金は繰延税金資産や負債との連動もあるため、全体的な税務戦略に組み込まれる重要な要素となっている。
特徴
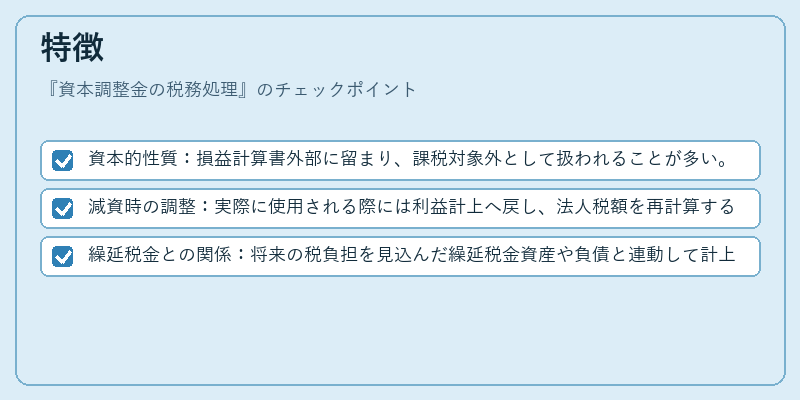
- 資本的性質:損益計算書外部に留まり、課税対象外として扱われることが多い。
- 減資時の調整:実際に使用される際には利益計上へ戻し、法人税額を再計算する必要がある。
- 繰延税金との関係:将来の税負担を見込んだ繰延税金資産や負債と連動して計上される。
このように、資本調整金は会計上の準備金である一方、税務処理においても重要な役割を果たす。
現在の位置づけ
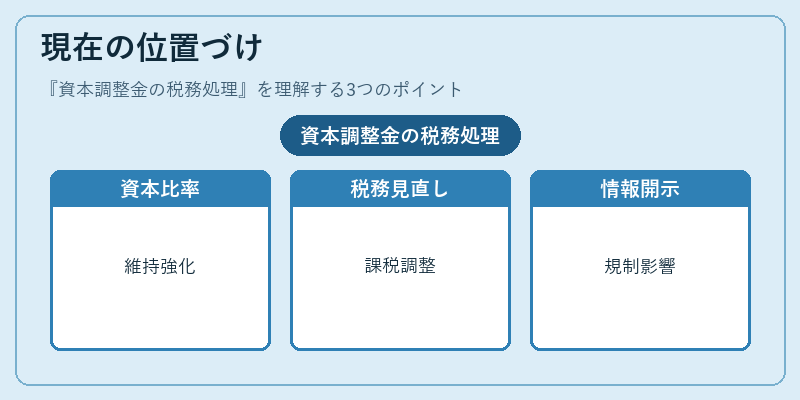
近年の金融規制強化(バーゼルⅢ・FSB指針等)により、自己資本比率維持の必要性が高まっている。その結果、資本調整金の税務処理は金融庁や各国税務当局で継続的に見直されており、適正な課税と財務健全性確保の両立を図る枠組みが構築されている。加えて、SOX法やFATCA等の国際規制は直接関係しないものの、資本調整金に関連する報告義務や情報開示といった側面で間接的な影響を与えている。
×
続きを読むには確認が必要です