担保資産の再評価報告書の監査とは、金融機関等が担保として設定した資産の公正価値を検証するために作成された再評価報告書に対して独立した第三者が実施する監査プロセスである。
概要
担保資産は貸付やデリバティブ取引等において、債務不履行時の回収手段として重要な役割を果たす。再評価報告書は、金利変動・市場環境の変化に応じて担保価値を最新かつ公正に反映させるために定期的に作成される。監査は、その報告書が会計基準や規制要件(例:IFRS 9、Basel III)に沿って適切に評価・記録されていることを確認することで、金融機関の資本充足度や信用リスク管理の信頼性を担保する。監査は内部監査部門だけでなく、外部監査法人が行う場合もあり、報告書の透明性と正確性を高める役割を持つ。
役割と機能
- 価値検証:再評価報告書に記載された担保資産の時価計算方法(DCF、比較価格法等)が妥当であるかを検証。
- 会計整合性確認:公正価値測定が会計基準の認識・測定要件を満たしているかをチェックし、貸借対照表への適切な反映を保証する。
- リスク管理補完:担保価値低下による資本比率の影響を評価し、必要に応じて追加担保やリスクヘッジ策の提案を行う。
- 規制遵守確認:金融庁・各国監督機関が定める報告義務や開示要件への適合性を検証。
実際には、監査人は担保資産の評価モデルに対する入力データ(市場価格、金利曲線、信用スプレッド等)の正当性を確認し、仮定・感度分析が合理的であるかをレビューする。さらに、再評価報告書の作成プロセス全体(情報収集→計算→レビュー)における内部統制の有効性も検証対象となる。
特徴
- 専門知識の融合:金融工学・会計・規制法務の三領域を横断的に理解する必要がある。
- データ依存度高:市場データや信用スプレッド等、外部情報へのアクセスと整合性チェックが不可欠。
- 定期性とタイムリー性:金利・為替変動が頻繁に起こるため、監査は再評価周期(例:四半期)ごとに実施される。
- 透明性要求:報告書の根拠資料や計算過程を第三者が追跡できるよう詳細な文書化が求められる。
| 項目 | 備考 |
|---|---|
| 評価方法 | DCF、比較価格法、減価償却済み市場価値等 |
| 監査対象 | 公正価値測定の妥当性、内部統制の有効性、開示要件の遵守 |
| 関連規制 | IFRS 9公正価値測定指針、Basel III担保評価基準 |
現在の位置づけ
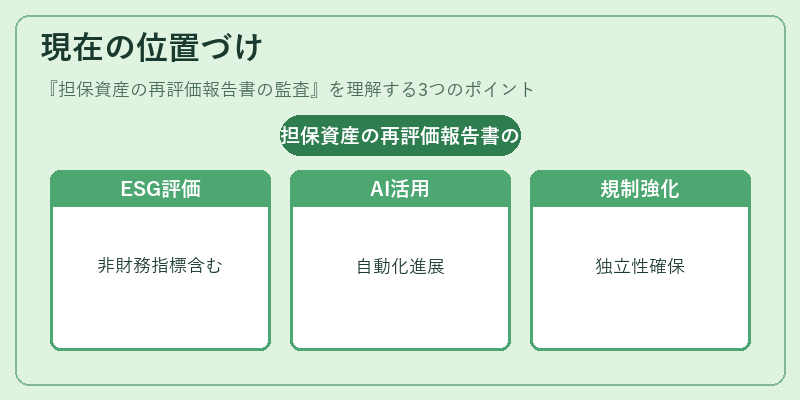
近年ではESG(環境・社会・ガバナンス)要因が担保資産の価値に影響を与えるケースが増加している。再評価報告書の監査は、こうした非財務指標の定量化や開示を含むよう進化しつつある。また、AI・機械学習による市場データ解析技術の導入により、再評価モデルの精度向上と監査プロセスの自動化が期待されている。規制当局は、担保価値の過大評価を抑制するために、監査人の独立性確保と報告書の第三者検証強化を求める方針を明示しており、金融機関は監査結果を基に資本計算やリスク管理戦略の見直しを行っている。これらの動向から、担保資産の再評価報告書の監査は、金融市場の安定性と透明性確保に不可欠な機能として位置づけられている。
続きを読むには確認が必要です