流動比率の税務上の扱いとは、企業が計算する流動資産と流動負債の比率を法人税法等に基づき課税所得や税額控除に適用する際の規定・手続きである。
目次
概要
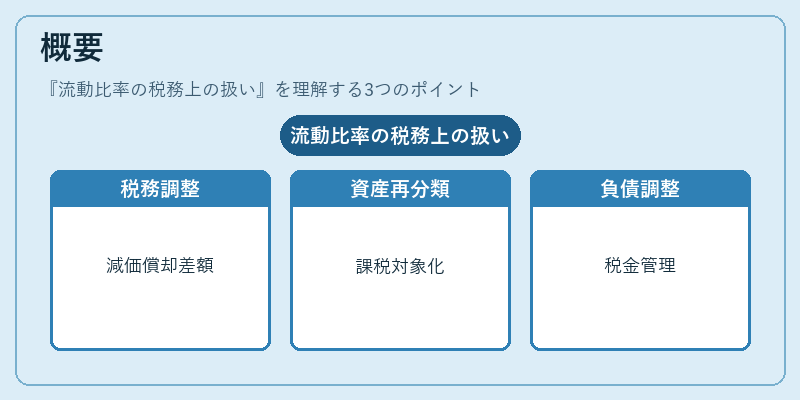
流動比率は財務諸表上の流動性指標として広く利用されるが、税務上では会計処理と異なる基準が課せられる。法人税法は、損益計算書に記載された金額をそのまま所得に認めることを前提としつつ、税務調整項目(減価償却差額や繰延税金資産等)を設けている。したがって、流動比率の算出に用いられる資産・負債は、税務上の「課税対象資産」と「課税対象負債」に再分類される必要がある。これにより、企業は財務健全性と税金負担を同時に管理できるようになっている。
役割と機能
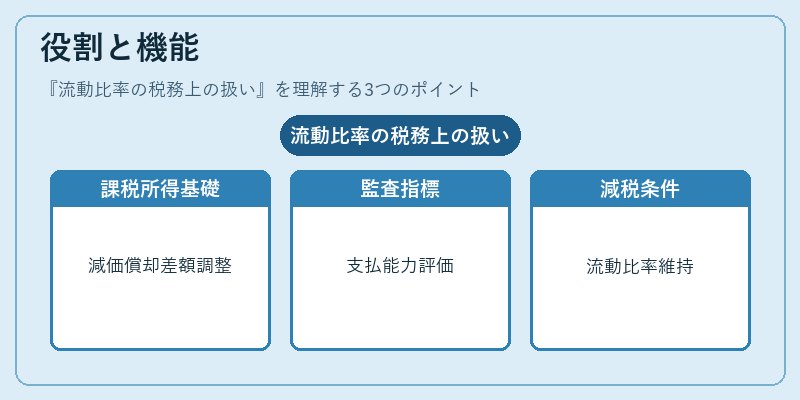
税務上で流動比率が果たす主な役割は次の通りである。
1. 課税所得計算の基礎 – 流動資産の減価償却差額や、流動負債に対する利息控除を調整し、実際の課税所得を決定する。
2. 税務監査指標 – 税務署は流動比率を用いて企業の短期的な支払能力を評価し、不正会計や過大な利益操作を検出する。
3. 税額控除・減免の適用条件 – 一定水準以上の流動比率が維持されていると、特別減税措置(例えば中小企業向け減税)が認められるケースもある。
特徴
- 会計基準との乖離:IFRSや日本GAAPでは算定方法が異なるため、税務上の再調整が不可欠である。
- 短期的視点の強調:流動比率は1年以内の資金循環を示す指標であり、長期投資判断とは切り離される。
- 税務監査の焦点:企業が高い流動比率を維持しているか否かは、税務調整項目の適正性チェックに直結する。
現在の位置づけ
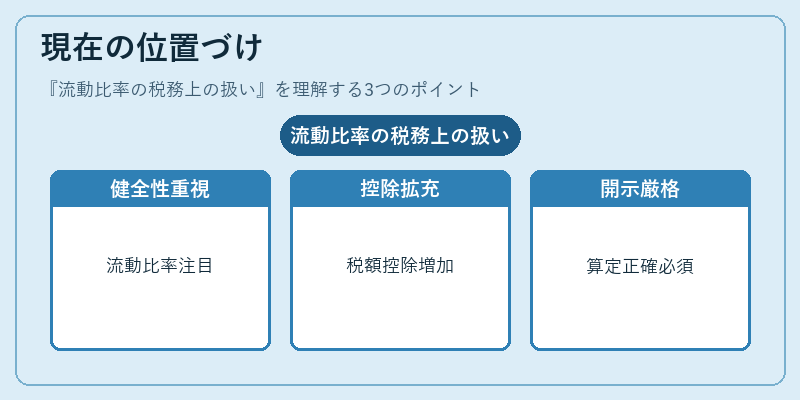
近年の税制改正では、企業の財務健全性と課税所得の透明化が重視されており、流動比率はその一環として注目されている。特に資金調達コストの低減や投資家への信頼性向上を図るため、流動比率を指標にした税額控除制度が拡充されつつある。また、国際的な税務基準(OECDガイドライン等)の影響で、税務調整項目の開示要件が厳格化されているため、企業は流動比率を正確に算定し、税務申告書に反映させる必要がある。
×
続きを読むには確認が必要です