バスケットインプライド相関サーフェスオプションとは、複数の基礎資産からなるバスケットのリターンを対象とし、その価格決定においてインプライド相関サーフェスを用いるデリバティブである。
目次
概要
市場では単一資産オプションのボラティリティ・スキューが観測されるように、複数資産間の相関も時間とストライクに応じて変動することが確認された。この現象を反映させるため、バスケットインプライド相関サーフェスオプションは、各基礎資産のインプライドボラティリティと共に、異なるストライク・満期で観測される市場データから推定された相関表面を価格モデルに組み込む。従来のバスケットオプションが仮定する一定相関では捉えきれないリスク構造を可視化し、より正確なヘッジや評価を可能にした。
役割と機能
このデリバティブは、以下の場面で活用される。
- 価格決定:インプライド相関サーフェスを使用することで、実際の市場感情を反映した理論価格が得られる。
- ヘッジ設計:相関変動に対してポートフォリオを再構築しやすく、デリバティブベースのヘッジ戦略に組み込まれる。
- リスク管理:相関リスクが資本要求量に与える影響を定量化し、規制対応や内部統制に寄与する。
特徴
- 多次元相関表面の利用:ストライク・満期ごとに異なるインプライド相関を取り入れることで、スキューやボラティリティクラウドを同時にモデル化できる。
- ダイナミックなヘッジ可能性:市場の変動に応じて相関表面が更新されるため、リアルタイムでヘッジ比率を調整できる。
- 標準バスケットオプションとの差別化:従来は固定相関を仮定するが、本商品では市場データに基づく変動相関を反映し、価格の過小評価や過大評価を抑制する。
現在の位置づけ
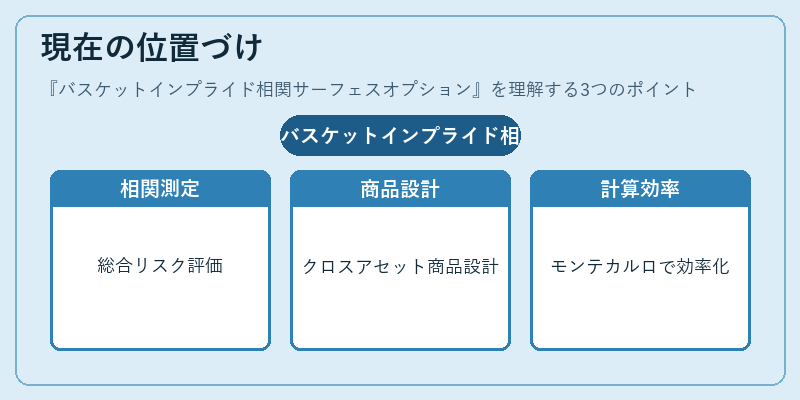
近年、金融機関はポートフォリオ全体での相関リスクをより正確に測定・管理する必要性が高まっている。バスケットインプライド相関サーフェスオプションは、そのニーズに応える形で広く採用され、特にクロスアセット構造化商品や資本要求計算の基礎として位置づけられている。また、モンテカルロ法等との組み合わせにより計算効率が向上し、実務レベルでの利用が進展している。
×
続きを読むには確認が必要です