コールリスクとは、債券やデリバティブ等の金融商品が予定より早期に償還・行使されることによって生じる投資損失の可能性である。
目次
概要
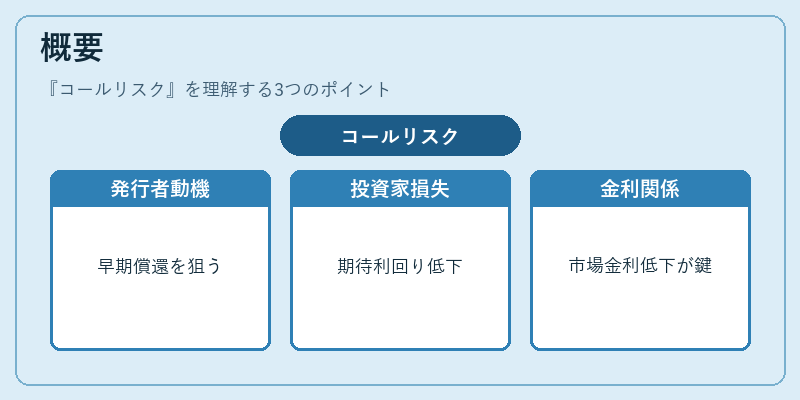
コールリスクは主に「コール可能」な証券(可換社債、クーポン付き国債、変動金利型住宅ローン等)やオプション取引に現れる。発行体が市場金利の低下を利用して早期償還・再調達を図ることで投資家は期待利回りを失う可能性があるため、リスクとして認識される。
役割と機能
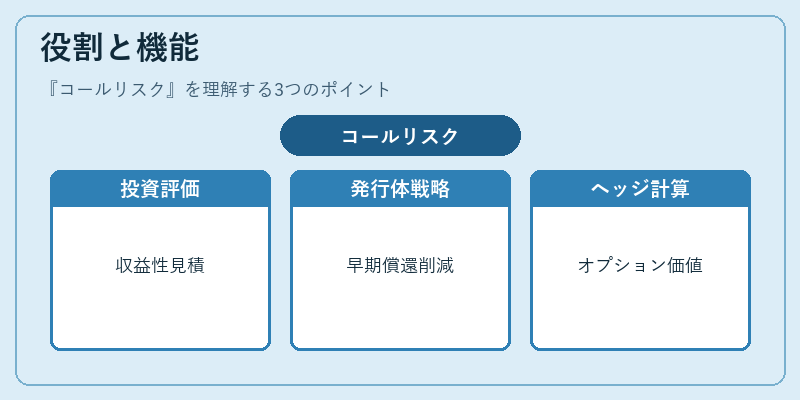
投資家側では、コールリスクを評価することでポートフォリオの収益性や期間を見積もる。発行体側は金利低下時に早期償還を行うことで借入コストを削減し、資本構成を最適化できる。金融機関はデリバティブ価格モデル(ブラック・ショールズ等)でコールオプションの価値を算定し、ヘッジ戦略に組み込む。
特徴
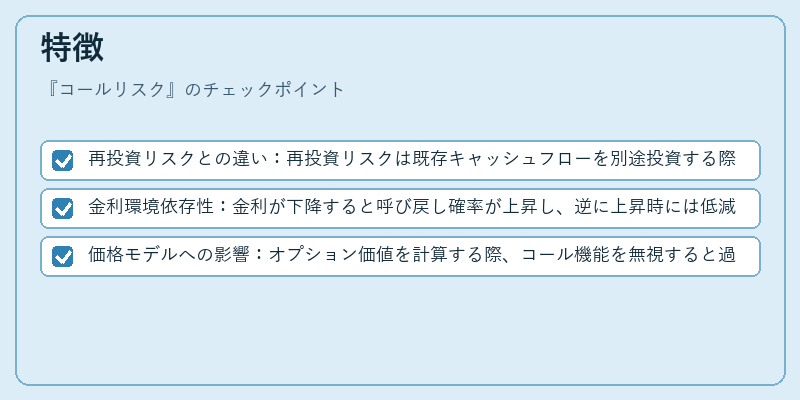
- 再投資リスクとの違い:再投資リスクは既存キャッシュフローを別途投資する際の利回り低下を指すが、コールリスクは本来予定されていたキャッシュフローそのものが消失する点で区別される。
- 金利環境依存性:金利が下降すると呼び戻し確率が上昇し、逆に上昇時には低減。従って市場金利のトレンドは重要指標となる。
- 価格モデルへの影響:オプション価値を計算する際、コール機能を無視すると過大評価が生じるため、正確なプレミアム設定に不可欠。
現在の位置づけ
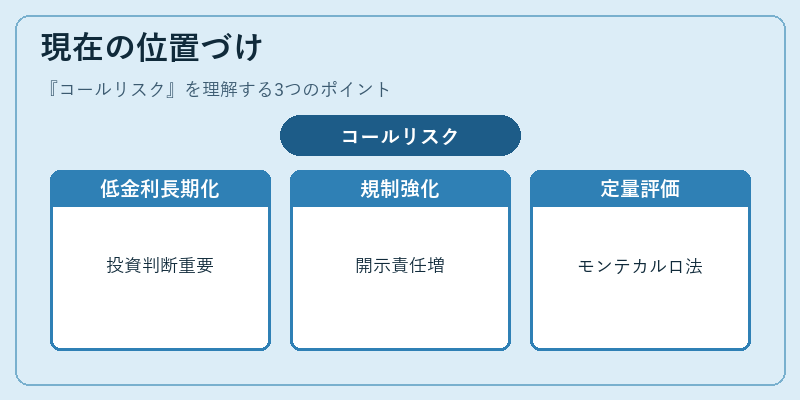
近年では低金利環境が長期化しているため、可換社債や変動金利型商品でコールリスクは投資判断上重要視される。規制面では金融庁等がリスク開示を強化し、投資家保護の観点から説明責任が求められる。また、モンテカルロ法やVaR解析により定量的評価が進展しており、ヘッジファンドやアセットマネージャーはリスク管理手法を多様化している。
×
続きを読むには確認が必要です