カバードボンドの担保資産再評価監査報告書提出期限とは、発行体が保有する担保資産を定期的に再評価し、その結果を監査人が検証した上で金融機関へ報告するために設けられた法定または規制上の期限である。
目次
概要
カバードボンドは、発行体の特定資産(不動産や公的事業など)を担保にして発行される債券であり、その信用力は担保価値に依存する。したがって、担保資産の市場価値変動が投資家へのリスクに直結する。再評価監査報告書提出期限は、こうした担保資産の公正性を確保し、債券価格の安定化と投資者保護を目的として設けられた。主に金融庁や証券取引所が定める指針に基づき、一定期間ごと(例:年次・半年)に報告書を提出する義務が課せられる。
役割と機能
- 担保価値の透明化 – 再評価結果を公表し、投資者や監督官への情報提供を行う。
- 信用格付け維持 – 信用格付会社がカバードボンドの格付を算定する際に必要なデータ源となる。
- 規制遵守 – 発行体は法令・規則に従い、期限内に監査報告書を提出しないと発行停止や罰則が科される可能性がある。
- 市場安定化 – 定期的な再評価により担保資産の価値低下リスクを早期検知し、投資家信頼を維持する。
特徴
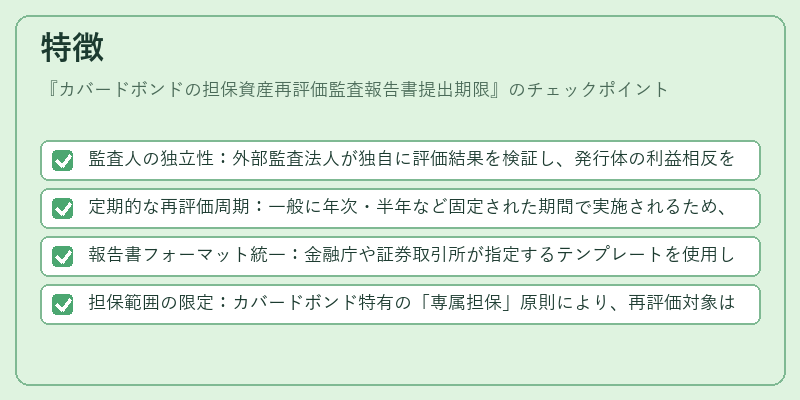
- 監査人の独立性:外部監査法人が独自に評価結果を検証し、発行体の利益相反を排除。
- 定期的な再評価周期:一般に年次・半年など固定された期間で実施されるため、資産価値変動への即応性が高い。
- 報告書フォーマット統一:金融庁や証券取引所が指定するテンプレートを使用し、情報の比較可能性を確保。
- 担保範囲の限定:カバードボンド特有の「専属担保」原則により、再評価対象は発行体全資産ではなく、特定資産のみとされる。
現在の位置づけ
近年、低金利環境や不動産市場の変動が激化する中で、カバードボンドの担保価値管理は投資家にとって重要なリスク指標となっている。規制当局は再評価監査報告書提出期限を厳格化し、透明性向上を図る一方、デジタル技術(ブロックチェーンやAIによる自動評価)の導入が検討されている。また、国際的な基準(IFRS 9・EU規制)との整合性も求められ、国内外の投資家に対して信頼性を担保する役割が増大している。
×
続きを読むには確認が必要です